花呗分期:风险与机遇
花呗分期套现平台,如同一个隐秘的金融生态系统,其运作核心在于利用借记卡便捷的消费功能进行短期资金周转。这种模式并非新奇现象,而是资本市场流动性不足、风险投资需求旺盛以及对传统融资渠道限制所催生的结果。本质上,这些平台是“小额贷款”的变体,提供了一种“信用+消费”的模式。用户将商品或服务消费申请接入平台,平台则通过花呗分期支付的方式,将资金迅速注入到用户的账户中。这种方式巧妙地规避了银行等金融机构严格的风控体系,降低了审批门槛,吸引了大量具备一定消费能力但缺乏传统融资渠道的个人和中小企业。然而,这种模式的庞大逻辑在于其依赖于对短期资金周转需求的放大,以及对用户信用评估机制的弱化甚至完全缺失。平台本身并非贷款机构,而是充当一个信息中介和支付结算的角色,风险最终还是由用户承担。
仔细剖析花呗分期套现平台的运作模式,会发现其核心在于“快”和“易”。平台利用花呗的一键消费功能,将资金迅速释放到用户手中,满足了用户对短期资金的流动需求。而“易”则体现在极简的申请流程和宽松的信用标准上。许多平台不进行严格的收入验证、资产评估以及还款能力分析,而是仅仅依赖于用户的花呗账户消费记录作为衡量标准。这种宽松的条件吸引了大量具备一定消费能力的个体,他们将花呗作为“资金加速器”,用于买卖商品、投资项目或进行其他短期业务活动。然而,这种模式也孕育了巨大的风险。由于缺乏有效的监管和信用评估,平台上的资金流动往往伴随着高额的利息甚至欺诈行为。用户在享受便捷资金周转的同时,也面临着严重的财务风险,例如过度透支、逾期还款以及被骗损失等。
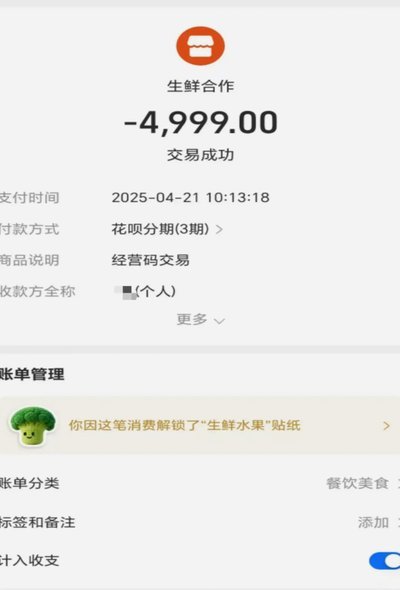
从商业模式角度来看,花呗分期套现平台的盈利模式主要依赖于“手续费”和“通道费”。平台向商家收取一定的交易服务费,同时也会向金融机构收取一定比例的通道费。然而,由于资金周转速度快、风险较高,这些平台往往需要支付较高的运营成本,包括风控费用、技术维护费用以及客服支持费用。因此,盈利空间相对有限。更为重要的是,这种模式本身存在巨大的道德风险,它鼓励用户进行无序的资金流动,扰乱了市场秩序,甚至可能滋生金融犯罪活动。平台的业务模式与某些“传销”或“庞氏骗局”类似,将高额利息和不切实际的回报承诺吸引投资者加入,最终导致整个体系崩溃。
尽管花呗分期套现平台存在诸多风险,但其在一定程度上也反映了当前金融市场的一些现实问题。一方面,传统融资渠道的限制,使得一部分人无法获得便捷的资金支持;另一方面,资本市场的流动性不足,也导致了对短期资金周转的需求不断增长。未来的发展方向并非完全禁止这种模式,而是要建立有效的监管机制,加强风险控制,提升用户信用评估水平,并推动平台向更加规范化、可持续的方向发展。这可能包括引入第三方信用评级机构、实施动态信贷管理以及加强对交易数据的监控等措施。 最终目标是平衡便捷性与风险控制之间的关系,实现金融市场的健康发展。
相关文章
重构自救,掌控人生
自救的本质是重构认知与行动的坐标系。当个体陷入困境时,首要任务是打破思维定式,将问题重新编码为可操作的变量。例如在情绪危机中,需要区分"我正在崩溃"与"我需要调整呼吸频率"这两个不同维度,前者是主观体...
蔡国强烟花艺术:现场人员谈次数
蔡国强,这位享誉国际的当代艺术家,在他的艺术生涯中,烟花成为了他表达思想与情感的独特媒介。关于他在现场放烟花的具体次数,这是一个既具象又抽象的问题,因为每一次的作品都是一个独立的艺术事件。 从198...
无商户号支付,该如何申请?
没有商户号的商户在申请支付时,通常需要通过银行或支付平台的特殊通道完成。这类情况多出现在初创企业或临时性业务中,但缺乏商户号会直接导致支付系统无法正常对接。支付接口的建立依赖于商户号作为身份标识,没有...
鹿优选账号如何注销?
注销鹿优选账户,对于用户而言意味着结束了一段使用体验。从实际操作角度来看,这一过程需要遵循一定的步骤和注意事项。首先,点击鹿优选APP内的“我的”或“个人中心”选项进入个人信息页面,查找并点击“设置”...
多久到账?又为何“取不出来”
得物额度取现的实际体验,与官方的宣传信息之间常常存在差异,导致用户产生疑惑和不满。问题的核心在于,即便符合取现条件,并非所有用户都能享受到预计的到账时间,甚至出现无法取现的情况。这背后,涉及的是平台风...
美团月付取现骗局应对指南
美团月付取现骗局的核心逻辑在于利用平台信用体系与资金流动的时差漏洞。诈骗者通过伪造提现申请流程,诱导用户在非官方渠道提交银行卡信息,随后以"秒退款"为诱饵制造虚假交易记录。当用户发现账户异常时,往往已...