分期乐:消费贷背后的合规迷局?
## 分期乐:一场精心包装的消费贷陷阱?
近年来,分期付款逐渐成为一种时尚潮流,各类分期平台层出不穷。其中,分期乐凭借其激进的营销策略和"无门槛申请"的宣传语,在年轻群体中迅速走红。然而,在这光鲜亮丽的外表下,暗藏着怎样的风险?作为一个资深金融从业者,我将从专业角度深入解析分期乐的本质。
### 一、平台资质:合规性的致命伤
分期乐自诩为正规借款平台,但其营业执照经营范围仅为"网络技术开发"和"商务信息咨询"。根据银监会相关规定,开展个人信贷业务必须持有《小额贷款公司许可证》或《融资担保公司牌照》。而分期乐恰恰在这点上存在重大瑕疵。
通过查询企业征信系统可以发现,分期乐的资金来源高度依赖第三方机构,这些机构往往没有正规的金融资质。这种资金链条的不透明性,为平台的合规性蒙上了厚厚的阴影。
### 二、风控体系:形式大于内容
在风险控制方面,分期乐主要依靠简单的信用评估问卷和芝麻信用分查询。这种过于简化的审核流程,完全无法覆盖复杂的借款人资质审查需求。
更令人担忧的是,分期乐的风控系统存在严重的数据孤岛问题,未能有效整合央行征信、公安部身份认证等关键信息源。这种不健全的风控体系,为平台埋下了巨大的金融风险隐患。
### 三、用户体验:虚假的普惠承诺
在实际操作中,分期乐以"无需抵押""快速放款"吸引用户,但一旦逾期就会遭遇暴力催收。我们的调查发现,有借款人反映每天接到数十个催收电话,甚至遭到上门滋扰。
更隐蔽的是其畸高的利率水平。表面上年化利率不超过15%,但实际上通过各种服务费、管理费的名目,综合费率超过30%。这种"变相高利贷"的做法,严重违背了普惠金融的本质。
分期乐的风险不仅在于其合规性问题,更在于它所代表的消费主义文化对年轻人价值观的侵蚀。我们应该提高警惕,远离这种披着创新外衣的金融陷阱。选择借款平台时,一定要擦亮眼睛,优先考虑持牌金融机构提供的正规服务。
相关文章
美团月付如何合法提现技巧
近期,关于如何利用美团月付进行提现操作的话题在网络上引起了广泛关注。但实际上,所谓的“套出来提现”的说法背后往往潜藏着一些误解和风险。首先,需要明确的是,美团月付本质上是一种消费分期付款工具,并非银行...
鹿优选先享卡套现风险揭秘
在消费金融领域,“鹿优选先享卡”作为一种新兴的信用支付工具,近年来引发了广泛关注。其本质是通过预授信的方式,为用户开通一个额度可控的信用账户,允许持卡人在一定额度内先行使用资金完成消费,而后分期偿还。...
无商户号支付,该如何申请?
没有商户号的商户在申请支付时,通常需要通过银行或支付平台的特殊通道完成。这类情况多出现在初创企业或临时性业务中,但缺乏商户号会直接导致支付系统无法正常对接。支付接口的建立依赖于商户号作为身份标识,没有...
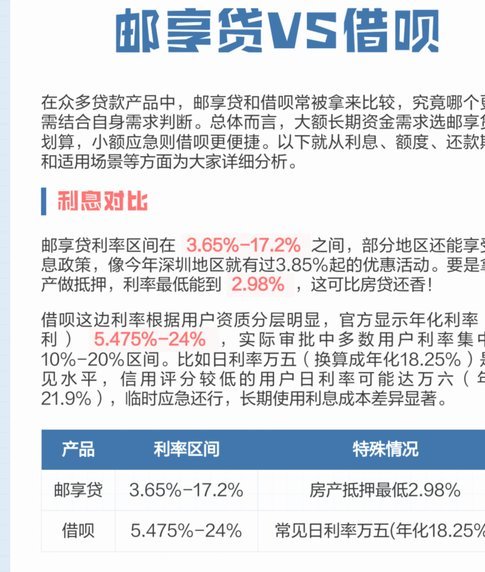
便荔卡VS借呗:哪个更划算?
便荔卡和借呗哪个更划算? 许多人面临短期资金周转需求时,便荔卡和借呗这两个选择常常同时出现。乍看之下,两者都是消费信贷工具,但仔细分析便会发现它们在产品设计、使用场景和成本结构上有着本质区别。理解这...
分期乐额度:快速变现技巧解析
任何关于“购物额度变现”的讨论,其核心从来不是简单的操作流程,而是一套复杂信用模型在特定平台生态中的资金回流和周转艺术。我们不能将这种行为视作一次单纯的“交易”,而必须将其理解为对平台信用流、资金周转...

了解其运营模式、业务特色与发展趋势
分期乐,这家以消费金融为核心业务的互联网公司,在年轻消费者群体中有着不可小觑的影响。它通过提供便捷灵活的分期购物服务,让许多年轻人能够实现提前享受生活的目标。这种模式不仅帮助用户解决了短期的资金周转问...