微信分付取现背后的商家财务管理策略
资金的电子化流转与实体现金的最终对接,是商业运营的血脉所在。深入理解“微信分付取现商家微信”的机制,不能停留在简单的资金到账描述,而必须将其视为一个复杂的金融生态圈,研究其背后的结算逻辑、风险控制节点,以及商业周期的优化模型。本质上,商家微信作为资金的汇集与离散点,承载了瞬时的消费数据和最终需要调度的运营资本。当支付行为完成,资金从客户支付账户进入商家结算池,系统并未将这一完成交易的动作等同于商家的即时拥有。真正的挑战在于,如何在高频次、小额的支付快节奏中,高效、低成本、且合规地将虚拟账户上的累积额度,转化为可用于日常采购、薪资发放的实体或可用资金流。这涉及的,已不仅仅是微信支付账户的问题,而是支付底层架构对商户资金流转管理能力的综合考验。
从运作的专业角度审视,商家进行分付取现,核心议题在于如何平衡“资金占用时间”与“资金使用需求”之间的时滞鸿沟。由于结算周期必然存在滞后性,资金在平台上的沉淀期(Float Time)成为商家的重要成本分析点。如果商家不能精准掌握资金的到达时间表,就会导致现金流断裂,进而影响到采购库存的节奏和人员薪酬的及时支付。优秀的商家运营,其流程设置往往围绕缩短和优化这一结算周期展开,通过建立多层级的资金池管理机制,例如部分资金留作缴纳保证金或应对突发亏损,而将大部分可立即周转的资金进行定向取现。这要求商家具备高度的财务预测能力,将每一次的取现行为,都纳入到完整的营运资本预算模型中进行管理。

更深层次的系统审视,必须关注监管合规性对取现链路的强约束作用。微信支付作为一个平台,并非简单地充当资金的传递通道,它是一个受监管的金融基础设施。每一次的大额或异常取现,都会触发风控系统的多重检测,包括但不限于反洗钱(AML)监控、经营范围核验和历史流水异常分析。因此,商家微信的资金流,其背后的合规性节点比交易本身更具决定性。任何绕过正常流程、利用不合规渠道进行资金转移的行为,都会被平台识别并采取限制措施。对于大型商户而言,与支付机构建立透明、可追溯的资金对接和业务流水,是维持持续、稳定取现通道的最核心保障。

最终,将“微信分付取现”这一操作,上升到商业战略层面的视角,才能看到其真正的价值所在。顶尖商户不会将此流程仅仅视作简单的提现行为,而是将其视为一种实时、高精度的营运数据分析工具。他们会通过对日常结算数据的深度挖掘,回溯消费热点、分析不同时间段的现金流高峰与低谷,从而进行更精准的库存调配和人力资源优化。例如,通过分析某个周期的取现流水,可以反推出客户对某一类产品的消费强度和时间分布,并据此前置性地调整供应链的采购订单。这使得每一次取现的背后,都承载着利用支付行为数据反向修正、优化未来运营决策的战略意图。
相关文章
美团月付取现金安全吗?
美团月付取现金服务,在满足用户“免息分期”的诉求的同时,也引发了诸多关于其可靠性的讨论。它并非一个全新的商业模式,而是依托于美团自身强大的流量和用户粘性,以及其在金融领域的布局而诞生的。要评估其可靠性...
套花呗钱是否可靠?风险解析
“套花呗钱”这一现象在互联网金融领域屡见不鲜,其风险与复杂性远远超出了简单的“可靠不”二选一。它本质上是一种利用杠杆效应,通过短时间内的资金流动,攫取微小利润的模式。这种模式的运作核心在于对交易量和频...
2025白条临时额度变革全解析
2025年,围绕“白条临时额度”的讨论,远非单纯的金融产品解读,而是折射出中国消费金融市场深度变革的趋势。以往,白条的“临时”定位强调了其对现有信用卡用户的补充,主要用于日常小额消费,且额度相对有限。...
白条提现攻略:安全高效方法解析
白条的本质是信用消费,它的提现方式并非像银行卡般直接,而是需要通过特定的路径将信用额度转化为可支配的现金。最常见且推荐的方式是白条平台提供的“闪电贷”或“信用贷”功能。这类服务实质是将白条的剩余额度转...
警惕美团月付取现陷阱:骗局揭秘与秒退款风险
近年来,美团月付作为一种新兴的信用支付工具,受到了广大用户的青睐。然而,随之而来的一些不法分子利用平台漏洞进行套现甚至欺诈的行为,引发了广泛关注和讨论。这种“美团月付取现 套路骗局 秒退款”的现象,不...
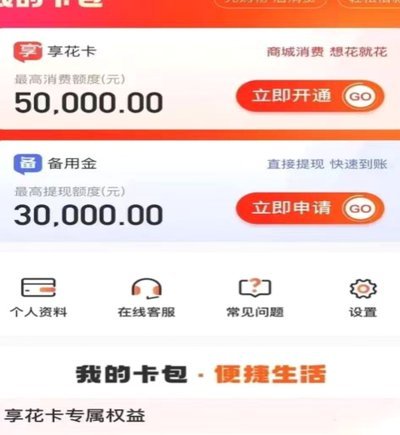
羊小咩额度套现攻略与风险
额度套现的本质是消费行为与金融杠杆的边界试探。当用户通过羊小咩平台实现额度突破时,实质上是在测试平台风控模型的容错阈值。这种操作往往依赖于算法对消费频次、金额波动的动态评估,通过高频小额交易制造数据假...