得物佳物分期付款攻略
得物佳物分期的核心本质,并非单纯的支付手段更迭,而是消费升级背景下一种灵活的资金杠杆。在面对高客单价的潮流尖货或奢侈品时,用户通过分期支付来对冲即时的现金流压力,将原本由于资金集中带来的购买阻碍,转化为可控的周期性支出。这种模式打破了传统“储蓄驱动型”消费的局限,让原本难以企及的优质资产能够通过平摊成本的形式,更顺畅地进入个人的消费周期,实现了从“一次性决策”向“流转式消费”的心理转变。
想要完成得物佳物分期付款,操作的关键在于结算环节的精细化选择。在进入订单确认页面后,用户需在支付方式列表中寻找包含“分期”或“信用支付”字样的选项,这通常与支付宝花呗或得物自带的信用额度相关联。点击该选项后,系统会根据预设的信用等级,弹出不同期限的还款方案,涵盖从3期、6期到12期甚至更长的周期。此时,用户需要确认支付账户的可用额度是否覆盖了单期应还金额,并检查分期协议中的扣款日期,确保支付链路的闭环逻辑完整。
许多用户在操作时容易陷入“月供陷阱”,仅关注每月需支付的金额,却忽略了利息成本的真实权重。深度审视分期方案时,不应被看似微小的分期手续费所迷惑,而应通过计算年化利率(APR)来评估这笔交易的真实代价。每一笔分期背后都隐藏着资金的时间价值成本,如果分期产生的综合费率折算后的年化成本,超过了你手头闲置资金的理财收益率,那么这种支付方式本质上是在消耗未来的购买力。因此,透视分期方案的逻辑,是衡量消费是否理性的第一标准。
掌握得物佳物分期支付的精髓,在于实现消费欲望与财务健康的动态平衡。分期工具是一把双刃剑,它能极大提升即时消费的品质感,但也极易诱发过度消费的心理补偿。明智的消费者会将分期视作一种管理现金流的策略,而非透支未来的手段。建议在利用分期功能时,始终保持对个人每月固定现金流出规模的清醒认知,将分期总额控制在个人可支配收入的边际波动范围内,从而在享受潮流尖货带来的情绪价值时,避免陷入债务循环的泥潭。
相关文章
分期乐还款延期指南
面对还款期限的压力,不少使用分期乐的用户可能会遇到需要延期的情况。在这种情况下,如何妥善处理成为了一个亟待解决的问题。首先,应当及时与平台沟通,了解具体的延期政策和条件。很多金融机构在特殊情况下会给予...
微信分付额度变现方法与风险
微信分付本质上是一种基于闭环生态的消费信贷工具,其核心逻辑在于锁定支付场景,以降低资金外溢风险。然而,用户对于“流动性”的原始诉求与这种受限的信用额度之间,存在着一种天然的张力。当信用额度被限制在特定...
分付如何安全地提取资金
分付制度,在看似简单的商业模式下,隐藏着巨大的潜在风险。它并非简单的资金分散,而是一种复杂的信用博弈,其核心在于“信任”与“控制”的平衡。许多商家将其视为融资手段,却往往忽视了这种机制本身对自身造成的...
国庆熬夜的隐形危害
国庆期间的报复性熬夜现象正在演变为一种群体性行为模式,其危害远超单纯的睡眠剥夺。神经生物学研究显示,连续熬夜会破坏下丘脑-垂体-肾上腺轴的调节机制,导致皮质醇水平异常波动。这种激素紊乱不仅削弱免疫系统...
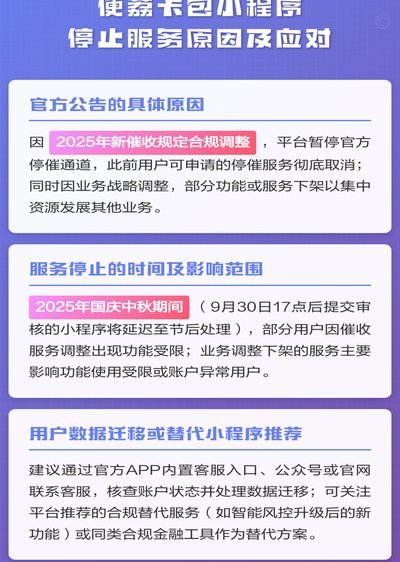
便荔卡延期:两月如何维权?
面对便荔卡包长达两个月的延期,首要任务并非盲目催促,而是进行一次深度的“故障溯源”。这种程度的延期往往超出了网络波动或结算延迟的范畴,极有可能指向后台数据同步异常或权益分配逻辑的底层错误。用户需要通过...
花呗付款后商家提现手续费揭秘
该费用结构绝非一个简单的百分比浮动,它必须从支付清算链条的多个环节进行解构分析。许多用户混淆的是支付终端侧的费用和平台方收取的服务费。核心要点在于,商家所支付的“手续费”,本质上是对平台方提供的三大核...