套花呗容被封难?银行风控大升级
“套花呗容”现象,在支付行业的暗流中逐渐显现,它并非单纯的欺诈行为,而是一个更为复杂且具有系统性挑战的现象。简单地将其归结于“不容易被封”是片面的,事实上,随着监管的日益严格和技术手段的不断发展,套花呗容的风险也在不断被削弱。最初,这种操作的成功很大程度上依赖于对花呗规则的模糊理解和银行风控体系的滞后反应。操作者通过频繁的微小消费、叠加不同的身份信息、利用虚拟账户等手段,试图在风控的视线范围内制造出看似正常的交易记录,从而达到绕过限制的目的。然而,银行并非毫无防备,它们正在积极升级风控算法,更精准地识别出潜在的异常行为。重点在于,花呗容斥的核心在于其‘容错’机制,而银行也在不断提升这种容错的有效性,例如,对交易金额的敏感度、对账户行为的监控频率、对交叉指纹识别的运用等等,都在不断增加操作成本。

更深层次的原因在于,套花呗容的背后反映了用户对支付工具的过度信任以及对自身消费行为的缺乏控制。花呗的便利性、高额的信用额度以及“先消费后还”的模式,在一定程度上降低了用户的风险意识。很多用户并不理解花呗的风险限制、并不关注自己的消费行为,甚至主动将其视为“免息”的资金池。这种对花呗的依赖性,为套花呗容的操作提供了可乘之机。同时,监管部门也意识到问题的严重性,并出台了一系列政策,例如限制花呗的额度、加强风控措施、提高用户教育水平等。然而,这些政策的实施效果取决于用户自身的行为习惯和监管力量的执行力度。因此,将防范套花呗容,首先要从提升用户风险意识入手,让用户真正认识到花呗的风险本质,并自觉地控制自己的消费行为。
从技术角度来看,套花呗容的操作者们并非毫无技术积累,他们利用了网络爬虫、数据分析、信息识别等技术手段,试图在监管的视线之外获取信息,规避风险。然而,银行也在积极应对这些技术挑战,例如,通过大数据分析技术,提前识别出潜在的欺诈行为;通过机器学习算法,不断优化风控模型,提高识别准确率;通过区块链技术,加强支付交易的透明度和可追溯性。随着人工智能、大数据等技术的不断发展,监管部门在防范套花呗容方面的技术能力也将不断提升,使得操作者们面临着越来越高的技术壁垒。
最终,套花呗容的“不易被封”并非毫无可能,关键在于运营者能否持续地适应和改变策略。一个成功的套花呗容运营者,必须具备敏锐的市场洞察力、扎实的风险评估能力、高超的欺诈技巧以及对监管动态的精准把握。但监管的趋势是持续的、动态的,对这些因素的依赖,必然导致操作的脆弱性。因此,花呗容斥的本质,在于其动态博弈的平衡。未来,花呗容斥的演变,将不仅仅是欺诈行为的变与异,更将是监管与技术、用户与银行之间的复杂博弈, 每一个环节的微小调整都可能对整个体系产生深远影响。
相关文章
便荔卡包购物革新:智能消费新体验
便荔卡包购物的核心价值在于其对消费场景的重构能力。这种支付工具通过整合预付费与积分体系,将传统购物的线性流程转化为多维互动体验。用户在完成基础支付后,系统自动触发消费数据分析,生成个性化优惠券并嵌入后...
揭秘二维码支付背后的套现黑幕
二维码支付体系的裂变式渗透正在重塑灰色金融生态,其核心逻辑在于通过支付工具的账户分层与资金拆分实现价值转移。部分从业者利用聚合支付平台的接口漏洞,将商户收款码拆解为多个子账户,通过多设备分拆交易规避风...
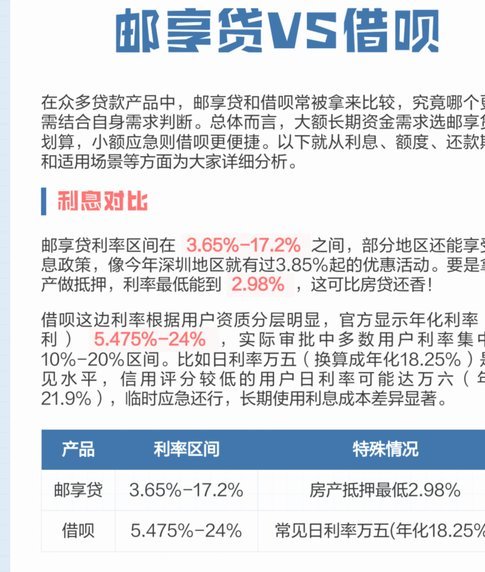
便荔卡VS借呗:哪个更划算?
便荔卡和借呗哪个更划算? 许多人面临短期资金周转需求时,便荔卡和借呗这两个选择常常同时出现。乍看之下,两者都是消费信贷工具,但仔细分析便会发现它们在产品设计、使用场景和成本结构上有着本质区别。理解这...

多久到账?又为何“取不出来”
得物额度取现的实际体验,与官方的宣传信息之间常常存在差异,导致用户产生疑惑和不满。问题的核心在于,即便符合取现条件,并非所有用户都能享受到预计的到账时间,甚至出现无法取现的情况。这背后,涉及的是平台风...
得物:正品保障,还是“毒”?
得物App的崛起,标志着球鞋、潮流玩具、奢侈品等高价值商品交易模式的一次重要转变。最初以“毒”闻名,其核心在于建立一个基于社区的鉴定体系,试图解决假货泛滥的痛点。这种模式并非简单地依靠平台自身审核,而...

灵活还款方案深度解析
在探讨任何信贷产品的实际还款路径时,核心议题从来不是方法论的堆砌,而是如何构建一套与用户现金流周期完美匹配的结算机制。便荔卡包所涵盖的还款方式,本质上是对用户支付习惯和资金周期的立体化捕捉。它远超简单...