分期乐额度:快速变现技巧解析
任何关于“购物额度变现”的讨论,其核心从来不是简单的操作流程,而是一套复杂信用模型在特定平台生态中的资金回流和周转艺术。我们不能将这种行为视作一次单纯的“交易”,而必须将其理解为对平台信用流、资金周转周期和金融风控机制的一次高效利用。深入剖析“分期乐购物额度3秒变现”的底层逻辑,其本质是一种加速回款的资金流操作,而非凭空创造价值的魔法过程。
这种所谓的“3秒变现”表象,实际上是在利用平台信用透支的天然优势,将虚拟的、预授权的购买力,在极短的时间窗口内,转换为可提取的现金流。从财务结构上看,分期乐额度本质上是用户通过大数据评估获得的短期信贷支持,它让用户可以在尚未获得实际资金的前提下,完成高额、即时的消费行为。真正需要解构的是其时间压缩过程:平台从“支付”到“结算”的时间间隔,正是变现环节可介入的黄金切口。专业的执行者不会只关注点点鼠标,而是要掌握资金在不同中间账户(如分销账户、结算池)之间的流动路径,实现从消费行为到资金回笼的极速闭环。
要实现高效的额度变现,流程的细节远比概念描述重要。它并非一个单一的步骤,而是由购买发起、交易中转、分批回款和资金提现四大环节串联的系统工程。首要动作是锁定高额、低复利的信用额度;其次,必须选择支持多级支付回调的商品或服务进行购买,确保资金路径经过多个结算节点;关键操作在于设计支付链路,使资金在支付方、商家和平台方之间反复流转,增加资金停滞和回调的节点,从而缩短平台正常的结算周期。最终的提现环节,则是利用这些滞留在平台层面的资金尾款,通过特定的中介接口,以最快的速度进行提取。
从风险管理角度审视,任何声称“秒变现”的流程,其背后必然伴随着极高的风控风险。从平台风控模型来看,任何过于激进、高频次的额度透支和回款操作,都会被系统标记为异常交易模式,极有可能触发平台的安全警报,导致额度限制甚至永久封号。因此,任何操作的执行都需要具备风险对冲的策略性:必须分批、渐进式地释放额度压力,并在每次变现周期后留有足够的时间窗口进行“冷却期”操作,让账户信用数据恢复到正常交易用户的模型状态。
高级用户对这类变现机制的理解,已超越了简单的操作手册。核心策略在于优化资金的使用效率和降低系统警觉度。优化的路径是:将额度变现与真实的、有货物的采购需求结合起来,制造“需求驱动的周转假象”,从而欺骗风控模型,使其认为这是正常的商业贸易流。同时,利用不同的时间差和商品属性进行分散化变现,分散单个账户的风险权重。本质上,这是在利用平台的“信用信任”与“自动化流程”之间的时间差,进行高频、低曝光的资金周转套利,而非任何简单的“点点鼠标”操作。
综上所述,所谓“分期乐购物额度3秒变现”,是一项结合了金融工程学、网络支付架构知识,以及极高平台系统敏感度要求的复合操作。其成功的前提,绝不是掌握某个秘密的“按钮”或“技巧”,而是对大型电商和支付平台的运行逻辑、风控节点以及资金回笼的底层周期,具备近乎透彻的理解。它是一门关于时间、信用与资金流转的进阶学问,绝非低门槛的快速致富模式。
相关文章
微粒贷跳转分期乐?
最近,一些用户反馈称,在尝试通过微信或支付宝等入口访问微粒贷时,界面跳转到了分期乐。这一现象引发了不少用户的疑问和不解。实际上,这背后涉及的是金融服务平台之间的合作模式及市场策略调整。 微粒贷作为腾...
花呗背后的秘密:揭秘"套花呗"现象
“套花呗”这个现象,在复杂的金融生态系统中,看似简单粗暴的借钱消费行为,实则蕴含着深刻的消费心理和社会经济逻辑。它并非单纯的财务失控,而是一种对短期满足感的强烈追求,以及对传统信贷体系的绕行。观察“套...
便荔卡VS借呗:哪个更划算?
便荔卡和借呗哪个更划算? 许多人面临短期资金周转需求时,便荔卡和借呗这两个选择常常同时出现。乍看之下,两者都是消费信贷工具,但仔细分析便会发现它们在产品设计、使用场景和成本结构上有着本质区别。理解这...
携程拿去花2000为何用不了?
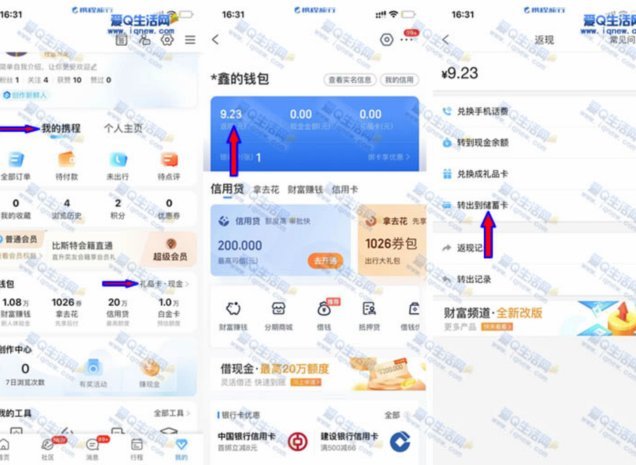
近期,不少携程用户反映遇到“拿去花2000怎么用不了”的问题,这主要是由于平台规则和账户状态的多重因素导致的。首先,需要了解的是,携程的“拿去花”是一种信用消费服务,类似于信用卡,用户可以先消费后还款...
2025白条临时额度变革全解析
2025年,围绕“白条临时额度”的讨论,远非单纯的金融产品解读,而是折射出中国消费金融市场深度变革的趋势。以往,白条的“临时”定位强调了其对现有信用卡用户的补充,主要用于日常小额消费,且额度相对有限。...