便荔卡VS借呗:哪个更划算?
便荔卡和借呗哪个更划算?
许多人面临短期资金周转需求时,便荔卡和借呗这两个选择常常同时出现。乍看之下,两者都是消费信贷工具,但仔细分析便会发现它们在产品设计、使用场景和成本结构上有着本质区别。理解这些差异,才能做出真正符合自身需求的判断。
从产品本质出发,便荔卡更像是一种"循环信用额度工具",它赋予持卡人持续的信用购买力,类似于信用卡的消费模式。而借呗本质上是一种"短期现金借贷服务",以灵活借款和即时到账为特点。这种根本差异决定了它们适用的场景完全不同。前者适合培养消费习惯和信用积累,后者则更适合应对突发资金缺口。
在利率问题上,两者呈现出显著差异。借呗通常采用单利计算方式,透明度较高,但便荔卡的年化利率往往隐藏在免息期条款中。当持卡人未能在免息期内还清余额时,未还本金将立即开始计算高额循环利息。这种设计使得便荔卡在长期使用中可能产生意外的高成本。因此,判断划算与否,关键在于是否能合理规划消费周期。
值得注意的是,便荔卡的"先消费后还款"模式虽然方便,但也容易产生过度消费倾向。而借呗的明确还款期限则有助于用户建立清晰的还款计划。从财务管理角度而言,前者更适合建立信用记录,后者则更利于控制借贷冲动。
从使用成本来看,借呗的固定费率模式虽然看似透明,但在大额借款时可能面临手续费的阶梯式上升。而便荔卡通常设有最低还款额,虽然避免了立即全额还款的压力,却可能导致利息不断滚转。这种设计差异直接影响着最终的资金成本。
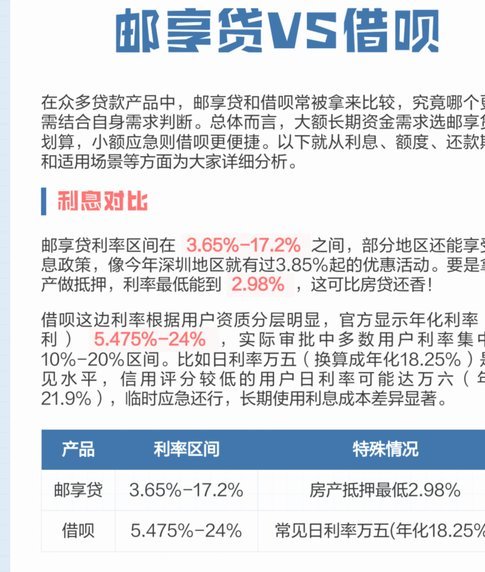
最终判断哪个更划算,需要结合个人信用状况、资金需求特性和还款能力来综合考量。对于信用记录良好且具备规范消费习惯的人来说,便荔卡可能是一种长期信用管理工具;而对于临时性资金需求,借呗则提供了更为直接有效的解决方案。关键在于理解两种产品的运作机制,避免在不知不觉中陷入高成本的信用循环。
相关文章
花呗套现:风险重重,后果堪忧
近年来,随着互联网金融的快速发展,各种支付和借贷工具层出不穷。其中,支付宝旗下的“花呗”因其便捷性和消费额度上的灵活性深受广大用户喜爱。然而,在这种便利的背后,一些人试图通过不正当的方式利用花呗进行套...
羊小咩提现:风险还是陷阱?
近年来,随着电商平台的快速发展,各类购物积分、会员权益等优惠政策层出不穷。其中,“羊小咩”作为一种新兴的购物额度提现服务,逐渐吸引了消费者的关注。然而,面对市场上的各种声音,消费者不禁要问:羊小咩购物...
得物提现到账时间:多久能收到?
得物App作为一个知名的潮流购物平台,对于用户来说,享受便利的同时也 首先,小额提现通常会在几分钟内完成。这是因为得物平台对于小额交易有较为灵活的资金流动安排,以保证用户的即时资金需求得到满足。一...
男演员家中猝死引警钟
2023年1月,一位备受瞩目的男演员在家中突然离世,引发广泛关注。据警方和家属透露,男演员于1月10日深夜出现身体不适,但家人未能立即察觉异常,直到12日傍晚,男演员仍未归家,家人担忧之下开始寻找,最...
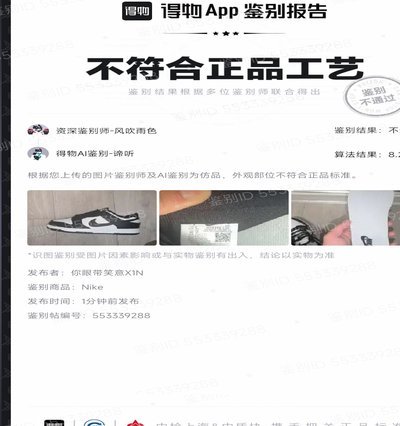
得物:正品保障,还是“毒”?
得物App的崛起,标志着球鞋、潮流玩具、奢侈品等高价值商品交易模式的一次重要转变。最初以“毒”闻名,其核心在于建立一个基于社区的鉴定体系,试图解决假货泛滥的痛点。这种模式并非简单地依靠平台自身审核,而...

白条套现费多少?细问成本逻辑
“白条套出来手续费多少”并非一个可以依赖单一费率模型来回答的数值,它本质上是一个复杂的、多维度的资金风险定价过程。从专业的金融结构角度审视,任何平台声称的手续费,都只是整个资金链条成本体系中的一个可见...