秒贷背后的信用博弈
“征信很花秒下5000的”这句话,背后隐藏着中国社会信用体系的复杂逻辑以及金融科技发展的深刻变革。简单理解,它并非仅仅指个人征信报告的获取成本,而是意味着,在信用体系的构建和维护过程中,投入的时间和精力——数据收集、模型构建、风控算法优化、甚至信用报告的验证和纠正——都在成本上体现。 传统意义上,征信的建立和维护需要庞大的专业团队,耗费大量的人力和物力。而现在,随着数据技术的飞速发展,特别是人工智能和大数据技术,信用数据的获取和处理变得更加高效,但同时,这也催生了一个新的商业模式:利用这些技术,以极短的时间内,通过精准的信用评估,对大量人群进行“秒贷”服务,从而实现快速的资金流动。 5000元这个数字,代表着一个大概的资金规模,也反映了“秒贷”服务的核心需求——快速、便捷的资金支持。 这种模式的兴起,实际上是信用体系商业化的早期探索,但同时也带来了巨大的风险。数据质量、算法的公平性、监管的力度,都直接关系到整个信用体系的健康运行。
更深层次的思考,是“征信很花秒”反映了社会经济结构的转变。 过去,信用评估主要依赖于传统的担保方式和抵押物,评估周期较长,且对借款人要求较高。 而如今,金融科技公司通过对互联网行为、消费习惯、社交关系等多元数据进行分析,构建了更全面的信用画像。 这种“数据驱动”的信用评估模式,降低了准入门槛,为更多人群提供了金融服务,也促进了经济的循环激活。 但与此同时,这种模式也容易滋生“数据赤霄”现象,即借款人通过改变行为模式,欺骗算法,从而获得贷款。 这种欺诈行为不仅损害了信用体系的公信力,也增加了金融风险。
这种“花秒”的效率,并非简单的技术提升,更重要的是对“信任”的重新定义。 传统的信用评估基于对借款人个人信息的了解,而现在,信用评估更多地依赖于对行为数据的分析。 这种转变本身就蕴含着风险。 数据本身并非客观,它容易受到个人行为的影响,也容易被利用。 因此,在追求效率的同时,必须建立完善的风险管理机制,确保信用评估的公平性和准确性。 这需要金融监管部门加强对金融科技公司的监管,规范数据的使用,建立有效的信用监测预警机制。
此外,我们还需要关注“征信很花秒”对社会公平的影响。 并非所有人都拥有足够的数据积累,例如,年轻人、农民工等群体,在互联网时代的参与度相对较低,这可能导致他们在信用评估中处于劣势。 因此,在推动金融科技发展的同时,也需要采取措施,弥合数字鸿沟,确保所有人都享有平等的金融服务机会。 这不仅是监管部门的责任,也是金融科技公司应承担的社会责任。 最终,一个健康的信用体系,应该建立在公平、透明、可信的基础上,为社会经济的健康发展提供坚实的基础。
相关文章
羊小咩便荔卡包如何安全提现
想要实现羊小咩便荔卡包内资金的顺利流转,首先必须理解其背后的结算逻辑。提现并非简单的点击操作,它是一个涉及余额校验、额度核算与链路确认的闭环过程。在操作前,用户需要先行确认卡包内的可用余额是否已达到平...
得物分期付秒套现攻略与风险
### 得物分期付套现:高阶玩家的策略与风险边界 在得物分期付的信用博弈中,“秒套现”并非简单的套现操作,而是一场对平台信用机制的深度解构。真正的套现高手需要构建完整的资金流闭环,通过高频交易、信用...
分期乐哪里看总待还
了解分期乐上的“总待还”情况,对于用户而言至关重要。首先,进入个人中心页面,找到并点击“我的订单”,在这里可以查看所有已购买的商品信息以及相应的分期还款详情。其次,每个商品下方通常都有“查看账单”的选...
得物佳物分期付款攻略
得物佳物分期的核心本质,并非单纯的支付手段更迭,而是消费升级背景下一种灵活的资金杠杆。在面对高客单价的潮流尖货或奢侈品时,用户通过分期支付来对冲即时的现金流压力,将原本由于资金集中带来的购买阻碍,转化...
从“秒提秒到账”看现代支付的底层逻辑和风险边界
花呗秒提功能的底层逻辑建立在实时风控系统与资金池动态调配机制之上。当用户发起提取请求时,系统需在毫秒级完成信用评估、额度校验与资金划拨三个核心环节。这种高效运作依赖于分布式计算架构与机器学习模型的协同...
鹿优选临时额度能提现?这样看!
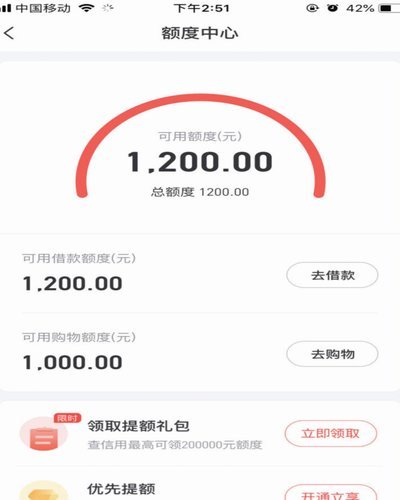
临时额度本质上并非具有完全流动性的银行存款,它更像是一种系统层面的“交易预授权金”或“生态权益凭证”。深入理解这一点,是分析“鹿优选临时额度是否可以提现”的前提。从资金流向模型来看,这些临时额度在发放...