鹿优选临时额度能提现?这样看!
临时额度本质上并非具有完全流动性的银行存款,它更像是一种系统层面的“交易预授权金”或“生态权益凭证”。深入理解这一点,是分析“鹿优选临时额度是否可以提现”的前提。从资金流向模型来看,这些临时额度在发放之时,其效力是与特定的使用场景、时间周期以及服务生态紧密捆绑的。系统赋予该额度的唯一目的是引导用户进入特定的交易闭环,从而提高平台的活跃度和用户黏性。这意味着,其设计初衷和底层机制就排除了直接将其转化为现金流(即所谓的“提现”)的可能性。任何声称能够绕过平台限制进行提现的行为,从资金结算和风险控制角度看,均是违背其原始设计逻辑的。真正的专业视角,应当将问题从“能不能提现”转化为“如何最大化利用其预授权价值”。
我们必须从支付结算和平台规则两个维度来审视其可兑现性。从支付角度,提现意味着需要将平台虚拟信用转化为外部可支配的法定货币,这涉及复杂的清算周期、反洗钱机制以及第三方支付渠道的合规要求。平台出于风险隔离和资金周转的考量,通常会将这种临时额度的性质定为“虚拟信用点”,而非“可提现资金”。从平台规则角度来看,该额度的使用权是受限的,它往往限定在特定品类、特定时间段或需要达到某一消费门槛的组合服务中。如果用户尝试通过技术漏洞或外部手段进行强制提现,系统会立刻触发风控机制,导致额度被冻结甚至永久性作废。理解这些硬性约束,是处理任何虚拟信用额度问题的第一课。
既然直接的现金化路径被封锁,那么核心解决思路必然转向“价值转换”和“生态捆绑”。专业用户群体的策略,绝不是纠结于能否拿到现金,而是关注如何实现其最大的效用转化。这个临时的额度,其真正价值在于它作为“启动资金”或“锚定价值”的作用。优秀的利用方式包括:将其与高门槛但极具价值的组合套餐进行搭配购买;将其作为参与新品测试或早期内测项目的“入场券”;抑或是用于解锁需要达到消费梯度的进阶权益。关键在于,用户需要主动研究平台的权益结构,将临时额度嵌入到能形成最大复利效应的消费流程中,完成从“预授权金”到“实物服务”的转化。
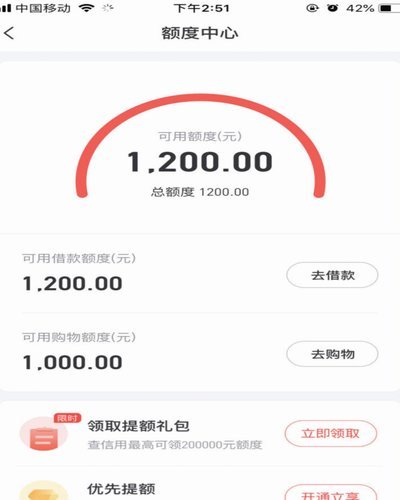
从运营策略和政策层面上看,临时额度的生命周期管理具有高度的不可逆性。平台方发放此额度,实际上是在为促成交易设立了一个激励锚点,其生命周期和退款政策都是由其运营规则所严格约束的。因此,在探讨“提现”之前,用户必须仔细核对配套的《用户协议》和《虚拟权益使用指南》。任何规避规则的尝试,都属于灰色地带,一旦触发系统风控,不仅无法收回资金,还可能影响用户后续的账户信用评级。我们应将此额度视为一个需要“消耗”的、具备时效性的优惠券,而非可以“回购”的存款。只有彻底掌握其时间窗口和消耗机制,才能避免因误解其性质而造成价值流失。
相关文章
微信分付能套现吗?真相在这里
近年来,微信的分付功能因其便捷性和用户基数庞大而备受关注。但围绕“微信分付是否能套现”这一话题,却引发了不少争议和讨论。首先需要明确的是,任何形式的金融产品或服务都有其使用规则和监管要求。就目前而言,...

分付提现,轻松零钱
### 分付提现到零钱:技术创新与支付体验的完美结合 在现代金融服务中,支付方式的多样化需求日益增长,而分付提现到零钱正是这一趋势中的一个重要实践。这种支付模式不仅满足了用户对便捷性和灵活性的追求,...

如何巧妙利用小额信用贷款上限?
随着移动支付和信贷服务的普及,越来越多的人倾向于使用小额信用贷款来应对临时的资金周转问题。这种情况下,“羊小额度”实际上是指一些平台为了风控考虑而设立的小额借款上限。如何有效利用这些小额信用额度,成为...

白条套用:商业智慧与风险掌控
### 资金流转的艺术:白条套用的商业智慧与风险 在商业世界的暗流中,资金的时间价值始终是企业生存与发展的核心命题。资金的流转不仅仅是简单的支付与收款,更是一场关于效率与风险的博弈。白条套用,作为一...

分付可套现吗?
分付作为互联网金融平台推出的信用支付工具,其核心逻辑建立在资金闭环管理之上。平台通过大数据风控模型对用户行为进行实时监测,任何试图将信用额度转化为现金的行为都会触发异常交易预警。这种设计本质上是将信用...

教你如何快速变现闲置物品
### 美团月付回收平台的使用方法 美团月付回收平台的核心在于解决用户的资金周转问题。用户可以通过该平台将闲置物品快速变现,而无需经过传统的二手交易市场或拍卖行。与传统方式不同,美团月付回收平台通...