拿去花额度:你真的能“提现”吗?
许多用户在面对“拿去花”额度时,往往存在一种直觉性的误解,认为这像银行卡里的余额一样,只要点击“提取”就能直接转化为现金。实际上,拿去花额度本质上是一条授信额度,它更接近于一种“预备金”状态,而非现成的流动资金。所谓的“提现”过程,逻辑上并非简单的资金划转,而是一次即向金融机构发起即时性的贷款申请与审批。当你试图将这部分数字化的信用转化为银行卡里的实物货币时,你实际上是在利用已有的信用背书,向系统请求一笔短期或长期的资金借贷。理解了这一底层逻辑,才能避免在操作时产生“钱已经是我的了”这种心理错觉,从而更理性地评估后续的还款压力。

具体的提取路径,通常遵循着一套严密的自动化审批流程。用户进入“拿去花”界面后,首要任务是根据当下的资金需求,手动输入或滑动选择一个具体的借款金额。随后,系统会根据当前的授信条件,实时计算出对应的利息成本、还款期限以及具体的还款方式,例如分期还款或随借随还。在确认这些关键信息无误后,点击确认申请,资金便会通过系统后台的结算链路,直接进入你绑定的支付宝余额或指定的银行卡账户中。这个过程看似仅需几秒,但背后涉及的是实时风控模型的演算,每一次点击申请,其实都在对你的资金用途和还款意愿进行一次微观的信用压力测试。
然而,透视“提现”背后的成本结构,往往比操作本身更具技术含量。很多用户在操作时容易被看似微小的“日利率”或“月利率”所迷惑,忽略了实际年化利率(APR)的真实水平。提取过程中的每一个节点,都隐藏着资金的时间价值成本。如果仅仅为了短期周转而盲目提取大额额度,忽略了分期还款中产生的利息累积,极易导致债务规模在不知不觉中失控。因此,深度分析额度使用的核心不在于“怎么取”,而在于“取多少”以及“如何对冲利息成本”。必须建立起对年化利率的敏感度,才能在享受流动性便利的同时,避免陷入高息债务的扩张陷阱。
从长期的信用管理视角来看,拿去花额度的使用状态与额度本身的可提取性是深度耦合的。额度的持续存在与灵活提取,高度依赖于用户过往的还款行为与授信规模的稳定性。频繁的、无规律的大额提取,可能会触发风控系统的预警,导致额度收缩甚至授信降级。明智的策略应当是将这部分额度视为一种“应急杠杆”而非“消费预算”。通过维持健康的授信使用率,并确保还款节点的准时性,用户才能在真正需要流动性支持时,依然能够获得丝滑的提取体验。真正的专业操作,是让额度成为信用资产的增值工具,而非消耗信用的财务负担。
相关文章
携程花支付全攻略
携程拿去花,作为一种便捷的旅行支付方式,在当今快节奏的生活环境中受到了越来越多人的喜爱。它不仅提供了灵活多样的还款选项,还为用户节省了不少开支。通过绑定信用卡或储蓄卡,消费者可以享受到“先消费后付款”...
分期乐购物额度如何提现?手把手教你详细的提现步骤
在数字化消费的时代,许多电商平台都提供了购物额度服务,分期乐便是其中之一。用户可以通过申请购物额度来提前享受购物的乐趣,分期付款的模式也让消费变得更加灵活。然而,如何有效地将购物额度中的资金提现,对于...
得物提现步骤详解
得物(原名“得物App”)是一个综合性的消费购物平台,其在用户间享有较高的信任度,同时也提供丰富的商品种类。若用户在得物有需要变现的情况,了解正确的提现步骤至关重要。首先,用户需要登录得物App,进入...
分期乐额度:快速变现技巧解析
任何关于“购物额度变现”的讨论,其核心从来不是简单的操作流程,而是一套复杂信用模型在特定平台生态中的资金回流和周转艺术。我们不能将这种行为视作一次单纯的“交易”,而必须将其理解为对平台信用流、资金周转...
男演员家中猝死引警钟
2023年1月,一位备受瞩目的男演员在家中突然离世,引发广泛关注。据警方和家属透露,男演员于1月10日深夜出现身体不适,但家人未能立即察觉异常,直到12日傍晚,男演员仍未归家,家人担忧之下开始寻找,最...
得物:正品保障,还是“毒”?
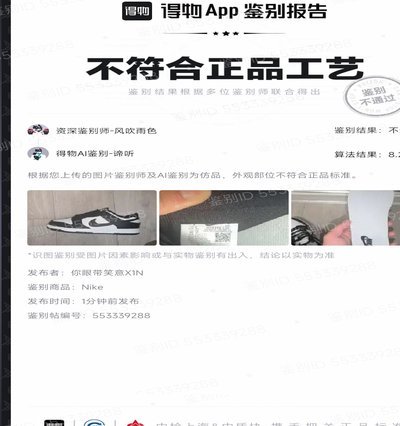
得物App的崛起,标志着球鞋、潮流玩具、奢侈品等高价值商品交易模式的一次重要转变。最初以“毒”闻名,其核心在于建立一个基于社区的鉴定体系,试图解决假货泛滥的痛点。这种模式并非简单地依靠平台自身审核,而...