花呗贷款平台靠谱吗?看完别踩坑
判断“用花呗贷款的平台是否安全”,本质上是在辨析资金的真实来源与金融机构的准入资质。用户口中的“安全”,往往混淆了蚂蚁集团旗下的正规授信业务与那些寄生在花呗品牌之上的第三方中介。真正的安全并非仅仅指支付链路的加密技术,而在于该平台是否具备金融牌照,以及其资金调度是否受监管机构的严密监控。如果一个平台仅通过“提现花呗额度”或“信用分换现金”作为营销噱头,而无法明确说明其背后的贷款主体,那么这种安全感完全是建立在对品牌认知的误读之上。
正规的信用贷款生态,其底层逻辑是“数据驱动的授信”。当你在支付宝官方渠道看到与花呗额度关联的贷款产品时,其背后通常是持牌银行或消费金融公司,通过接入蚂蚁的征信数据进行风险定价。这类平台的安全性由监管框架背书,所有的借贷行为、利息计算以及还款路径都在央行的征信系统内留痕。这种安全感来源于闭环的监管逻辑,而非单纯的技术防守。用户应当关注的是合同中明确的年化利率(APR)以及放款方的工商信息,而非仅仅依赖于UI界面的视觉熟悉感。
然而,暗流涌动的灰色地带往往利用“花呗”这一高认知度的符号进行包装。许多非法的贷款平台,通过伪装成花呗的“提额助手”或“额度变现”工具,诱导用户提供身份证、验证码甚至进行转账操作。这类平台的危险之处在于其隐蔽性——它们不直接侵犯你的资金,而是通过诱导性的操作完成“信息窃取”或“套路贷”的闭环。一旦用户在这些非官方渠道输入敏感信息,不仅面临直接的财产损失,更可能导致个人征信数据的泄露,进而被用于更深层的金融诈骗,这种风险是链条式的,难以通过事后补救来完全抵消。
深度审视这种借贷行为,真正的风险往往隐藏在“合法”的表象之下。即便是在合规的平台进行贷款,用户也必须意识到信用扩张带来的边际成本。每一次额度的调用和还款行为,都会在你的征信报告上留下深刻的足迹,这种数据的流动性意味着你的财务杠杆正在实时被金融机构观测。所谓的“安全”不应仅停留在防止被骗,更应延伸到对债务规模与还款能力的理性控制。忽视利率成本与还款压力,即便是在最安全的官方平台,依然会陷入个人财务结构的崩塌,这才是用户应当警惕的、最高维度的风险。
相关文章
便荔卡取现如何提前还清
便荔卡包取现提前结清,并非单纯的财务技巧,更是一种对自身财务健康的深度认知与积极应对。长期以来,人们习惯于以“先消费后还款”的方式进行生活,尤其是通过“便荔卡”等便捷支付方式,使得资金流转更加频繁,也...
微信提现实用技巧
微信提现已成为许多人日常财务管理的一部分,但你知道如何高效地进行提现操作吗?以下是六个实用的微信提现技巧,助你节省时间和成本。 ### 技巧一:绑定储蓄卡进行低费用提现使用微信支付绑定的储蓄卡往往比...
美团额度如何合理变现?
随着移动支付和在线平台的普及,美团这样的综合性服务平台为用户带来了极大的便利。然而,在享受其带来的优惠和服务的同时,许多用户也会面临一个问题——如何合理利用自己的可用额度进行资金周转。在探讨这个问题之...
分期乐套现真相:秒到背后的风险与陷阱
“分期乐套现秒到”这个概念,在当前金融科技浪潮下,蕴含着一种高度扭曲的期望和对金融产品本质的误解。它并非指一种全新的交易模式,而是围绕着“分期付款”的消费APP,利用社交裂变和“心理锚定”效应,构建了...
花呗能提现吗?看完这些细节要小心!
## 花呗提现:一场信用与风险的博弈 花呗作为支付宝推出的信用支付产品,在当代年轻人中备受欢迎。这种先消费后还款的模式看似便利,实则暗含玄机。许多用户在使用过程中会产生一个疑问:如何将花呗中的额度转...
分付借给他人要注意什么?平台规则与风险解析
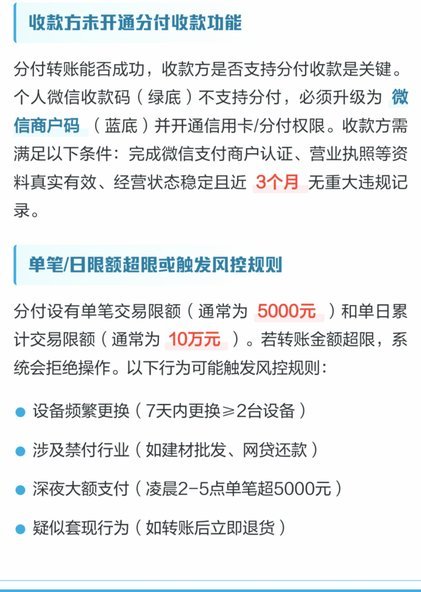
分付作为腾讯旗下的信用支付产品,其核心设计初衷在于满足用户日常消费场景的分期需求,而非信贷资金流转。试图将账户内的额度直接转借给个人,本质上已经偏离了契约规定的资金用途限制。平台系统对此有严格的监控机...