分付借给他人要注意什么?平台规则与风险解析
分付作为腾讯旗下的信用支付产品,其核心设计初衷在于满足用户日常消费场景的分期需求,而非信贷资金流转。试图将账户内的额度直接转借给个人,本质上已经偏离了契约规定的资金用途限制。平台系统对此有严格的监控机制,任何异常的大额转出或转账操作都会触发风控预警。因此,从规则层面审视,直接转账不仅不可行,更可能被视为违规使用信用产品。用户若强行尝试寻找第三方渠道操作,极大概率会被拒绝交易,甚至面临账号功能受限的风险,必须清醒认识到资金用途的边界。
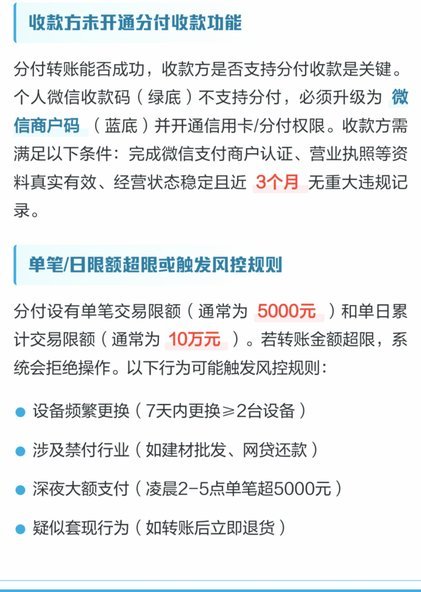
涉及个人资金往来时,合规性始终是首要考量因素。如果通过非正规手段将分付额度转移给他人使用,实质上构成了变相的无抵押贷款行为,这在法律界定上容易触及违规转贷的红线。一旦资金流向不明或涉及高利贷风险,出借方与借款方都可能卷入复杂的纠纷之中。平台对于资金用途的监管日益严格,明确禁止消费信贷流入股市、楼市或与个人借贷相关的场景。忽视这些警告不仅会导致征信受损,还可能因为违反金融监管规定而承担连带责任,得不偿失。

信用体系的维护依赖于用户的规范操作,任何违规尝试都会留下痕迹。分付账户内的每一笔资金变动都会被记录在案,若发现有转借行为,系统会自动判定为恶意套现或违规使用。轻则导致额度被冻结、服务暂停,重则影响个人在腾讯生态乃至其他金融机构的信用评级。很多用户误以为可以通过代还或转账来维持信用,实则这种行为会被风控模型捕捉。长期以来的合规记录是享受金融服务的基石,切勿因一时的便利而破坏整个信用链条的安全性。

面对亲友的资金周转需求,应当寻求合法合规的解决路径而非触碰平台禁忌。建议通过正规银行转账或消费后自行偿还的方式提供协助,避免直接动用信用额度进行资金划拨。真正的帮助在于引导对方建立健康的财务规划,而不是通过违规操作来解困。保持账户用途的纯净不仅能保障自身权益,也能维护良好的信用记录。在金融工具日益普及的今天,坚守规则意识才是应对复杂经济环境的最优策略,让每一笔支出都回归其应有的消费属性,远离灰色地带带来的潜在危机。
相关文章
轻松提现,得物资金多久到微信账户
得物平台的微信提现功能为用户提供了便捷的资金流转服务,然而,许多用户对于提现到账的时间存在疑问。实际上,提现时间受到多种因素的影响,包括但不限于网络状况、银行工作日及具体处理流程等。通常情况下,在提交...
分付取现:新金融的机遇与挑战
分付取现app:便捷与风险并存的新时代金融服务工具 在当下互联网金融高速发展的背景下,分付取现app作为一种新型服务模式应运而生。它打破了传统金融服务的时间与空间限制,让用户能够随时随地解决资金周...
分期乐还款延期指南
面对还款期限的压力,不少使用分期乐的用户可能会遇到需要延期的情况。在这种情况下,如何妥善处理成为了一个亟待解决的问题。首先,应当及时与平台沟通,了解具体的延期政策和条件。很多金融机构在特殊情况下会给予...
拿去花灵活提现攻略
近年来,随着互联网金融的蓬勃发展,“拿去花”作为一种灵活便捷的小额信用贷款产品,受到了众多用户的青睐。而“拿去花提现”,则是指用户通过平台将已借出的资金提前收回的操作方式。这种方式不仅满足了临时资金周...
得物月付退款全攻略
在得物月付套现退款流程中,用户首先需通过平台提供的功能开启退款请求。这通常意味着点击“我的订单”或专门的服务页面,并选择需要处理的具体订单。接着,用户需填写退款申请,包括详细的原因描述,以便平台审核时...
分付提现:新生态与商业探索
“分付提现”这一模式,在数字经济的浪潮下,已经不再是简单的支付工具升级,而逐渐演变成一种复杂而微妙的生态系统。它源于对传统金融服务的痛点反思:单点支付的信任风险、频繁的跨界结算成本、以及对交易双方数据...