网贷套路贷的真相解析
网贷套路贷的核心往往隐藏在看似合理的费率结构之下。正规贷款会明确展示年化利率,而此类借贷则通过服务费、管理费、咨询费等多名目层层加码。借款人初始接触时只看到日息几分钱,但实际扣除的手续费一旦计入成本,综合年化利率早已突破法律保护上限。这种“砍头息”模式导致到手资金少于合同金额,还款压力却未减少半分。用户陷入债务陷阱的初期往往难以察觉真相,直到第一笔还款账单来临时才惊觉数字与预期完全不符,法律规定的利息红线已被复杂条款彻底架空。
债务滚雪球是另一重致命陷阱。当借款人在短期高息压力下无法偿还时,平台会诱导其进行“转贷”或再次申请新贷款来填补窟窿。这种拆东墙补西墙的操作不仅延长了还款周期,更让利息随着时间推移呈指数级增长。某些不良机构甚至会在后台设置自动扣款机制,利用用户授权在不经意间将旧债转化为更高额的新本金。一旦陷入这个闭环,借款人便失去了对债务总量的控制权,原本几千元的借款最终可能演变成需要耗尽数年劳动收入才能偿还的巨额坏账。
暴力催收早已进化为侵犯隐私的精准打击手段。申请贷款时强制索取通讯录权限并非出于风控需求,而是为了在违约后形成心理施压工具。放款机构会定向轰炸借款人的亲友、同事甚至领导群发短信或电话骚扰,公开欠款事实以摧毁受害者的社会信誉。更有甚者拍摄所谓“不雅照片”作为威胁筹码,迫使弱势个体屈从于不合理债务。这种对人格尊严的践踏使得受害者产生严重的心理创伤,往往不敢寻求外界帮助而选择默默承受压力直至崩溃边缘。
面对受害者的维权尝试,套路贷方常利用法律程序进行反制。他们手握伪造证据或格式合同起诉借款人,在诉讼过程中要求偿还包含非法利息的款项。由于普通大众缺乏法律知识,容易误以为法院判决意味着欠债还钱是天经地义而全盘接受赔偿建议。实际上,超过法定利率上限的部分根本不应受法律保护,但繁琐的证据认定过程让许多人在疲惫中放弃抗辩。这种利用信息不对称进行的司法博弈,进一步巩固了非法借贷机构的利益链条。
识别网贷陷阱需要穿透表面话术看清本质。正规金融机构不会通过短信链接跳转下载不明 APP,也不会要求提前支付任何保证金或验证金。借款人在签约前务必核实平台是否有放贷资质,仔细阅读合同细则中关于违约金的计算方式以及是否包含隐性收费条款。警惕那些承诺“无视征信”、“秒到账却利率高企”的宣传口号,这些通常是非法平台的诱饵特征。建立正确的借贷认知比事后维权更为关键,理性评估自身还款能力才是抵御此类金融风险的最终防线。
相关文章
得物月付退款全攻略
在得物月付套现退款流程中,用户首先需通过平台提供的功能开启退款请求。这通常意味着点击“我的订单”或专门的服务页面,并选择需要处理的具体订单。接着,用户需填写退款申请,包括详细的原因描述,以便平台审核时...
美团额度如何合理变现?
随着移动支付和在线平台的普及,美团这样的综合性服务平台为用户带来了极大的便利。然而,在享受其带来的优惠和服务的同时,许多用户也会面临一个问题——如何合理利用自己的可用额度进行资金周转。在探讨这个问题之...
花呗能提现吗?看完这些细节要小心!
## 花呗提现:一场信用与风险的博弈 花呗作为支付宝推出的信用支付产品,在当代年轻人中备受欢迎。这种先消费后还款的模式看似便利,实则暗含玄机。许多用户在使用过程中会产生一个疑问:如何将花呗中的额度转...
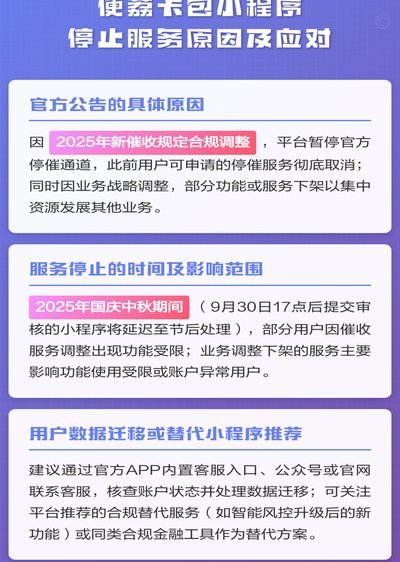
便荔卡延期:两月如何维权?
面对便荔卡包长达两个月的延期,首要任务并非盲目催促,而是进行一次深度的“故障溯源”。这种程度的延期往往超出了网络波动或结算延迟的范畴,极有可能指向后台数据同步异常或权益分配逻辑的底层错误。用户需要通过...
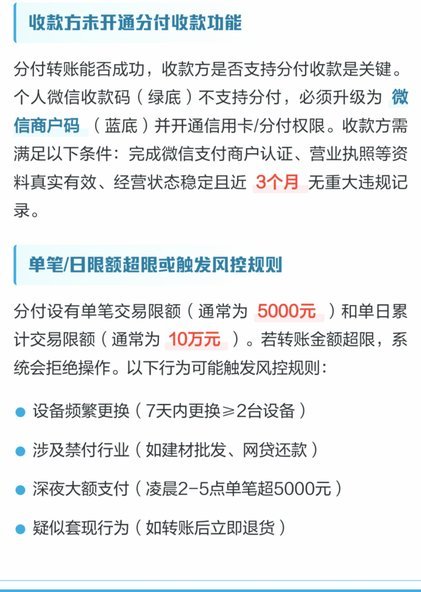
分付借给他人要注意什么?平台规则与风险解析
分付作为腾讯旗下的信用支付产品,其核心设计初衷在于满足用户日常消费场景的分期需求,而非信贷资金流转。试图将账户内的额度直接转借给个人,本质上已经偏离了契约规定的资金用途限制。平台系统对此有严格的监控机...
分付提现,轻松零钱
### 分付提现到零钱:技术创新与支付体验的完美结合 在现代金融服务中,支付方式的多样化需求日益增长,而分付提现到零钱正是这一趋势中的一个重要实践。这种支付模式不仅满足了用户对便捷性和灵活性的追求,...