羊小咩便荔卡如何安全提现
“羊小咩便荔卡提现出来”这一操作看似是简单的资金提取动作,实质却是平台将内部沉淀的数字资产重新注入外部流动性网络的战略选择。传统积分或会员额度往往受限于封闭生态的内部循环,而打通现金出口直接回应了用户对真实购买力的渴求。此举能有效拉升账户活跃度与跨端调用频次,但也迫使运营重心从单纯的流量收割转向更为复杂的资金池调度与预期管理。
资金流出通道的开启必然伴随风控模型的动态校准。提现环节表面仅是一个点击动作,实则需要在反洗钱识别、异常交易拦截与用户体验之间寻找精妙平衡。系统会实时追踪提现频次、金额分布与关联设备指纹,一旦触及预设阈值即刻触发人工复核或延迟到账机制。这种隐形的风险过滤绝非刻意设置障碍,而是为了防范资金池被灰色套利行为击穿,确保底层结算网络维持长期稳定运转。
从用户行为角度看,愿意主动操作提现的人群往往对资产控制权有更高要求。他们不仅关注账面数字的增长,更在意权益能否在真实消费场景中兑现为购买力。平台若仅提供单向的消费抵扣路径,容易引发虚拟资产焦虑;开放提现则相当于给予用户退出机制的信任背书。这种双向流动的设计能显著提升账户生命周期价值,但也要求产品具备更强的资金透明度与预期管理能力。
监管维度上,此类功能已逐步纳入支付机构备付金管理的范畴。平台需确保资金来源合法、结算路径清晰,并严格区分经营性资产与用户预付资金。提现规则的每一次微调,都可能是对合规边界的试探与收敛。未来该功能的存续不取决于技术能否实现,而在于能否在流动性便利与金融安全之间建立可持续的契约关系,最终沉淀为可复制的数字资产流通范式。
相关文章

分期乐额度能否套现真伪探秘
近年来,随着互联网金融的迅猛发展,分期付款购物成为了越来越多人的选择。其中,分期乐作为行业内的佼佼者,以其便捷的服务和灵活的消费模式深受年轻人的喜爱。然而,在这片繁华的背后,“套现”这一现象也逐渐浮出...

羊小咩便荔卡包如何安全高效提现
羊小咩便荔卡包,作为一款新兴的数字金融产品,其核心在于灵活的额度管理和便捷的支付体验。用户在使用过程中,常常会面临“羊小咩便荔卡包额度怎么提现”的问题。这并非简单的提款操作,而是涉及到平台的信用体系、...
轻松提现,得物资金多久到微信账户
得物平台的微信提现功能为用户提供了便捷的资金流转服务,然而,许多用户对于提现到账的时间存在疑问。实际上,提现时间受到多种因素的影响,包括但不限于网络状况、银行工作日及具体处理流程等。通常情况下,在提交...
羊小咩分期还款怎么操作?
分期还款对于许多消费者来说是一种非常实用的金融工具,尤其是在面对大额消费时。羊小咩作为一个虚拟角色或品牌标识,在这里我们假设它代表了一款产品或者服务的应用场景中的一种用户形象——即那些寻求灵活财务解决...
分付借给他人要注意什么?平台规则与风险解析
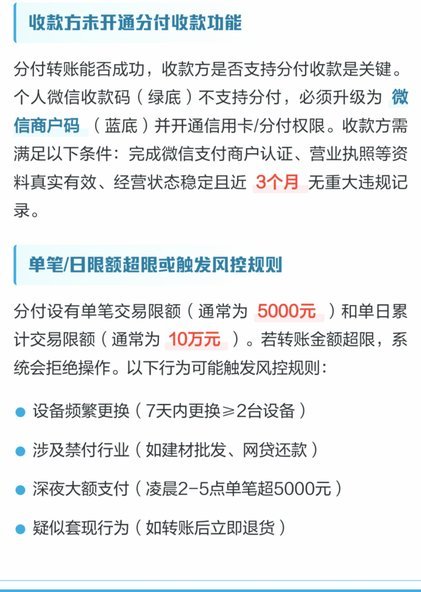
分付作为腾讯旗下的信用支付产品,其核心设计初衷在于满足用户日常消费场景的分期需求,而非信贷资金流转。试图将账户内的额度直接转借给个人,本质上已经偏离了契约规定的资金用途限制。平台系统对此有严格的监控机...

如何巧妙利用小额信用贷款上限?
随着移动支付和信贷服务的普及,越来越多的人倾向于使用小额信用贷款来应对临时的资金周转问题。这种情况下,“羊小额度”实际上是指一些平台为了风控考虑而设立的小额借款上限。如何有效利用这些小额信用额度,成为...