微信分付如何合规提现到零钱账户?
微信分付作为微信支付生态中的信用工具,其设计初衷是为用户提供便捷的消费分期服务。从技术架构上看,该产品依托微信支付的账户体系,通过信用评估模型确定用户的额度。值得注意的是,分付的账期机制与传统信用卡存在本质差异,其资金流转路径需经过多重风控节点。这种设计既保障了资金安全,也限制了直接套现的可能性。平台方通过设置消费场景白名单、交易对手资质审核等手段,有效阻断了资金违规转移的通道。
在实际操作层面,部分用户尝试通过虚拟商品交易、第三方支付工具中转等方式实现资金转移。这类行为往往涉及复杂的账户链路设计,例如利用微信零钱通与分付账户的关联性,通过高频小额转账完成资金归集。但此类操作存在显著风险,不仅可能触发风控系统的人工审核,还可能因交易异常导致账户被冻结。更关键的是,这种资金挪用行为违背了金融监管对支付工具使用的合规要求。
从金融监管视角观察,微信分付的套现行为本质上属于违规资金流动。监管部门通过建立资金穿透式监管体系,要求所有支付交易必须符合实名制、场景真实性等基本原则。任何试图绕过这些规则的行为,都会面临账户降权、额度冻结甚至法律追责的风险。值得注意的是,部分用户误将分付视为现金账户,这种认知偏差往往导致其忽视了资金使用的合规边界。
技术层面的防范措施持续升级,包括引入AI风控模型实时监测异常交易模式,以及通过区块链技术实现交易链路的不可篡改记录。这些技术手段的结合,使得资金转移的隐蔽性操作变得愈发困难。同时,微信支付持续优化账户分级管理机制,对高频交易账户实施动态额度调整,从源头遏制违规资金流动的可能性。
用户心理层面,部分群体对分付的误解源于对信用支付工具的认知偏差。他们往往将分付视为类似现金的流动性工具,却忽视了其本质上是信用借贷关系。这种认知误区可能导致用户在追求短期资金周转时,忽视了长期信用成本和合规风险。教育用户正确理解分付的金融属性,是防范违规操作的关键所在。
相关文章
拍拍贷借款指南:轻松上手,合理用好
拍拍贷借款作为一种常见的网络借贷方式,其使用方法涉及多个环节。首先,在申请之前,用户需要完成实名认证及身份验证工作,这是确保资金安全和合法合规的重要步骤。此外,平台会根据用户的信用情况、收入水平以及还...
微信分付额度变现方法与风险
微信分付本质上是一种基于闭环生态的消费信贷工具,其核心逻辑在于锁定支付场景,以降低资金外溢风险。然而,用户对于“流动性”的原始诉求与这种受限的信用额度之间,存在着一种天然的张力。当信用额度被限制在特定...
得物app余额提现处理方法详解
得物app的余额体系,以及提现操作,是其商业模式中一个值得关注的环节。用户在浏览、分享商品、参与活动等行为中,都会获得相应的余额。但对于用户而言,如何处理这些未使用的余额,尤其是当其想要进行提现时,却...
得物提现费:真的有吗?背后逻辑是啥?
围绕“得物余额提现要手续费吗是真的吗”这一疑问,不能用简单的“是”或“否”来定论。它本质上是一个关于资金流动性质、平台支付架构以及外部金融清算机制的复合性问题。我们必须将关注点从平台是否设置了门槛,转...
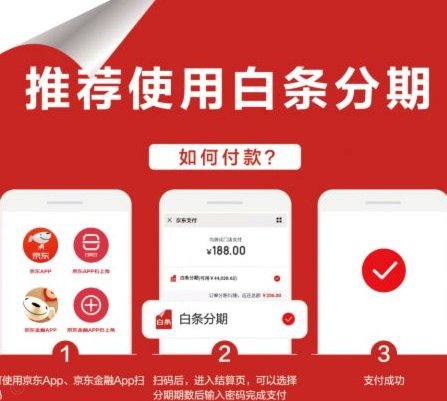
京东白条提现渠道及注意事项全解析
京东白条提现的渠道主要分为线上和线下两大类,但实际操作中需注意其功能边界。线上提现功能在京东金融APP内已逐步弱化,用户更多通过绑定银行卡进行资金划转。线下渠道则依托京东自有POS机网络,覆盖全国主要...

白条贷款办理全攻略
白条贷款作为一种较为灵活的消费金融工具,近年来受到了不少消费者的青睐。然而,在申请和使用过程中,如何正确办理白条贷款成为了许多用户关注的问题。首先,了解并选择合适的白条产品至关重要。目前市场上提供白条...