京东白条提现渠道及注意事项全解析
京东白条提现的渠道主要分为线上和线下两大类,但实际操作中需注意其功能边界。线上提现功能在京东金融APP内已逐步弱化,用户更多通过绑定银行卡进行资金划转。线下渠道则依托京东自有POS机网络,覆盖全国主要城市的大型商超和物流站点,但单笔提现额度通常受限于白条可用额度。值得注意的是,京东白条本身作为消费信贷工具,其提现功能本质上是资金调拨而非传统意义上的取现,系统会根据用户信用评分动态调整提现权限。
从金融合规角度看,京东白条提现涉及资金流向监控和反洗钱审查。每次提现操作都会触发系统风险评估,若用户频繁尝试大额提现,可能触发账户临时冻结。这种机制与银行信用卡提现风控逻辑相似,但京东白条的额度管理更为严格,提现额度通常不超过当前白条可用额度的70%。部分用户误以为白条可像信用卡一样自由提现,实则其资金用途需符合京东金融的合规要求。
线下提现场景中,京东物流站点的POS机网络具有独特优势。这些设备不仅支持白条提现,还能实现物流费用支付、商品退货退款等复合功能。但该网络覆盖存在地域差异,三四线城市网点密度明显低于一线城市。用户在选择提现渠道时,需综合考虑地理位置、提现额度和手续费成本。值得注意的是,部分合作银行的ATM机虽支持白条提现,但可能收取跨行手续费,这与京东金融自营渠道的零手续费政策形成对比。
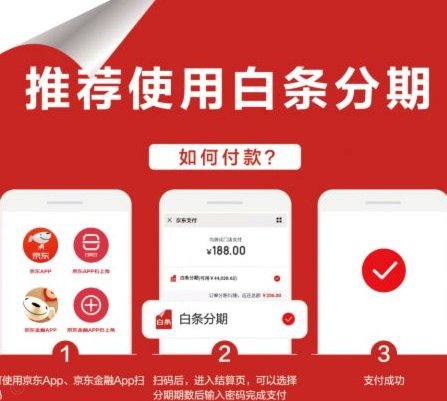
京东白条提现功能的演进反映了消费金融产品的合规化趋势。早期版本曾允许通过第三方支付平台提现,但随着监管收紧,此类通道已逐步关闭。当前系统更强调资金闭环管理,提现后资金必须用于京东生态内的消费或还款,这与蚂蚁花呗的提现规则形成差异化竞争。这种设计既降低了资金挪用风险,也强化了京东金融对用户消费行为的掌控力,但可能限制部分用户的资金流动性需求。

在用户体验层面,京东白条提现功能存在明显的场景适配问题。虽然线下POS机网络覆盖广泛,但用户在非购物时段使用该功能时,可能面临网点无人值守或设备故障等突发状况。线上渠道虽便捷,但提现到账时间通常比传统银行转账延迟1-2个工作日。这种时效性差异使得白条提现更适用于应急资金周转,而非大额资金调度。用户在使用时需建立合理的资金管理预期,避免因提现时效影响其他金融安排。
相关文章
得物分期付秒套现攻略与风险
### 得物分期付套现:高阶玩家的策略与风险边界 在得物分期付的信用博弈中,“秒套现”并非简单的套现操作,而是一场对平台信用机制的深度解构。真正的套现高手需要构建完整的资金流闭环,通过高频交易、信用...
如何轻松在美团买药下单?
随着互联网技术的发展,线上购买药品已经成为很多人的首选方式。美团买药凭借其便捷的服务和广泛的药店合作网络,在众多在线购药平台中脱颖而出,成为了用户日常生活中不可或缺的一部分。它不仅提供了包括处方药、非...
分付如何安全地提取资金
分付制度,在看似简单的商业模式下,隐藏着巨大的潜在风险。它并非简单的资金分散,而是一种复杂的信用博弈,其核心在于“信任”与“控制”的平衡。许多商家将其视为融资手段,却往往忽视了这种机制本身对自身造成的...
微信分付能套现吗?真相在这里
近年来,微信的分付功能因其便捷性和用户基数庞大而备受关注。但围绕“微信分付是否能套现”这一话题,却引发了不少争议和讨论。首先需要明确的是,任何形式的金融产品或服务都有其使用规则和监管要求。就目前而言,...
美团额度如何合理变现?
随着移动支付和在线平台的普及,美团这样的综合性服务平台为用户带来了极大的便利。然而,在享受其带来的优惠和服务的同时,许多用户也会面临一个问题——如何合理利用自己的可用额度进行资金周转。在探讨这个问题之...