美团月付怎么取现
美团月付取现,实际上是利用美团平台积累的信用额度,将其转化为可实际使用的资金。这与传统的信用卡取现存在显著差异。核心在于,美团月付的信用并非基于个人征信,而是基于用户在美团生态内的消费行为和数据积累。平台会根据用户在餐饮、外卖、酒店、旅游等服务上的消费习惯、频率、金额以及活跃度等多种维度进行综合评估,从而决定用户的可用额度。因此,即使个人信用记录不佳,也可能获得一定额度的月付取现资格。这种风险控制模式并非完全无风险,平台会设置一定的取现手续费和利息,同时也会对取现额度进行动态调整,以确保资金安全。理解这一底层逻辑,对于有效利用美团月付至关重要,避免不必要的费用支出和额度受限。
美团月付取现的实际操作流程,看似简单,却隐藏着一些需要注意的关键点。首先,用户需要在美团APP中开通月付功能,并完成身份验证和绑定银行卡。之后,用户可以在“我的-月付”页面查看可用额度,并选择“取现”选项。系统会提示用户输入取现金额和银行卡信息。但需要注意的是,并非所有银行都支持美团月付的取现功能,用户需要提前确认银行是否支持。其次,平台会对取现金额进行限制,通常会设定最低和最高取现额度。另外,取现后资金并非立即到账,通常需要1-3个工作日,具体到账时间取决于银行的处理速度。最后,用户需要仔细阅读并理解平台关于月付取现的协议条款,特别是关于手续费、利息和逾期还款的规定,避免产生不必要的纠纷。
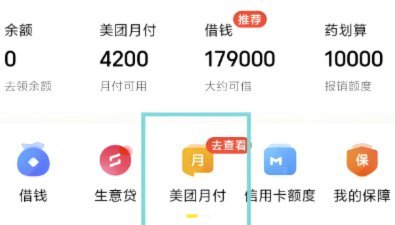
深入分析美团月付取现的成本构成,主要包括取现手续费和利息。手续费通常按照取现金额的百分比收取,具体费率会根据用户的信用等级和取现额度而有所不同。利息则按照日利率计算,并根据实际使用天数进行计息。因此,用户在选择取现时,需要综合考虑手续费和利息的总成本,避免因高额成本而降低资金利用效率。为了降低成本,用户可以尝试选择较低费率的取现方式,或者尽量在账单日还款,避免产生利息。此外,平台通常会推出一些优惠活动,例如免除手续费或降低利率,用户可以关注这些活动,抓住机会降低取现成本。合理规划资金使用,避免过度依赖月付取现,才是更明智的选择。
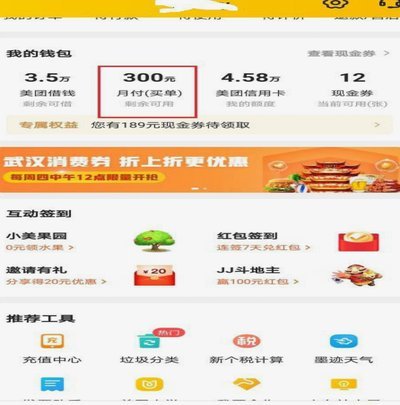
美团月付取现的风险控制机制,是平台维持运营的关键。除了对用户信用额度进行动态调整外,平台还会通过多种手段来防范风险。例如,平台会定期对用户的消费行为进行监控,及时发现异常交易,并采取相应的措施。另外,平台还会与银行合作,共同进行反欺诈和风险控制。对于逾期还款的用户,平台会采取催收措施,并可能影响用户的信用等级和额度。因此,用户在使用月付取现功能时,需要遵守平台的相关规定,按时还款,避免产生不良信用记录。平台为了进一步降低风险,也会限制部分高风险用户的取现额度或暂停其取现功能。用户需要理解,月付取现并非一种无限制的资金来源,而是基于信用和风险控制的金融服务。
除了上述提到的操作细节和风险控制,美团月付取现的未来发展趋势也值得关注。随着金融科技的不断发展,美团月付可能会与其他金融产品进行整合,例如与信用卡、贷款等产品联动,为用户提供更便捷的金融服务。此外,平台可能会进一步优化风险控制模型,提高信用评估的准确性,为更多用户提供取现服务。随着用户对金融服务的需求不断提高,美团月付可能会推出更多个性化的金融产品,满足不同用户的需求。未来的发展方向,将更加注重用户体验和风险控制的平衡,在为用户提供便捷金融服务的同时,确保平台的稳健运营。最终目标是打造一个更完善、更可靠的金融服务生态系统。
相关文章
花呗套现真的可行吗?
花呗套现,一个看似简单却暗藏风险的话题。实质上,它代表着一种资金周转的需求,这种需求往往源于生活压力或投资欲望。直接将花呗额度转化为现金,并非无门,但绕过支付宝官方渠道,绕开其风控系统,必然涉及第三方...
分期乐:消费贷背后的合规迷局?
## 分期乐:一场精心包装的消费贷陷阱? 近年来,分期付款逐渐成为一种时尚潮流,各类分期平台层出不穷。其中,分期乐凭借其激进的营销策略和"无门槛申请"的宣传语,在年轻群体中迅速走红。然而,在这光鲜亮...
2025借钱攻略:别慌!
当经济压力骤然袭来,面对实在借不出钱的困境,如何在2025年寻找解决方案,需要冷静分析自身情况并权衡各种选择。传统的亲友借款渠道往往受限于人情关系和对方的经济状况,并非总是可行。此时,个人信用评分的现...
得物提现到账时间:多久能收到?
得物App作为一个知名的潮流购物平台,对于用户来说,享受便利的同时也 首先,小额提现通常会在几分钟内完成。这是因为得物平台对于小额交易有较为灵活的资金流动安排,以保证用户的即时资金需求得到满足。一...
微信分期如何轻松玩转
### 微信分期:便捷支付的新选择 微信分期功能的出现,为用户的支付方式提供了更多可能性。不同于传统的信用卡分期,微信分期直接集成在微信支付中,用户无需额外申请信用卡,即可享受分期付款的便利。分期付...
羊小咩商家的流量变现之道
“羊小咩快速变现商家”的本质,并非简单地将商品在短时间内通过交易渠道进行流通,其核心是一种精妙的流量捕获与价值密度跃迁模型。真正的快变现,依托于对特定热点情绪的即时嗅探能力,将原本分散的兴趣点进行高效...