分期乐日利息揭秘:实际花费多少?
分期乐的利息计算逻辑本质上是基于年化利率的复利模型,但实际执行中存在显著的简化处理。平台公布的年化利率通常在15%-24%区间,以24%为例,日利率换算后约为0.0658%。这种换算方式暗含两个关键假设:一是资金占用时间以整数天计,二是不考虑提前还款的利息减免。实际操作中,系统会根据用户账单日与还款日之间的自然日数进行精确计算,例如30天周期的账单可能产生1.97元的利息支出(10000元本金),但这一数值会因资金使用天数波动而变化。
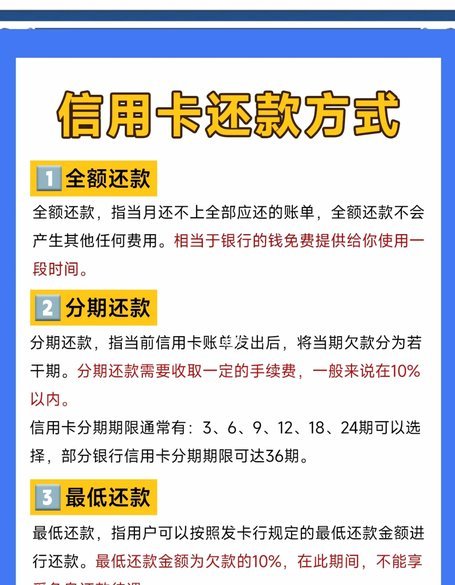
平台利息结构的特殊性体现在"先息后本"的计息模式上,这与传统信用卡的"按日计息"存在本质差异。用户在分期首期需支付全部利息,后续仅偿还本金,这种设计使得实际日均利息支出呈现递减趋势。以分12期的3000元订单为例,首月利息支出可能达到45元,但随着本金偿还,后期月均利息会降至约15元。这种非线性变化容易导致用户对资金成本的误判,尤其在短期周转场景中可能产生额外支出。
分期乐的利息成本受多重因素动态影响,其中最显著的是用户信用评分与还款历史。平台采用的智能风控系统会实时调整利率,优质用户可能享受年化15%的优惠利率,而信用记录较差的用户可能面临24%的基准利率。这种差异化定价策略使得实际日利息浮动范围可达0.0493%-0.0658%之间,差异幅度超过30%。值得注意的是,平台未明确披露逾期利息的具体计算方式,但行业惯例显示逾期后利率可能上浮至年化36%甚至更高。
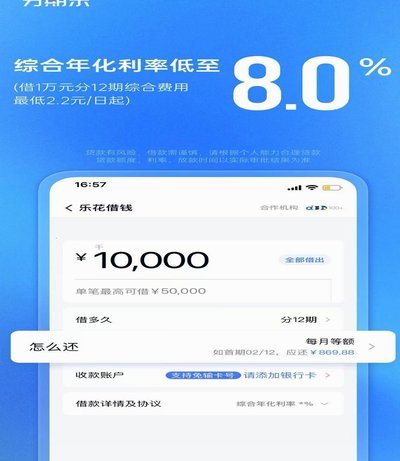
从资金成本优化角度看,用户需关注分期乐的"免息期"与"手续费"的叠加效应。部分商品支持首期免息,但后续利息仍按年化利率计算,这种设计实质上是将利息成本后移。以5000元商品分6期为例,若前3期免息,后3期仍需支付约225元利息(年化18%),相当于日均利息1.25元。这种分期策略对短期资金需求者可能产生误导,建议用户在使用前通过平台的"模拟还款"功能进行精确测算。
相关文章
如何巧妙利用携程拿去花额度?
携程拿去花是一种专为携程用户设计的信用消费服务,它允许用户在预订酒店、机票和其他旅行产品时提前使用一定额度的资金进行支付,并且可以在之后还款。但是,有一些用户可能会好奇如何将这笔虚拟的“拿去花”额度转...
花呗套现真的可行吗?
花呗套现,一个看似简单却暗藏风险的话题。实质上,它代表着一种资金周转的需求,这种需求往往源于生活压力或投资欲望。直接将花呗额度转化为现金,并非无门,但绕过支付宝官方渠道,绕开其风控系统,必然涉及第三方...
分期乐:消费贷背后的合规迷局?
## 分期乐:一场精心包装的消费贷陷阱? 近年来,分期付款逐渐成为一种时尚潮流,各类分期平台层出不穷。其中,分期乐凭借其激进的营销策略和"无门槛申请"的宣传语,在年轻群体中迅速走红。然而,在这光鲜亮...
携程信用卡积分实战技巧:资金周转优化策略
**携程拿去花快速自套:策略与实战分析** 携程作为国内领先的旅行预订平台,其信用额度和会员权益的深度利用,一直是用户优化资金周转的焦点。所谓“拿去花快速自套”,并非简单的套现行为,而是通过精准的预...

得物提现陷阱揭秘
所谓的“得物余额提现”骗局,其核心诡计并非源于技术漏洞,而是一场精心设计的心理诱导与资金流转误导。骗局的本质,是将用户对平台信赖度形成的心理盲点,转化为强制的二次参与和虚假的交易闭环。诈骗分子通常会营...
知乎“拿去花”现象背后的算法秘密
“拿去花怎么套出来知乎”这个现象,远不止是用户在寻求娱乐或进行信息传播那么简单。它本质上反映了人类认知结构在网络环境下的脆弱性,以及平台算法对信息传播效率的巧妙干预。我们观察到的“花”的出现,并非偶然...