2021年如何玩转白条
2021年,随着消费金融产品的发展,“白条”成为众多电商平台和金融机构的重要工具之一。作为一种信用支付方式,使用“白条”的用户常常
首先,了解自己的信用状况是使用白条的前提。在2021年,“白条”已经更加注重用户的个人信用记录和消费行为数据。因此,用户应通过官方渠道如支付宝、微信支付等平台查询自身信用分,并关注是否有负面信息影响额度。合理管理日常消费有助于提高信用等级。
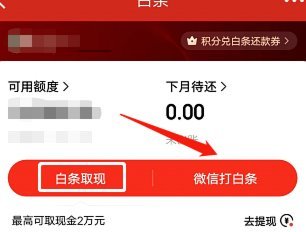
其次,理性规划使用场景也是关键。虽然提高信用卡限额或获取更多白条额度能够带来短期利益,但过度依赖会增加财务风险。建议根据个人实际情况制定合理的消费计划和支付策略,在满足需求的同时避免不必要的负债积累。
再者,“灵活用信”成为2021年的一项重要功能。用户可以在购物、旅游甚至部分生活缴费中使用白条进行分期付款,从而享受更加便捷的支付体验。合理选择还款期数和期限可以有效降低短期压力,提高资金利用效率。
最后,对于
综上所述,“2021年刷出更好的白条体验”需要从优化信用管理、合理规划消费场景入手,并灵活运用各种用信机会。通过这些策略,用户不仅能够更好地享受“白条”的便利性,还能有效避免不必要的财务风险。
相关文章
美团月付套路:是漏洞还是风险?
近期,社交媒体上频繁出现关于“美团月付可以套”的讨论,这背后不仅仅是简单的消费行为,更是金融套利行为的探讨。美团月付作为一种金融产品,旨在为用户提供便捷的分期付款方式,但在实践中,这一机制却引发了一些...
得物余额怎么转微信?流程与注意事项
得物平台允许用户将余额提现至微信,这是平台用户资金流动的关键环节,也折射出其独特的商业模式与支付策略。得物并非传统的电商平台,其核心在于鉴定、交易、以及由此产生的增值服务。因此,余额的产生与积累,高度...
携程信用卡积分实战技巧:资金周转优化策略
**携程拿去花快速自套:策略与实战分析** 携程作为国内领先的旅行预订平台,其信用额度和会员权益的深度利用,一直是用户优化资金周转的焦点。所谓“拿去花快速自套”,并非简单的套现行为,而是通过精准的预...
微信分付取现背后的商家财务管理策略
资金的电子化流转与实体现金的最终对接,是商业运营的血脉所在。深入理解“微信分付取现商家微信”的机制,不能停留在简单的资金到账描述,而必须将其视为一个复杂的金融生态圈,研究其背后的结算逻辑、风险控制节点...
警惕花呗转现陷阱,揭秘其层层递进的收割套路
这些所谓的“花呗转现平台”本质上构建的是一个精密的金融心理陷阱,其套路核心并非资金流向本身,而是围绕信息不对称和信用弱点的周期性收割。初期的诱饵往往伪装成一种“极速变现”的解决方案,通过鼓吹高额、零门...
知乎“拿去花”现象背后的算法秘密
“拿去花怎么套出来知乎”这个现象,远不止是用户在寻求娱乐或进行信息传播那么简单。它本质上反映了人类认知结构在网络环境下的脆弱性,以及平台算法对信息传播效率的巧妙干预。我们观察到的“花”的出现,并非偶然...