携程拿去花征信上显示哪家贷款公司?
涉及“携程拿去花”这类场景的征信查询,核心误区在于混淆了“流量入口”与“信用主体”。理解这一机制,必须将关注点从哪个平台发起消费,转移到资金最终的贷方和数据报告的责任方。征信记录显示的,永远是进行信贷交易的、具备资质的金融机构,而非携程这类生态平台本身。这构成了理解信用报告数据的第一层底层逻辑。平台如携程,充当的是一个便捷的消费场景和营销触点,它通过技术接口嵌入了资金的借贷服务。当用户在这一链路中完成分期付款或透支行为时,实际的信用评估和合同签订流程,是导向一个或多个后台合作的金融服务提供商的。因此,用户的征信报告上不会直接印刻“携程”作为贷款发起公司,而是会记录其底层合作方——即风控系统实际关联和报告的第三方金融机构。
深入剖析数据链路,可以明确报告主体的真实身份。一旦消费场景触发了信贷额度,资金的核验、审批、风险定价等全部过程,都会通过合作银行或持牌消费金融公司完成。这些实际的贷款公司,才是信用局进行数据汇集和上报的实体。因此,用户在查询自己的信用报告时,看到记录的机构名称,应以其正式的、可查询的金融牌照名称为准。这种信息结构,体现了信贷业务的高度专业化和模块化。平台的角色止步于提供场景化的金融产品包装,其背后的信用支撑和数据记录权,始终属于持牌的信贷机构。任何试图将平台方误认为是贷款主体的解读,都忽略了金融风控体系的严谨边界。
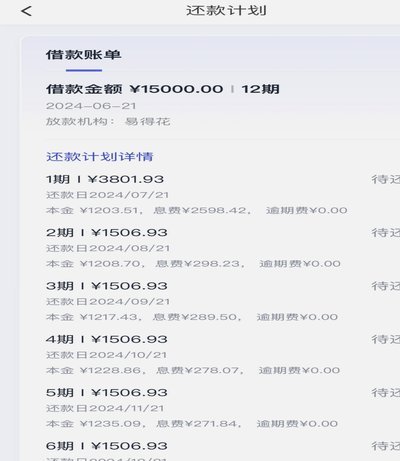
更关键的分析点在于,这种跨平台关联的消费,会激活的并非单一的贷款记录,而是一个复杂的“信用画像构建”过程。金融机构通过分析用户在旅游、生活等多场景的消费行为和信贷行为,构建出多维度的画像。如果用户反复利用这种便捷支付的模式,且未完全理解每一次交易背后的信贷成本,可能会触发风控模型对“过度信贷依赖”的预警。虽然征信报告显示的仍是合作的贷款公司,但这些报告的积累,正在勾勒出用户潜在的、甚至未被察觉的负债结构和还款习惯,其影响远超表面上看到的单笔贷款名称。
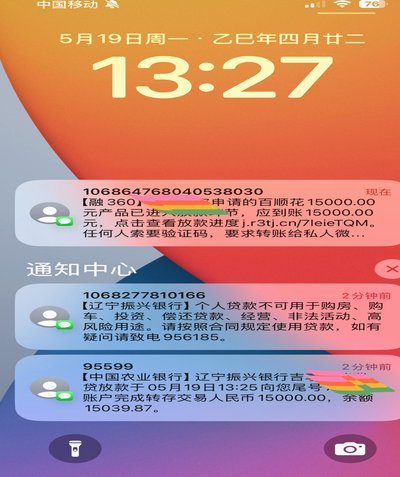
从风控和消费者保护的角度看,用户必须掌握反向溯源的能力。如果发现征信报告上出现模糊不清或自身从未申请过的信贷记录,首先要核实该记录对应的合同发起人和法律主体是否清晰。一旦确认是由于平台自动化推荐机制过度刺激而产生的未完全理解的分期透支,应立即通过官方渠道与该贷款公司沟通,了解其性质和是否可进行调整或删除。专业的建议是,将这种便捷的“场景贷”视为一种高阶的浮动负债工具,每次使用都必须将其视同于一次正式的信贷行为,并对其背后的利率结构和提前还款机制进行精确的认知,避免积累不必要的征信负担。
总结而言,“携程拿去花”的行为模式,只是一个实现分期付款和信贷服务流程的营销外壳。征信系统呈现的是冰冷的、基于法律合同约束的金融事实。用户关注的焦点不应是“哪个平台引导的”,而是“实际由哪家持牌机构设定的,以及用户是否完全理解了其背后的还款责任和信用成本”。一个高质量的个人信用报告,是用户对自己资金流向和负债结构最清晰的账本,它要求消费者具备极高的财务透明度和自律性,将场景便利性与金融风险认知进行严格的解耦管理。
相关文章

得物提现一般多久
要精准预测得物平台资金提现的具体周期,核心认知必须是:这并非一个单一固定的时间节点,而是一个由多个支付环节串联起来的综合流程。提现的耗时长度,本质上是平台内部的结算周期、外部支付网关的清算机制,以及接...
微信分付额度变现方法与风险
微信分付本质上是一种基于闭环生态的消费信贷工具,其核心逻辑在于锁定支付场景,以降低资金外溢风险。然而,用户对于“流动性”的原始诉求与这种受限的信用额度之间,存在着一种天然的张力。当信用额度被限制在特定...
微信分付能套现吗?真相在这里
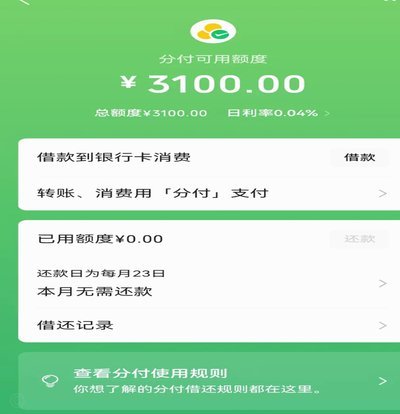
近年来,微信的分付功能因其便捷性和用户基数庞大而备受关注。但围绕“微信分付是否能套现”这一话题,却引发了不少争议和讨论。首先需要明确的是,任何形式的金融产品或服务都有其使用规则和监管要求。就目前而言,...
得物提现费:真的有吗?背后逻辑是啥?
围绕“得物余额提现要手续费吗是真的吗”这一疑问,不能用简单的“是”或“否”来定论。它本质上是一个关于资金流动性质、平台支付架构以及外部金融清算机制的复合性问题。我们必须将关注点从平台是否设置了门槛,转...

分付额度提升的正确方式
想要真正“吃透”分付的额度,核心并不在于寻找某种瞬间爆发的漏洞,而在于对底层信用评估逻辑的深度重构。很多人将“套”理解为寻找支付路径的盲区,却忽略了额度增长的本质是数据足迹的质量。算法眼中的优质用户,...
拿去花秒到账的实操策略解析
在消费金融领域,“拿去花”这类平台通过信用评估模型将用户转化为潜在借款人,其核心逻辑在于将信用额度转化为可操作的金融工具。用户若试图通过“套出来秒到”的方式实现资金快速流转,本质上是在利用平台风控与用...