分期卡真的能一次性还清吗?
“分期卡能不能一次性刷完”看似简单,实则蕴含着复杂的金融逻辑和消费心理。最初的设定,分期卡的意义在于将高额消费分散支付,减轻短期资金压力,降低消费者的经济负担。然而,这种设计也巧妙地诱导了消费者的“分期思维”,形成了一种固化的消费习惯。从数学层面来看,每月还款金额越小,时间越长,实际还款总额也会相应增加。因此,即使初始消费金额不变,如果未能提前还款,最终的还款总额往往会远超原始消费金额,这便是分期卡运作的内在机制。更重要的是,大部分分期卡都设有滞纳金和逾期利息,进一步加剧了还款压力,使得“一次性刷完”的可能性几乎为零,反而成为了一个持续的财务负担。
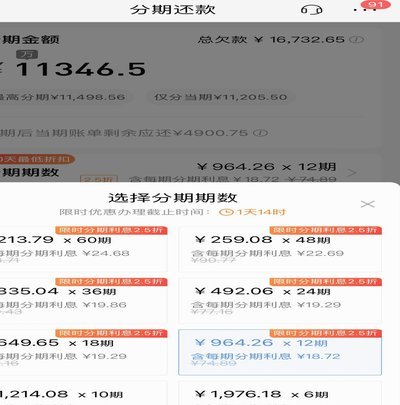
评估“一次性刷完”的可能性,需要细致地考察消费者自身的行为模式。理论上,如果消费者在分期卡的起始阶段,能够大幅减少支出,并持续进行额外还款,那么可能在较短时间内完成还款,甚至提前还清。但现实情况往往并非如此。许多人购买高价值商品后,由于生活成本的增加或收入的暂时性下降,在还款期内无法维持较高的还款额度,导致每月还款金额减少,时间推延,最终陷入“利滚利”的恶性循环。这种情况下,即使在还款后期,仍然面临巨大的还款压力,因为已支付的利息也滚入了还款总额,使得“一次性刷完”的难度进一步增加。 关键在于,分期卡的设计鼓励了一种“未来支付”的思维,而这种思维本身就与“一次性还清”背道而驰。
要真正理解分期卡“一次性刷完”的可能性,需要关注利率结构和还款方式。不同分期卡的利率差别巨大,高利率意味着更高的利息支出,直接增加了还款总额。此外,还款方式的选择也至关重要。例如,选择按月固定还款,会产生更多利息,而选择预先还款,则可以减少利息支出,缩短还款期限。同时,一些分期卡提供“提前还款”的优惠,鼓励消费者主动减少还款压力。但即便如此,提前还款的前提是消费者自身的财务状况允许,需要仔细评估自身的还款能力,避免因提前还款而产生的额外费用。 成功的“一次性刷完”,需要在利率低、还款方式灵活、并且自身还款能力强大的情况下实现。
最终,“分期卡能不能一次性刷完”的答案并非简单的“能”或“不能”,而是取决于一个复杂而动态的因素。它不仅取决于消费者的初始决策、还款习惯,更取决于自身财务状况的变化、利率的波动以及银行提供的还款方式。 将分期卡视为一种“金融工具”,而非单纯的“消费方式”,并以理性、审慎的态度对待,才是真正掌控自身财务状况的关键。 诚然,在某些特定情况下,消费者可以通过积极主动的努力,将分期卡“一次性刷完”,但这需要付出额外的努力和牺牲,并需要对分期卡本身运作机制有深刻的理解。
相关文章
羊小咩取现额度稳定吗
近年来,随着移动支付的普及,越来越多的人选择通过互联网平台进行资金操作。羊小咩作为一个提供便捷取现服务的金融应用,在用户群体中获得了一定的关注。但在面对“羊小咩取现额度稳吗”的疑问时,我们需要从几个方...
国庆熬夜的隐形危害
国庆期间的报复性熬夜现象正在演变为一种群体性行为模式,其危害远超单纯的睡眠剥夺。神经生物学研究显示,连续熬夜会破坏下丘脑-垂体-肾上腺轴的调节机制,导致皮质醇水平异常波动。这种激素紊乱不仅削弱免疫系统...
花呗付款后商家提现手续费揭秘
该费用结构绝非一个简单的百分比浮动,它必须从支付清算链条的多个环节进行解构分析。许多用户混淆的是支付终端侧的费用和平台方收取的服务费。核心要点在于,商家所支付的“手续费”,本质上是对平台方提供的三大核...
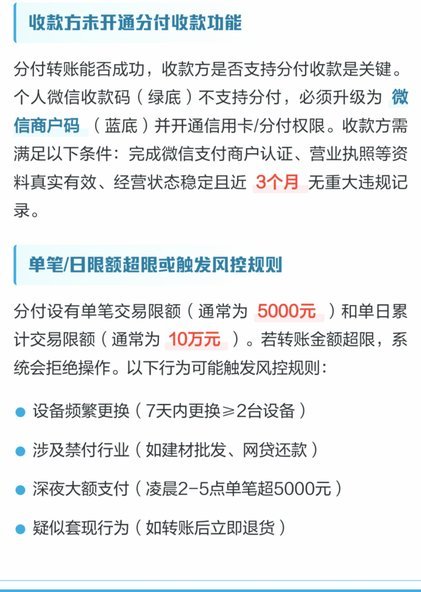
分付借给他人要注意什么?平台规则与风险解析
分付作为腾讯旗下的信用支付产品,其核心设计初衷在于满足用户日常消费场景的分期需求,而非信贷资金流转。试图将账户内的额度直接转借给个人,本质上已经偏离了契约规定的资金用途限制。平台系统对此有严格的监控机...
羊小咩信用额度套现攻略
羊小咩等信用类消费平台的本质,并非在于商品的流通,而在于信用额度的“流动性转化”。对于追求额度套取的参与者而言,其核心诉求并非消费实物,而是如何通过特定的交易路径,将平台预设的虚拟信用额度,通过商品溢...

白条加油额度能提现吗
白条加油额度的性质决定了其与“可提现现金”之间存在着本质性的分离。从财务支付链条的构成来看,任何商家或服务提供商开通的信用额度,无论其额度大小,核心功能都是作为“支付凭证”而非“流动资金”。当用户将白...