白条临时额度何时会被收回?
白条临时额度并非一个固定时间段的信用卡功能,它本质上是一个系统根据用户的实时消费行为和历史偿付记录,动态分配的短期信用缓冲池。理解其“到期”的含义,不能局限于一个日历日期,而是要将其理解为一个风险周期。这个临时的信用浮动额度,其存在是为了应对用户的即时消费需求,并在短期内提供额外的资金周转支持。其到期机制的核心在于算法对用户风险敞口的评估。一旦系统判定用户的信用指标波动过大,或者该临时额度已被透支至系统预设的警戒线,算法就会自动触发回收和限制机制,这实质上不是一个简单的过期报期限,而是一个风险阈值的重置。掌握这一机制,才能真正理解它何时会收回,以及如何科学地规避额度突然收紧带来的资金周转风险。
决定白条临时额度持续时间和能否延展的关键,并非用户何时还款,而是多维度风控模型对用户财务稳定性的持续监测。这个机制是一个循环往复、持续迭代的过程。当用户能够持续、准时地使用并偿还这笔临时额度,系统会将其解读为用户财务健康度的强有力信号,从而倾向于延长可用周期,甚至提升基础额度。反之,一旦出现超出周期性支付习惯的违约行为,或突然大幅增加的消费峰值,风控系统会迅速降低其可透支的临时额度,这是系统进行主动的风险规避。因此,管理好临时额度,与其说是在等待“到期日”,不如说是在持续维护一个稳定、可靠的信用画像,让系统维持持续放信的信心。
高效管理临时额度,需要用户具备一个“主动出击”的财务策略,而非被动等待到期通知。当您发现临时额度开始缩减时,不能仅仅理解为额度不够,而应将其视作系统在提醒您调整消费节奏。核心操作在于“消化透支的尾巴”。最好的策略是在额度较低时,通过小额、高频率的还款行为,持续向系统证明您对资金周转的掌控力。持续的按时小额偿还,能够快速重塑系统的信任模型,让算法重新确认您是低风险用户。这种行为干预能够比一次大额还款更有效地刺激系统对临时额度的重新评估,帮助用户在资金瓶颈期实现额度的“循环再生”,避免在临界点遭遇信用硬着陆。
最终,视白条临时额度的到期,实际上是对用户信用周期的一次系统性管理。它要求用户不能将临时额度视为永久的、无限制的消费渠道。用户必须像管理任何短期贷款一样,时刻关注自身在信用体系中的水位。当临时额度持续收缩至底层基础信用额度附近时,预示着系统对该用户短期资金风险的警惕已经达到最高点。此时的最佳策略并非是盲目透支来完成大额购买,而是将当前的透支行为,降维打击到支付能力的边界内,实现“临界透支下的稳定周转”。深刻理解这种动态的额度回收机制,才能从单纯的卡片用户,提升为能主动驾驭信贷工具的财务规划者,实现额度与消费需求的最佳匹配。
相关文章
美团月付如何合法提现技巧
近期,关于如何利用美团月付进行提现操作的话题在网络上引起了广泛关注。但实际上,所谓的“套出来提现”的说法背后往往潜藏着一些误解和风险。首先,需要明确的是,美团月付本质上是一种消费分期付款工具,并非银行...
羊小咩提现:风险还是陷阱?
近年来,随着电商平台的快速发展,各类购物积分、会员权益等优惠政策层出不穷。其中,“羊小咩”作为一种新兴的购物额度提现服务,逐渐吸引了消费者的关注。然而,面对市场上的各种声音,消费者不禁要问:羊小咩购物...
花呗背后的秘密:揭秘"套花呗"现象
“套花呗”这个现象,在复杂的金融生态系统中,看似简单粗暴的借钱消费行为,实则蕴含着深刻的消费心理和社会经济逻辑。它并非单纯的财务失控,而是一种对短期满足感的强烈追求,以及对传统信贷体系的绕行。观察“套...
花呗异常现象解析及应对措施
近日,关于花呗用户反映“出现异常”的情况引起了广泛关注。这类问题主要表现为用户的消费记录未能正常更新、还款提醒不准确或缺失,甚至有时会出现无法正常使用等问题。这些现象虽偶有发生,但对部分用户的日常生活...
揭秘二维码支付背后的套现黑幕
二维码支付体系的裂变式渗透正在重塑灰色金融生态,其核心逻辑在于通过支付工具的账户分层与资金拆分实现价值转移。部分从业者利用聚合支付平台的接口漏洞,将商户收款码拆解为多个子账户,通过多设备分拆交易规避风...
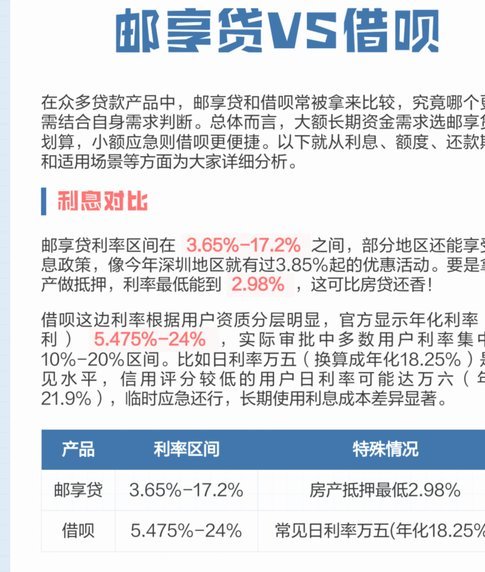
便荔卡VS借呗:哪个更划算?
便荔卡和借呗哪个更划算? 许多人面临短期资金周转需求时,便荔卡和借呗这两个选择常常同时出现。乍看之下,两者都是消费信贷工具,但仔细分析便会发现它们在产品设计、使用场景和成本结构上有着本质区别。理解这...