分期乐额度骤降至1元,背后原因
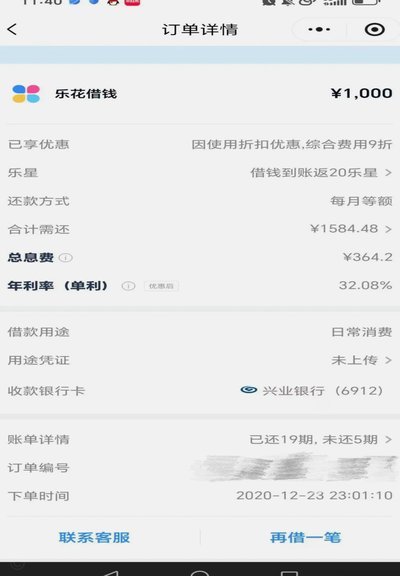
分期乐额度骤降至1元的现象,本质是信用评估体系与用户行为数据的动态博弈结果。平台通过算法模型实时监测用户消费频次、还款准时率、负债率等指标,当系统检测到异常波动时,可能触发风险控制机制。这种调整并非单纯的技术故障,而是信用评分模型在动态优化过程中产生的连锁反应,尤其在用户近期出现大额消费后未及时还款,或频繁申请其他分期服务时,算法会重新校准授信额度。
从平台运营逻辑看,额度调整往往与风险敞口管理直接相关。当用户信用画像出现偏差,例如还款记录出现断层、消费行为偏离历史模式,系统会启动压力测试模型。这种机制设计源于金融科技领域对"逆向选择"的防范,通过实时调整额度降低坏账率。值得注意的是,部分用户可能误将额度降低视为系统错误,实则反映了大数据风控对微观行为的深度洞察。
用户遭遇额度骤降时,需系统性核查三个维度:首先确认近期内是否发生过逾期或延迟还款;其次检查是否有未授权的分期申请记录;最后审视消费行为是否触发了风控阈值。平台客服往往难以提供具体调整依据,这源于算法模型的黑箱特性。建议用户通过官方渠道获取信用报告,重点比对近3个月的账务变动轨迹。
平台在额度调整时的沟通策略直接影响用户信任度。优质服务应包含三重保障:调整前的预警提示、调整后的申诉通道、以及额度恢复的明确标准。当前多数平台在风险控制与用户体验间存在平衡难题,过度保守可能损害用户黏性,过度宽松则增加坏账风险。这要求风控模型在精度与温度间寻找最优解。
未来额度管理将向更精细化方向发展。随着联邦学习等隐私计算技术的成熟,平台可能实现"无感风控",通过多维度数据交叉验证,在不触达用户敏感信息的前提下完成信用评估。同时,用户教育将成为关键环节,需帮助用户理解额度波动的底层逻辑,建立理性消费与信用维护的正向循环。这种双向进化,将重塑金融科技领域的信任契约。
相关文章

羊小咩便荔卡包如何安全高效提现
羊小咩便荔卡包,作为一款新兴的数字金融产品,其核心在于灵活的额度管理和便捷的支付体验。用户在使用过程中,常常会面临“羊小咩便荔卡包额度怎么提现”的问题。这并非简单的提款操作,而是涉及到平台的信用体系、...
小心“拿去花”背后的金融陷阱
在互联网金融的浪潮中,各种支付工具与借贷服务层出不穷,“拿去花”便是其中之一。它以便捷快速著称,允许用户通过套现商家微信的方式获取现金,满足短期资金需求的同时也给消费者带来了极大的便利性。然而,在享受...
拿去花灵活提现攻略
近年来,随着互联网金融的蓬勃发展,“拿去花”作为一种灵活便捷的小额信用贷款产品,受到了众多用户的青睐。而“拿去花提现”,则是指用户通过平台将已借出的资金提前收回的操作方式。这种方式不仅满足了临时资金周...
避孕套全面解析:材料革新与使用指南
避孕套作为一种经典的避孕工具,在性健康领域扮演着重要角色。它的存在不仅关乎生殖健康,更体现了现代人对安全性行为的追求与科学态度。本文将从材料革新、使用误区及选购建议等多个维度,深入解析这一常见却值得细...
微信分付额度变现方法与风险
微信分付本质上是一种基于闭环生态的消费信贷工具,其核心逻辑在于锁定支付场景,以降低资金外溢风险。然而,用户对于“流动性”的原始诉求与这种受限的信用额度之间,存在着一种天然的张力。当信用额度被限制在特定...

花呗能提现吗?看完这些细节要小心!
## 花呗提现:一场信用与风险的博弈 花呗作为支付宝推出的信用支付产品,在当代年轻人中备受欢迎。这种先消费后还款的模式看似便利,实则暗含玄机。许多用户在使用过程中会产生一个疑问:如何将花呗中的额度转...