微信分期额度回收背后的风控逻辑
信贷额度的本质,绝非是一个固定不变的数字,它是一套由平台风控模型实时计算和动态调整的风险评估结果。当用户谈论“微信分期额度回收”时,讨论的核心问题早已超越了单纯的技术操作流程,而深入到了平台对个人信用风险的实时量化机制。额度并非无限池子里的资源,而是平台基于您历史消费行为、还款稳定性和当前负债结构的预设阈值。系统通过监控您的资金流向、 repayment rate 以及过往逾期记录,持续为您的信用档案建档画像。任何突然的消费激增、多期账单的集中还款压力,甚至只是支付周期的不规律,都可能被视为模型升级的触发点,导致系统主动收窄本次分期产品的可用额度,这本质上是一种风险最小化策略,旨在规避平台面临潜在的坏账敞口。
理解这个回收机制,必须将视线从用户主观的操作行为,转移到平台客观的信贷循环逻辑。分期额度的收缩,是风控系统执行其预设“安全边际”的直接体现。如果平台检测到您在短时间内同时启动多个大型、高周期的信贷合同,模型会判定您短期内偿债压力结构性过大,提高了整体违约概率。此时,无论是针对特定产品的额度限制,还是整体信贷服务的启用限制,都只是系统在通过动态约束来平抑自身的风险曲线。因此,在任何时候面对额度回收的提示,不应将其简单理解为“限制”,而应视为系统为您发送的一个结构性预警信号,提醒用户必须重新校准自身的消费负债配比。
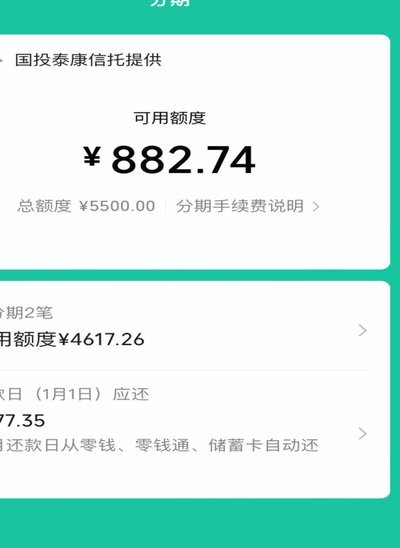
从个人用户能采取的策略层面看,对抗“额度回收”的唯一有效方法,是构建一个近乎完美的“信用履历”。这要求用户实现支付行为的高度纪律性与可预测性。具体实践上,这意味着不要将信贷资源视为“能用”的额度,而应视作“消耗”的信用。保持在各支付工具上的偿债周期均衡,避免在短期内集中火力偿还某一类产品的大额分期款项,从而避免引起系统模型对您偿付能力的过度负荷判断。此外,持续使用平台生态内的非信贷类基础服务,让系统记录到稳健、日常且稳定的资金流,能有效提升模型对您整体财务稳定性参数的信任权重,从而钝化风险模型对短期波动性事件的敏感反应。
更宏观的角度审视,微信等大型支付平台的信贷能力,已成为构建现代消费金融生态的关键基础设施。用户对“额度回收”的焦虑,实则折射出个体在高度发达的信用付费体系中,缺乏对系统运行底层逻辑的认知。我们不能将支付工具和信贷额度等同于个人资产。真正的高阶财务管理,要求用户建立一个多维度的支付资源组合模型,将信用分期、银行卡透支、以及自有现金流进行精密的配比规划。用户必须始终将信贷资源视为一种高成本、高约束的工具,而不是取之不尽、用之不竭的无限流量。只有具备这种结构性认知,才能真正游刃有余地管理自己的信贷周期,避免因缺乏系统洞察而陷入重复的“额度焦虑”。
相关文章
得物额度取现背后的秘密商家要知道
得物额度取现机制的背后,隐藏着一个复杂且略显微妙的平台运营逻辑。简单来说,商家利用“额度”进行商品推广,本质上是平台将风险和收益部分承担,并以推广费用回本。而“取现”则是对这种合作成本的一种计量和回收...
美团月付如何合法提现技巧
近期,关于如何利用美团月付进行提现操作的话题在网络上引起了广泛关注。但实际上,所谓的“套出来提现”的说法背后往往潜藏着一些误解和风险。首先,需要明确的是,美团月付本质上是一种消费分期付款工具,并非银行...
花呗套现:风险重重,后果堪忧
近年来,随着互联网金融的快速发展,各种支付和借贷工具层出不穷。其中,支付宝旗下的“花呗”因其便捷性和消费额度上的灵活性深受广大用户喜爱。然而,在这种便利的背后,一些人试图通过不正当的方式利用花呗进行套...
美团月付取现金安全吗?
美团月付取现金服务,在满足用户“免息分期”的诉求的同时,也引发了诸多关于其可靠性的讨论。它并非一个全新的商业模式,而是依托于美团自身强大的流量和用户粘性,以及其在金融领域的布局而诞生的。要评估其可靠性...
掌握京东白条提现技巧,轻松高效
京东白条作为一种便捷的消费金融工具,在日常购物中扮演着重要角色。对于许多用户而言,如何高效利用其提供的各种功能和服务成为了一项不小的挑战。尤其是在提现有需求的情况下,掌握一些技巧和策略显得尤为关键。...
得物提现步骤详解
得物(原名“得物App”)是一个综合性的消费购物平台,其在用户间享有较高的信任度,同时也提供丰富的商品种类。若用户在得物有需要变现的情况,了解正确的提现步骤至关重要。首先,用户需要登录得物App,进入...