分付取现是否会影响信用额度?深度解析金融机制
分付凭交易取现是否从额度里扣款?这个问题看似简单,却涉及到金融产品设计的核心逻辑。我们需要深入理解“分付”这一金融工具的本质属性,以及其与传统信贷产品的区别。
首先,我们必须明确“分付”的基本功能。“分付”作为支付宝推出的一款信用支付产品,本质上是为用户提供了一种将消费转化为分期付款的方式。它类似于信用卡分期,但又不完全等同于后者。在用户授权的情况下,“分付”会根据其信用评估结果核定一个授信额度,用户可以在额度内进行消费。
其次,我们需要分析“凭交易取现”的机制。这里的“取现”是指用户将已发生的消费转化为现金的行为。与传统的信用卡溢缴款取现不同,“分付”产品的取现行为并不直接占用用户的授信额度。相反,其资金来源于用户已经完成的消费金额,并非从可用额度中扣除。
这种设计体现了产品设计者的精妙之处:通过这种方式,用户既能实现资金的灵活运用,又不会因为提前取现而影响到未来的授信额度使用。这对于需要短期资金周转的用户来说,无疑是一种更优的选择。
然而,这种机制也带来了新的思考维度。既然取现不占用额度,那么用户的信用评分是否会受到影响?答案是肯定的。频繁的取现行为可能会影响用户的信用画像,因为金融机构会关注用户的资金流动情况和偿债能力。
最后,我们需要探讨这种机制对用户财务管理的影响。“分付”产品的设计在某种程度上引导了用户的消费习惯,使其更倾向于分期付款而非立即偿还。这对于培养用户的金融素养具有双重意义:一方面可以帮助用户建立健康的财务规划;另一方面也可能导致过度授信的风险。因此,在使用这类产品时,用户需要具备清晰的财务规划意识,避免陷入不必要的债务循环。
相关文章
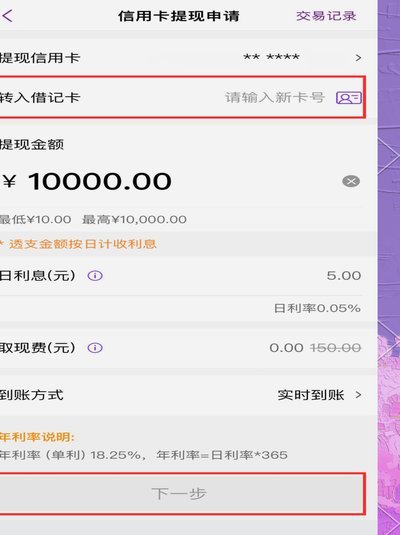
便荔卡包提现多久能到账
便荔卡包作为一种便捷的支付工具,其取现功能备受用户青睐。然而,在实际操作中,许多用户对于“便荔卡包取现额度提现中能到吗”这一问题感到困惑和焦虑。首先需要明确的是,便荔卡包的提现过程并非即时到账,而是经...
得物佳物分期与信用的深度解密
得物佳物的分期提现机制本质上是平台对消费场景的金融化重构。通过将商品价值拆解为分阶段支付,平台既满足了用户对即时消费的冲动,又通过资金流的分段控制降低了交易风险。这种模式在潮玩经济中尤为显著,用户往往...
白条加油额度能提现吗
白条加油额度的性质决定了其与“可提现现金”之间存在着本质性的分离。从财务支付链条的构成来看,任何商家或服务提供商开通的信用额度,无论其额度大小,核心功能都是作为“支付凭证”而非“流动资金”。当用户将白...
分期乐额度提升攻略
分期乐的额度提升机制本质上是平台对用户信用风险的动态评估。其核心逻辑在于通过多维数据模型判断用户的还款能力和消费潜力。平台会综合分析用户的注册时长、历史订单频率、平均客单价、账期选择等行为特征,同时将...
美团月付取现要多久到账
美团月付取现的到账时效,并非一个单一可量化的时间点,它本质上是一个涉及多个金融节点和系统清算周期的复合过程。理解其到账周期,必须首先拆解资金流动的三个核心环节:商家结算(美团平台端)→ 支付网关(清算...
花呗套利500,风险不容小觑
当谈及“花呗套了500严重么”,首先要明确的是,“花呗套利”通常指的是通过各种手段违规使用花呗额度进行非法牟利,例如虚假交易、恶意刷单等行为。这类行为在法律和平台规则上都是不被允许的。 从经济损失的...