揭秘花呗秒套平台套路:警惕虚假信用与收费陷阱
平台的诱饵本质在于“即时满足感”的心理抓取。这些所谓的“秒套”服务,并非真正意义上的信用增信工具,其初级套路是利用用户信息焦虑和对快速资金周转的渴求,制造一种虚假的信用错觉。它们往往伪装成专业咨询或金融优化渠道,声称能够“修复”或“提升”花呗账单的信用评级,但实际操作流程的核心是诱导用户交纳预付服务费、资料审核费,或提供大量非必要的个人敏感信息。从技术层面看,这些平台并非与花呗官方系统进行任何数据交换,而是在构建一个高度可信的、围绕用户财务弱点的心理陷阱,通过营造“保姆式”的辅导和“一步到位”的承诺,迅速绕过用户基于理性判断的最后一道防线。
更深层的套路,在于对“信息不对称性”的系统性利用。这些平台在前期会通过建立一个“关系链”的假象,让用户相信其具备内部渠道或独家算法。它们收集的不仅仅是账号信息,更包括了用户的消费习惯、社交网络结构,甚至是工作变动周期等深层次的生命周期数据。一旦掌握这些数据,后续的“套路”便会升级为精准推送负债陷阱。它们不会直接提供资金,而是通过提供一系列“高额度优化方案”和“捆绑服务套餐”,实质上是将用户从一个债务管理的问题,转变为一个需要付费解决的“服务需求”,从而将用户锁定在一个持续付费的生态闭环中。
第二个核心陷阱机制是“债务的螺旋式膨胀”。平台很少一次性解决问题,相反,它们采用的是递进式、升级式的诱骗。初始阶段的“小额指导费”成功缴费后,便会迅速升级为“高阶风险评估费”“律师介入费”,直至达到所谓的“全套优化费”。这种套路设计极具心理梯度效应:每一次的支付都会让用户产生“我已经付出了这么多,不能现在退出”的沉没成本效应。平台利用金融术语的复杂性,混淆了“专业服务费用”与“实际还款责任”,让用户在知识盲区和经济压力双重挤压下,只能对收费行为产生认知麻痹,误以为这是迈向财务健康的必要投资。
最终,这些平台的运作模式,根植于对监管盲区和个体信息自律性不足的集体懈怠。它们通过设立多个层级的利益节点——从前端的“营销诱导方”,到中端的“信息贩卖方”,再到后端的“高息套现方”,构建了一个高度碎片化、难以追溯的生态链。其最大的套路,并非某一个具体的收费点,而是建立了一种“系统性可信欺骗”的整体认知模型。它们将金融问题的高度复杂化、服务化、个人化,彻底剥离了交易的透明性和监管的约束力。这使得受害者在被骗之后,不仅资金损失,还会因为错信这些平台而进一步破坏原有的信用记录,形成二次困境。
相关文章
羊小咩便荔卡包如何安全提现
想要实现羊小咩便荔卡包内资金的顺利流转,首先必须理解其背后的结算逻辑。提现并非简单的点击操作,它是一个涉及余额校验、额度核算与链路确认的闭环过程。在操作前,用户需要先行确认卡包内的可用余额是否已达到平...
拿去花套现安全性及现状深度解析
“拿去花”套现,曾经是网络金融领域一个引人注目的现象。它将质押的数字资产(如比特币、以太坊等)作为抵押,通过平台进行“套现”,即提取一部分资金用于投资或消费。这个模式的吸引力在于,它解决了传统借贷的信...
花呗资金秒到账:商家的新机遇与挑战
花呗兑现商家秒到账,看似简直明了的功能背后,潜藏着更深层的经济与社会影响。对于商家而言,这代表着资金周转的极速化,可以更快地满足运营需求、优化库存管理,甚至降低因资金短缺造成的生产停滞风险。这种高效便...
分付提现:新生态与商业探索
“分付提现”这一模式,在数字经济的浪潮下,已经不再是简单的支付工具升级,而逐渐演变成一种复杂而微妙的生态系统。它源于对传统金融服务的痛点反思:单点支付的信任风险、频繁的跨界结算成本、以及对交易双方数据...
分期乐会员怎么正确关闭
分期乐的会员体系设计暗含多重消费诱导机制,关闭会员需穿透表层操作界面,直击系统底层逻辑。用户常误以为简单取消订阅即可终止服务,实则需同步处理账户绑定的自动扣费协议与权益关联。例如部分用户在关闭会员后仍...
黄金价格波动:避险需求与市场趋势
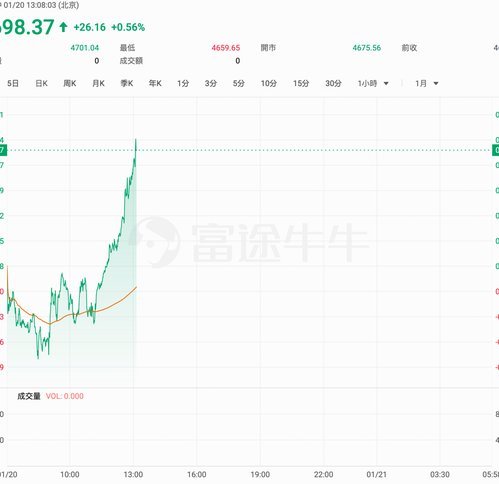
现货黄金的价格受多种因素影响,其中包括全球政治局势、经济数据表现以及投资者情绪。当前市场中,金价波动频繁,这既反映了市场的复杂性,也体现了投资者对于不确定性的高度关注。 近期,由于地缘政治冲突加剧,...