套花呗会被风控吗
“套花呗会”这一行为,在消费金融领域如同一个悬在云端的谜题,引发了广泛的讨论与担忧。简单来说,“套花呗会”是指通过注册多个花呗账户,利用其限额、优惠活动等优势进行消费行为,从而达到高额消费目的的行为。长期以来,这一行为一直被认为是违规行为,并且具有潜在的风控风险。要理解“套花呗会”是否会风控,需要深入剖析其背后的机制,以及支付宝(以及其他类似平台)的风控体系。 核心问题在于,花呗的初始设计并非为了支持这种模式,而是建立在用户身份验证、消费行为追踪以及信用评估的基础之上。支付宝为了遏制这种行为,在多个维度上加大了风控力度。并非简单地“套”了一个花呗会就一定会被风控,关键在于消费行为是否符合平台的规则,以及背后隐藏的意图是否被平台识别出来。
支付宝的风险控制系统并非单一维度运作,而是构建了一个多层次的风险评估体系。首先,平台会利用大数据分析技术,识别出异常的账户行为模式。例如,频繁注册、频繁使用不同账户消费、账户信息与真实身份不符等,都会触发风险预警。其次,支付宝会结合用户的消费历史、信用评分、地理位置、交易时间等因素进行综合评估。如果发现某个账户的消费行为与历史消费习惯大相径庭,或者涉及高风险的交易类型,平台会进一步降低消费限额,甚至限制交易权限。更重要的是,支付宝会利用芝麻信用等技术,将用户的行为习惯与信用评估结合起来。一个持续注册多个账户、频繁利用这些账户进行高额消费的用户,其芝麻信用评分自然会降低,从而进一步限制其消费能力。因此,“套花呗会”的风险在于其打破了平台信用体系的本质。
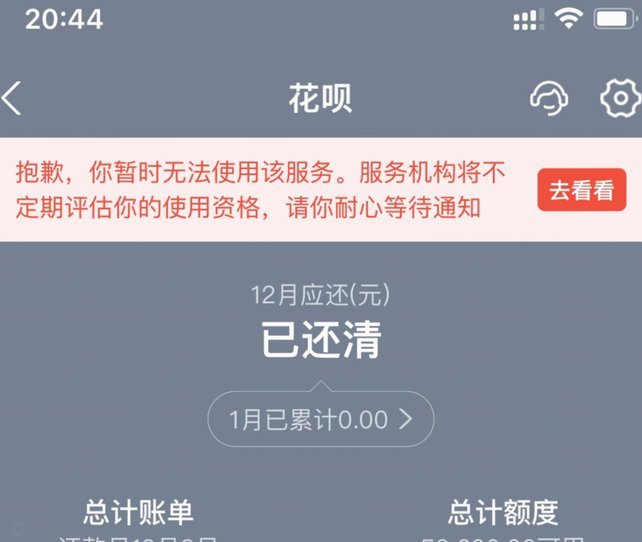
值得注意的是,“套花呗会”的风险并非一劳永逸,而是动态变化的。随着平台技术的不断进步,其风险识别能力也在不断提升。例如,支付宝已经开始尝试利用人工智能技术,对用户的消费行为进行更精准的分析,能够识别出更加隐蔽的套路行为。同时,平台还会通过与其他金融机构合作,共享风控信息,从而形成更强大的风险防范网络。这意味着,即使用户一开始没有被发现,稍有不慎,也可能被平台识别出来,导致账户被冻结,甚至被列入黑名单。因此,对于“套花呗会”这种行为,必须保持警惕,切勿抱着侥幸心理。
从长远来看,“套花呗会”的危害不仅仅是个人账户的风险,更会对整个金融生态系统造成不良影响。如果大量的用户采取这种行为,会严重破坏平台的信用体系,导致平台风险控制能力下降,从而增加金融风险的蔓延。此外,这种行为还会导致平台在风险控制方面投入增加,从而增加运营成本,最终转嫁给所有用户。因此,遏制“套花呗会”这种行为,不仅是保障个人用户的利益,也是维护金融稳定、促进金融健康发展的重要举措。 最终,平台的成功与否,取决于其在技术创新与风险控制之间的平衡,以及对用户行为的持续观察和学习。
相关文章
微信分付如何被“套取”
微信分付,在个人关系网络中如同潜伏的暗流,其“套取”的本质并非简单的钱的流动,而在于信任的瓦解和关系的操控。这种模式的脆弱性在于其弱化了正式的交易机制,将经济价值与社交义务紧密捆绑。如果参与者之间缺乏...
微信分付额度变现方法与风险
微信分付本质上是一种基于闭环生态的消费信贷工具,其核心逻辑在于锁定支付场景,以降低资金外溢风险。然而,用户对于“流动性”的原始诉求与这种受限的信用额度之间,存在着一种天然的张力。当信用额度被限制在特定...
微信提现实用技巧
微信提现已成为许多人日常财务管理的一部分,但你知道如何高效地进行提现操作吗?以下是六个实用的微信提现技巧,助你节省时间和成本。 ### 技巧一:绑定储蓄卡进行低费用提现使用微信支付绑定的储蓄卡往往比...
羊小咩信用额度套现攻略
羊小咩等信用类消费平台的本质,并非在于商品的流通,而在于信用额度的“流动性转化”。对于追求额度套取的参与者而言,其核心诉求并非消费实物,而是如何通过特定的交易路径,将平台预设的虚拟信用额度,通过商品溢...
从“秒提秒到账”看现代支付的底层逻辑和风险边界
花呗秒提功能的底层逻辑建立在实时风控系统与资金池动态调配机制之上。当用户发起提取请求时,系统需在毫秒级完成信用评估、额度校验与资金划拨三个核心环节。这种高效运作依赖于分布式计算架构与机器学习模型的协同...
美团月付订单如何申请退款
美团月付订单的退款流程,远比大众想象的复杂得多,其核心在于理解其背后的运营逻辑和风险控制机制。月付订单并非传统消费方式,而是美团为了吸引用户、增加订单量而设计的“流量池”,背后蕴含着巨大的运营成本和潜...