花呗取现失败的真相
在数字金融生态快速迭代的当下,用户频繁遭遇“花呗取现未成功”的现实困境,这一现象远非简单操作失误所致。其本质是用户对花呗取现机制的深层认知偏差与系统风控逻辑的错位。花呗作为蚂蚁集团的信用工具,取现流程并非即时兑现,而是依赖动态信用评估模型。当用户提交请求后,系统会实时交叉验证还款历史、消费频次及外部风险信号,若未达到预设阈值,取现将被系统自动拦截。这种机制设计虽能有效防范资金风险,但用户常误以为取现是“一键完成”的操作,导致因信息不全或信用状态未达标而失败。理解这一技术逻辑,是破解“花呗取现未成功”困局的起点。
技术层面,花呗取现未成功的根源常指向信用额度不足或账户异常状态。蚂蚁的风控引擎会持续监测用户行为模式,例如近期有逾期记录、消费波动突变或银行卡信息过期,均可能触发取现拦截。更隐蔽的是,系统对“信用健康度”的定义极为精细——若用户近30天内有单笔大额消费未还款,或绑定银行卡的银行账户存在异常交易,取现请求将被标记为高风险。此外,部分用户因未完成实名认证的二次验证,或取现金额超过当前可贷额度,也会导致操作失败。这些细节往往被忽视,却直接决定了取现能否顺利执行。
用户在操作中常见的误区集中在信息完整性与行为习惯上。许多用户在提交取现请求前,未检查花呗账户的“信用健康度”状态,或误以为取现需在特定时段内完成,实则系统审核存在动态窗口期。更深层问题在于,用户对花呗的信用机制缺乏系统认知:取现并非资金即时到账,而是需银行端完成二次验证。当用户因急切情绪重复提交请求,或未及时更新绑定银行卡信息,便容易陷入“花呗取现未成功”的循环。这种行为模式不仅浪费时间,还可能因系统误判导致信用评分下降。
要成功实现花呗取现,用户需主动优化信用环境与操作细节。首要步骤是确保信用额度充足,通过连续30天内按时还款、避免大额逾期来提升信用健康度。其次,操作前务必完成实名认证的二次验证,并绑定银行账户的活期卡(非信用卡),避免因信息不全被拦截。若系统提示“审核中”,需耐心等待24-48小时,切勿重复提交。同时,合理规划取现金额,单次不超过信用额度的70%,可显著降低失败概率。这些实操步骤,直接对应系统设计逻辑,能有效解决“花呗取现未成功”的痛点。
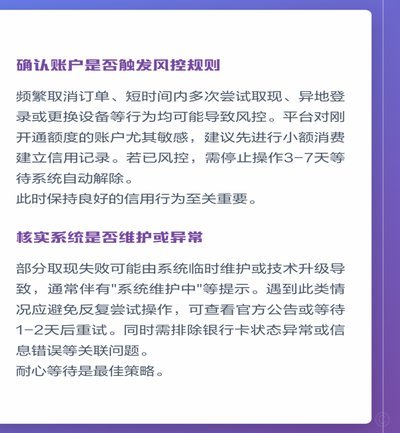
长期来看,频繁的“花呗取现未成功”会加速信用档案的劣化。花呗的核心价值在于构建用户信用画像,若取现请求被多次拒绝,系统会标记用户为高风险群体,进而限制其未来借贷权限。这不仅影响当前取现,还可能波及信用卡申请、贷款额度等金融场景。建议用户将取现作为信用管理的工具而非资金来源,优先通过小额、高频的合规消费维持信用健康。唯有将技术机制转化为日常习惯,才能在数字金融浪潮中实现信用价值的可持续提升。
相关文章
便荔卡取现如何提前还清
便荔卡包取现提前结清,并非单纯的财务技巧,更是一种对自身财务健康的深度认知与积极应对。长期以来,人们习惯于以“先消费后还款”的方式进行生活,尤其是通过“便荔卡”等便捷支付方式,使得资金流转更加频繁,也...
拿去花套现安全性及现状深度解析
“拿去花”套现,曾经是网络金融领域一个引人注目的现象。它将质押的数字资产(如比特币、以太坊等)作为抵押,通过平台进行“套现”,即提取一部分资金用于投资或消费。这个模式的吸引力在于,它解决了传统借贷的信...
得物取货背后的智慧配送
## 解锁潮流密码:深度解析得物取货全流程 得物,作为国内潮流电商的领头羊,其取货流程的效率与体验直接影响用户购物体验,并对平台整体运营产生深远影响。简单粗略地“去店铺页面选好款,确认收货”的认知...
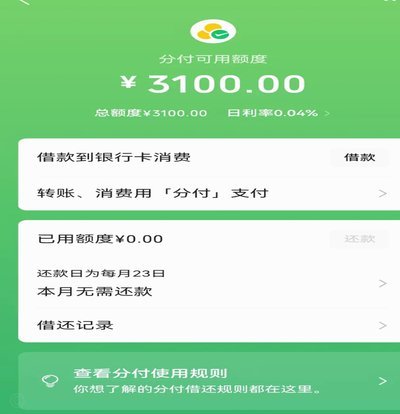
微信分付能套现吗?真相在这里
近年来,微信的分付功能因其便捷性和用户基数庞大而备受关注。但围绕“微信分付是否能套现”这一话题,却引发了不少争议和讨论。首先需要明确的是,任何形式的金融产品或服务都有其使用规则和监管要求。就目前而言,...
得物提现费:真的有吗?背后逻辑是啥?
围绕“得物余额提现要手续费吗是真的吗”这一疑问,不能用简单的“是”或“否”来定论。它本质上是一个关于资金流动性质、平台支付架构以及外部金融清算机制的复合性问题。我们必须将关注点从平台是否设置了门槛,转...
携程积分能否取现?深度解析变现方式
携程旅行的“拿去花”本质上是指用户通过预订酒店、机票、火车票等服务累积的积分,这些积分通常不能直接兑换成现金取现,但可以通过特定方式实现类似现金的价值。以下是深度分析: 一、积分体系的本质与限制携程...