套现花呗手续费多少?现金提取风险大不大
花呗套现的手续费率通常在1%-3%之间,具体数值受平台政策、交易金额及用户信用等级影响。部分第三方服务商可能通过降低显性费率吸引用户,但实际成本常包含隐性费用,如资金周转利息或账户风控扣款。值得注意的是,平台对套现行为的监测技术持续升级,异常交易可能触发多维度风控模型,导致账户被限制或冻结。用户需警惕看似低价的套现渠道,其背后可能暗含高额违约金或信用污点记录。
现金套现的可行性取决于支付场景的合规性。部分线下商户接受花呗支付后立即提取现金,但此类操作存在较大风险。平台对"资金转移"行为的识别逻辑已覆盖交易时间、金额、商户类型等多维度数据,高频次的现金提取可能被判定为套现,进而触发账户降级或冻结。部分用户通过分期付款或虚拟商品交易变相套现,但此类操作同样可能被系统标记为异常交易,最终导致资金损失。
手续费计算方式呈现动态调整特征。平台会根据用户的消费频次、还款能力及历史行为综合评估费率,优质用户可能享受更低的显性费率,但需承担更高的风控成本。部分服务商通过分拆交易规避检测,但系统对交易碎片化的识别能力已显著提升,此类操作可能引发更严格的风控措施。用户需理解手续费本质是平台对风险敞口的补偿,而非单纯的交易成本。
现金套现的潜在风险远超手续费本身。除账户限制外,可能引发征信异常、资金冻结甚至法律纠纷。部分用户因套现行为导致信用评分下降,影响后续借贷资质。平台对套现行为的惩罚机制包含阶梯式惩戒,初期可能仅限制造成账户降级,但长期高频套现可能面临更严重的信用惩戒。用户需评估自身财务状况,避免因短期资金需求陷入长期信用困境。

合规的现金使用方案应优先考虑正规金融渠道。银行信用卡分期、消费贷产品或平台官方的信用支付服务,均能提供更透明的费用结构和更完善的风控保障。部分用户通过第三方支付工具实现资金周转,但需注意此类操作可能涉及资金监管风险。建议用户建立合理的资金规划,避免因短期流动性需求采取高风险操作,从而保障个人金融安全。
相关文章
花呗兑现平台:解密商家与消费者的双赢之道
花呗兑现商家平台,这一概念自推出以来便备受关注。它不仅仅是一个简单的支付工具,而是支付宝为解决线上交易与线下服务之间的桥梁问题所设计的综合性解决方案。通过引入这种模式,用户可以使用花呗进行消费分期,并...
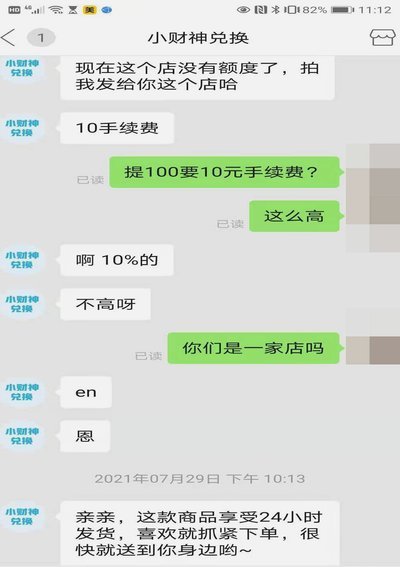
花呗套现真的可行吗?
花呗套现,一个看似简单却暗藏风险的话题。实质上,它代表着一种资金周转的需求,这种需求往往源于生活压力或投资欲望。直接将花呗额度转化为现金,并非无门,但绕过支付宝官方渠道,绕开其风控系统,必然涉及第三方...
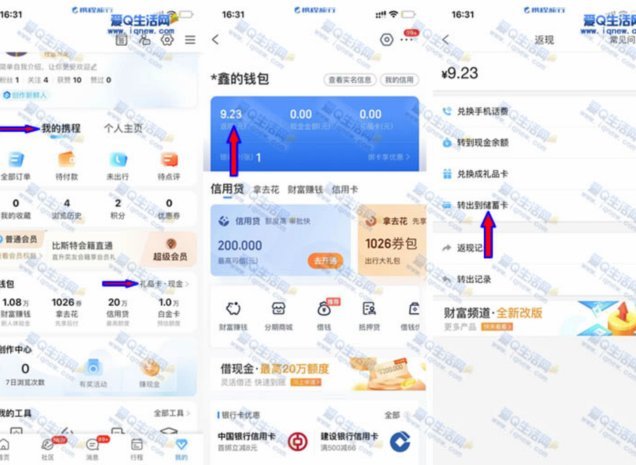
携程拿去花2000为何用不了?
近期,不少携程用户反映遇到“拿去花2000怎么用不了”的问题,这主要是由于平台规则和账户状态的多重因素导致的。首先,需要了解的是,携程的“拿去花”是一种信用消费服务,类似于信用卡,用户可以先消费后还款...

了解其运营模式、业务特色与发展趋势
分期乐,这家以消费金融为核心业务的互联网公司,在年轻消费者群体中有着不可小觑的影响。它通过提供便捷灵活的分期购物服务,让许多年轻人能够实现提前享受生活的目标。这种模式不仅帮助用户解决了短期的资金周转问...

警惕花呗转现陷阱,揭秘其层层递进的收割套路
这些所谓的“花呗转现平台”本质上构建的是一个精密的金融心理陷阱,其套路核心并非资金流向本身,而是围绕信息不对称和信用弱点的周期性收割。初期的诱饵往往伪装成一种“极速变现”的解决方案,通过鼓吹高额、零门...
小药店为何愿意套现
小药店愿意套现的原因,远非简单的资金需求,而是多重因素交织的结果。首先,小药店的经营本质是微利与高风险并存。药品利润空间被严格压缩,医保控费、带量采购等政策持续压价,使得小药店的盈利能力日趋疲软。同时...