玩转消费新方式
美团月付的消费逻辑本质是将信用额度转化为可支配现金流,其核心价值在于重构用户对消费场景的支付结构。当用户选择"月付"而非即时支付时,实际上是在用未来还款能力置换当期消费权限。这种模式在餐饮外卖领域尤为显著,用户可通过月付额度覆盖高频小额订单,将原本分散的消费行为整合为可管理的信用账单。值得注意的是,系统会根据用户消费频次和金额动态调整额度,形成类似信用卡的额度循环机制,但更偏向于生活服务场景的即时支付能力。
在本地生活服务领域,月付功能的延展性远超传统支付方式。用户可将月付额度拆分为多个消费单元,例如将3000元额度拆分为10次300元的外卖订单,或是组合使用餐饮、电影票、洗车等服务。这种拆分策略能有效规避单笔支付限额,同时通过系统算法优化消费路径,使用户在不产生额外负债的情况下获得更灵活的消费选择。但需注意,系统会根据消费行为的稳定性动态调整额度,频繁拆分可能触发额度收缩机制。

对于大额消费需求,月付功能提供了独特的分期解决方案。用户可将原需一次性支付的订单拆分为多期还款,例如将价值2000元的代金券拆分为3期支付,每期约667元。这种模式与传统分期存在本质差异,其核心优势在于无需支付利息即可获得资金周转能力。但需警惕系统对消费场景的严格审核,非指定商品或服务可能无法享受月付权益,这要求用户对消费行为进行精准规划。

信用额度的管理直接影响月付功能的使用效率。用户可通过消费频次和金额的优化提升额度上限,例如保持每周3次

在特定促销节点,月付功能能产生杠杆效应。例如双11期间,用户可将月付额度转化为购物补贴,通过先享后付模式获得额外折扣。这种模式本质是将信用额度作为消费凭证,使用户在不增加实际支出的情况下获得更高价值的消费体验。但需注意系统对促销活动的规则限制,部分优惠可能仅限于即时支付,月付用户需提前确认是否符合参与条件。这种复杂的规则体系要求用户具备一定的消费策略规划能力。
相关文章
携程花支付全攻略
携程拿去花,作为一种便捷的旅行支付方式,在当今快节奏的生活环境中受到了越来越多人的喜爱。它不仅提供了灵活多样的还款选项,还为用户节省了不少开支。通过绑定信用卡或储蓄卡,消费者可以享受到“先消费后付款”...
诚e赊额度秒套背后的风险与利益链条解析
诚e赊额度,在数字经济浪潮中,呈现出一种颇具争议的现象。它并非简单的消费信贷模式,而是一种融合了信用卡、消费贷款和碎片化资产管理的新型金融产品。其核心在于,商家通过与平台合作,向消费者提供无需立即支付...
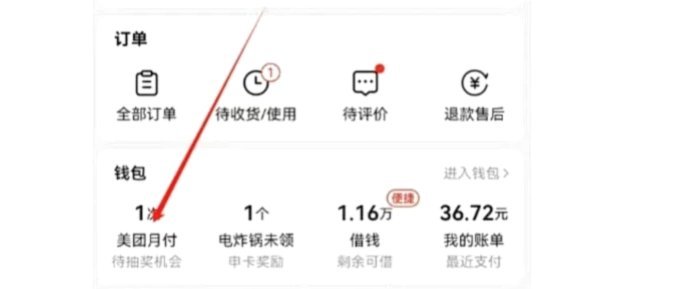
美团月付取现金安全吗?
美团月付取现金服务,在满足用户“免息分期”的诉求的同时,也引发了诸多关于其可靠性的讨论。它并非一个全新的商业模式,而是依托于美团自身强大的流量和用户粘性,以及其在金融领域的布局而诞生的。要评估其可靠性...
花呗逾期费用:复利如何影响手续费
花呗的复利逾期费,本质上是阿里系 当花呗逾期时,最初的几天,复利效应可能并不显著,逾期费相对较低,这使得一些用户抱有侥幸心理,认为可以稍后再还。然而,随着逾期时间的延长,本金和利息累积越多,复利累积...
鹿优选账号如何注销?
注销鹿优选账户,对于用户而言意味着结束了一段使用体验。从实际操作角度来看,这一过程需要遵循一定的步骤和注意事项。首先,点击鹿优选APP内的“我的”或“个人中心”选项进入个人信息页面,查找并点击“设置”...
得物余额提现全流程解析
得物平台的余额提现功能设计体现了电商平台对资金流动的精细化管理。用户账户中的余额本质上属于预付账款,其提现需经过平台风控系统多重验证,包括实名认证、交易记录核验及反欺诈筛查。这一流程既保障了用户资金安...