揭秘分付额度的现金解锁策略
分付额度的本质,并非一个简单的现金提取凭证,它是一套平台基于交易行为、合规要求和风险评估建立的资金流向控制系统。深入理解这一机制,需要从其背后的算法逻辑入手:即平台将“信用”与“可变现资金”进行割裂管理。当用户试图通过分付额度来完成所谓的“套出现金”,实质上是在挑战这个系统的边界和设定的周期性壁垒。任何绕过正常业务流程的行为,本质都是在寻找系统模型中的时间差漏洞或逻辑耦合点。这要求操作者不仅具备对平台规则的熟悉,更需要极强的数学建模能力,将分散、限额的交易活动视为一套整体流动的资金矩阵,而非孤立的单笔提现指令。缺乏对这一底层结构理解的尝试,注定只能陷入初级和高风险的循环迭代中。
成功的操作路径必须围绕“杠杆化时间周期”进行设计。这里的核心并非单纯地突破额度上限,而是利用平台不同的清算、结算和到账周期之间的时滞差来创造流动性缺口。例如,将一部分资金留在低限额度的业务闭环内,维持高频次的小额往返交易;同时在另一个更高阶的子账户中积累具备较高抵押属性的资产,待第一组循环达到临界点后,再集中触发大额的提现请求。这种操作模型依赖于对平台资金流向惯性的精确预测,目的在于让系统误判当前可用余额与实际清算周期存在脱节。关键在于在系统刚性防风雨时机找到柔性的渗透窗口,从而实现分批次、分阶段、结构化的资金释放。
从实战策略上看,仅仅依靠提升个人的交易量和账户层级是远远不够的,必须进行“多维度交叉复用”。这意味着将单一分付额度作为撬动多个不同业务线(例如:广告推广、资源置换、小贷风控等)的启动资金。操作者需像设计一个复杂的机械系统一样,确保每一笔看似无关紧要的小额支出,都能在各自的子系统中形成足够的“复利效应”,让总体的可释放资金规模呈现指数级增长而非线性叠加。这种高级战术要求对平台各个业务线的内部规则存在极高的耦合知识储备。真正的价值在于建立一个自启动、自我加速的资金流循环矩阵,让额度的限制更多地成为一个激励或流程节点,而不是真正的财务瓶颈。
然而,上述所有高阶操作都植根于系统自身的非完美性和风控周期的滞后性之上,因此风险管理是决定成败的首要要素。平台对于异常的资金流转路径和突增的提现请求具有极高的算法监测能力。任何过于快速、过于同步或跨度过大的资金回笼行为,都会被触发多维度的预警机制,导致临时的“风控锁定”甚至永久性的账户冻结。专业的视角必须始终将风险对冲作为核心任务。这意味着操作不能是线性的爆发式推进,而必须采取一种“低波动、深渗透”的节奏,模拟正常用户在多个业务场景中的自然需求增长曲线,让资金释放的过程看起来像一次精心策划但极其合理的市场行为演变。
最终,所有的“套现”行为都指向一个根本性的矛盾:系统设计者
相关文章
分期乐额度套现背后的博弈
分期乐的额度体系本质上是信用评估模型与消费行为数据的交叉验证结果。用户通过高频消费、按时还款等行为积累信用分,系统会动态调整可分期额度。但部分用户通过刻意制造消费场景,例如集中购买高单价商品后立即还款...
携程花钱提现指南:轻松到账
关于“携程上拿去花怎么提现 平台的钱”,首先要明确的是,拿去花是携程旗下的信用支付产品,主要服务于用户的信用消费。用户通过拿去花可以先用后付,享受免息期或优惠利率,但若要提现到银行卡,需要遵循一定的流...
得物分期付秒套现攻略与风险
### 得物分期付套现:高阶玩家的策略与风险边界 在得物分期付的信用博弈中,“秒套现”并非简单的套现操作,而是一场对平台信用机制的深度解构。真正的套现高手需要构建完整的资金流闭环,通过高频交易、信用...
花呗能提现吗?看完这些细节要小心!
## 花呗提现:一场信用与风险的博弈 花呗作为支付宝推出的信用支付产品,在当代年轻人中备受欢迎。这种先消费后还款的模式看似便利,实则暗含玄机。许多用户在使用过程中会产生一个疑问:如何将花呗中的额度转...
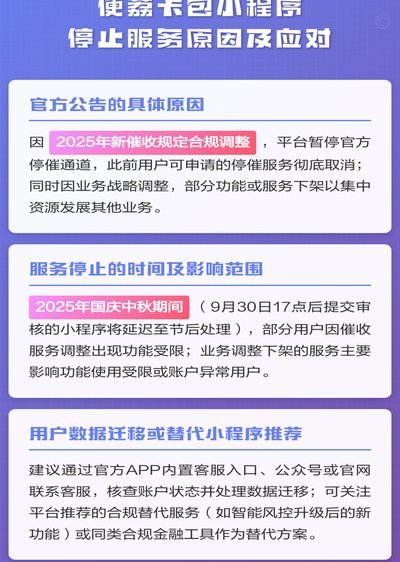
便荔卡延期:两月如何维权?
面对便荔卡包长达两个月的延期,首要任务并非盲目催促,而是进行一次深度的“故障溯源”。这种程度的延期往往超出了网络波动或结算延迟的范畴,极有可能指向后台数据同步异常或权益分配逻辑的底层错误。用户需要通过...
分付提现,轻松零钱
### 分付提现到零钱:技术创新与支付体验的完美结合 在现代金融服务中,支付方式的多样化需求日益增长,而分付提现到零钱正是这一趋势中的一个重要实践。这种支付模式不仅满足了用户对便捷性和灵活性的追求,...