提升得物额度攻略
得物的额度获取机制本质上是平台对用户信用价值的动态评估过程。平台通过算法模型整合用户行为数据,包括但不限于消费频次、商品评价质量、社交互动活跃度等维度。关键在于用户是否展现出对平台生态的深度参与,例如频繁参与社区讨论、完成商品鉴定认证或使用得物支付功能。这些行为数据被转化为信用评分,直接影响额度上限。值得注意的是,平台对新用户的额度发放存在渐进式策略,初期通常设置较低阈值,随着用户行为数据的积累和信用评分的提升,额度会按阶段解锁。

平台的信用评估体系中,用户资产的流动性特征占据重要权重。持有高价值商品的用户往往能获得更优额度,但这种资产价值的认定并非单纯依赖商品标价,而是结合市场流通性、历史成交数据及平台鉴定结果综合判断。例如,限量版球鞋的持有者可能因稀缺性获得额外信用加分,而普通商品的持有者则需通过持续消费行为积累信用。这种设计既鼓励用户保持活跃度,也促使平台对资产价值的评估更具市场导向性。

得物的额度发放还受到用户社交网络影响力的影响。平台算法会分析用户的社交图谱,包括关注关系、互动频率及内容传播力等指标。具有较高社交影响力的用户,其信用评分往往能获得加权提升,这既是对用户社交资本的认可,也强化了平台社区的裂变传播效应。但这种机制存在双刃剑效应:过度依赖社交影响力可能导致信用评估偏离真实消费能力,需要平台通过多维度数据交叉验证来平衡风险。
平台在额度管理中持续优化动态调整机制,通过机器学习模型实时捕捉用户行为的边际变化。例如,用户突然增加的消费频率可能触发额度临时扩容,而长时间的低活跃度则可能导致额度收缩。这种动态调整既提升了资金使用效率,也要求用户保持行为的稳定性。值得注意的是,得物的额度体系并非孤立存在,其与平台的潮流文化属性深度绑定,用户参与虚拟社区活动、完成品牌任务等行为,都能转化为信用积分,进一步影响额度获取。这种设计将金融属性与文化消费场景深度融合,塑造出独特的信用评估生态。
相关文章
男子整理母亲遗物发现存折谜团
整理母亲遗物时,他翻出一个褪色的铁盒,盒底压着张泛黄的存折。数字在阳光下泛着微光,总额远超预期。这个发现撕开了记忆的褶皱——二十年前母亲病榻前的沉默,父亲书房里锁着的抽屉,以及每次归家时母亲总说"等你...
分期乐平台背后的公司揭秘
金融分期平台这类消费信贷服务的运营模式,其企业身份的描绘远非一个单一的“公司地点”可以概括。这类平台本质上是处于金融科技与零售消费交汇处的“信用承载体”。要精准定位其法律主体和运营方,必须跳脱出用户视...
携程花支付全攻略
携程拿去花,作为一种便捷的旅行支付方式,在当今快节奏的生活环境中受到了越来越多人的喜爱。它不仅提供了灵活多样的还款选项,还为用户节省了不少开支。通过绑定信用卡或储蓄卡,消费者可以享受到“先消费后付款”...
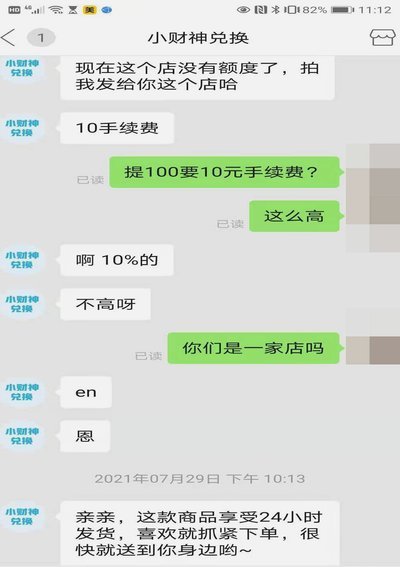
花呗套现真的可行吗?
花呗套现,一个看似简单却暗藏风险的话题。实质上,它代表着一种资金周转的需求,这种需求往往源于生活压力或投资欲望。直接将花呗额度转化为现金,并非无门,但绕过支付宝官方渠道,绕开其风控系统,必然涉及第三方...
男演员家中猝死引警钟
2023年1月,一位备受瞩目的男演员在家中突然离世,引发广泛关注。据警方和家属透露,男演员于1月10日深夜出现身体不适,但家人未能立即察觉异常,直到12日傍晚,男演员仍未归家,家人担忧之下开始寻找,最...

多久到账?又为何“取不出来”
得物额度取现的实际体验,与官方的宣传信息之间常常存在差异,导致用户产生疑惑和不满。问题的核心在于,即便符合取现条件,并非所有用户都能享受到预计的到账时间,甚至出现无法取现的情况。这背后,涉及的是平台风...