花呗取现:安全与风险背后的真相
花呗取现二维码的生成机制依赖于支付宝账户与外部支付系统的接口协议。当用户通过二维码完成取现操作时,系统需在后台完成三重验证:首先校验用户身份的真实性,其次确认花呗额度是否允许提现,最后将资金通过指定银行账户划转。这一过程涉及加密算法与实时风控模型的协同运作,确保交易数据在传输过程中不被篡改。二维码本身作为动态凭证,其内容包含时间戳与随机加密参数,有效防止被第三方截取复用。技术层面的复杂性决定了此类功能需在合规框架内进行严格的技术隔离。
用户行为分析显示,花呗取现二维码的使用场景呈现显著的地域差异性。一二线城市用户更倾向通过二维码完成即时提现,而三四线城市用户则更依赖线下网点办理。这种差异源于不同群体对数字支付的信任度差异,以及线下金融服务网络的覆盖密度。值得注意的是,高频使用该功能的用户往往具有较高的信用评分,其行为模式呈现出明显的周期性特征——通常在月末或节假日前后出现提现需求激增。这种行为规律为金融机构优化风控模型提供了重要数据支撑。

从风险控制维度观察,花呗取现二维码存在多重潜在漏洞。二维码生成后若被恶意截取,可能引发资金盗刷风险;而用户在扫码过程中若未完成二次验证,可能遭遇账户信息泄露。更隐蔽的风险来自二维码内容的可篡改性,攻击者可通过修改加密参数实现资金定向转移。对此,支付宝已引入区块链存证技术,对每笔交易生成不可逆的哈希值,但该技术仍存在计算资源消耗过大的问题,影响用户体验与系统响应速度。
该功能对金融生态的影响已超越单纯的支付工具范畴。二维码的普及加速了信用支付与现金提取的融合,促使传统金融机构加速数字化转型。同时,用户对即时资金流转的需求倒逼监管机构完善相关法规,例如对提现额度的动态管控与反洗钱监测机制的强化。这种技术演进正在重塑金融服务的底层逻辑,使信用体系与支付网络的边界日益模糊,为金融科技创新提供了新的试验场。
相关文章
花呗兑现平台:解密商家与消费者的双赢之道
花呗兑现商家平台,这一概念自推出以来便备受关注。它不仅仅是一个简单的支付工具,而是支付宝为解决线上交易与线下服务之间的桥梁问题所设计的综合性解决方案。通过引入这种模式,用户可以使用花呗进行消费分期,并...
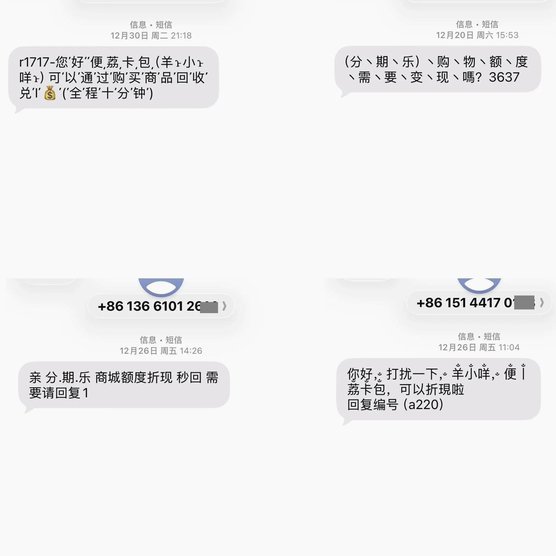
礼品卡套现:平台与用户的困境
近年来,分期乐平台上的礼品卡余额套现行为逐渐成为一种隐性经济现象。这种行为表面上看似是一种资源的灵活运用,实则暗含多重风险与挑战。 首先,礼品卡余额套现的本质是用户将其未使用的消费额度转化为现金的一...
鹿优选账号如何注销?
注销鹿优选账户,对于用户而言意味着结束了一段使用体验。从实际操作角度来看,这一过程需要遵循一定的步骤和注意事项。首先,点击鹿优选APP内的“我的”或“个人中心”选项进入个人信息页面,查找并点击“设置”...
便荔卡包额度能提现吗?详解
### 便荔卡包额度可以提出来吗?便荔卡包额度提现问题详解 #### 1. 便荔卡包的本质与功能便荔卡包作为一种虚拟信用卡服务,本质上是银行或第三方支付机构为用户提供的一种信用支付工具。它的核心功能...

警惕花呗转现陷阱,揭秘其层层递进的收割套路
这些所谓的“花呗转现平台”本质上构建的是一个精密的金融心理陷阱,其套路核心并非资金流向本身,而是围绕信息不对称和信用弱点的周期性收割。初期的诱饵往往伪装成一种“极速变现”的解决方案,通过鼓吹高额、零门...

灵活还款方案深度解析
在探讨任何信贷产品的实际还款路径时,核心议题从来不是方法论的堆砌,而是如何构建一套与用户现金流周期完美匹配的结算机制。便荔卡包所涵盖的还款方式,本质上是对用户支付习惯和资金周期的立体化捕捉。它远超简单...