花呗套钱背后的猫腻
花呗套钱的本质是用户通过特定操作绕过平台规则,将信用额度转化为可支配资金。这种行为通常依赖于系统漏洞或规则盲区,例如利用分期付款的利息差套利,或通过多平台账户联动实现资金转移。核心逻辑在于用户对平台风控机制的精准试探,通过拆分交易、跨平台流转等方式规避额度限制。这种操作往往涉及复杂的资金链路设计,需要对支付流程、信用评估模型及风控规则有深入理解,本质上是信用体系与用户行为之间的博弈。

短期资金周转需求是驱动套钱行为的主要动因。部分用户将花呗视为应急资金池,通过套现满足临时性消费需求,但这种行为极易演变为恶性循环。当用户将信用额度转化为现金后,还款压力会呈指数级增长,尤其在分期手续费叠加的情况下,债务负担可能迅速超出承受阈值。更危险的是,套钱行为会扭曲消费决策,使用户将信用额度视为无限现金流,最终导致过度借贷和财务危机。
平台方已建立多层防御体系,但套钱行为仍在灰色地带持续演变。支付宝通过动态额度调整、交易行为分析及反欺诈模型持续优化风控,但用户仍能通过新型交易模式寻找突破口。例如利用第三方支付工具实现资金转移,或通过虚拟商品交易完成套现。这种攻防博弈本质是信用体系与技术手段的持续对抗,平台需在用户体验与风险控制间寻找平衡点,而用户则不断探索规则边界。
套钱行为对金融生态的冲击远超个体层面。当大量用户通过非正规渠道获取资金,会稀释信用体系的定价能力,导致资金成本失真。同时,套现行为可能催生新型金融风险,例如通过花呗套现后进行高杠杆投资,最终引发连锁式债务危机。这种模式不仅挑战了传统信贷规则,更可能诱发系统性金融风险,迫使监管机构重新审视信用支付工具的边界与责任界定。
相关文章
如何轻松开通微信分付服务?
微信分付作为一种基于信用的金融服务,用户常常 进入微信主界面后,在底部导航栏点击“发现”选项卡,通常在下方菜单中可以看到“支付中心”,或者直接搜索“分付”。根据页面指引,用户可以快速完成注册流程,...
羊小咩取现额度稳定吗
近年来,随着移动支付的普及,越来越多的人选择通过互联网平台进行资金操作。羊小咩作为一个提供便捷取现服务的金融应用,在用户群体中获得了一定的关注。但在面对“羊小咩取现额度稳吗”的疑问时,我们需要从几个方...
便荔卡包提现多久能到账
便荔卡包作为一种便捷的支付工具,其取现功能备受用户青睐。然而,在实际操作中,许多用户对于“便荔卡包取现额度提现中能到吗”这一问题感到困惑和焦虑。首先需要明确的是,便荔卡包的提现过程并非即时到账,而是经...
分付如何安全地提取资金
分付制度,在看似简单的商业模式下,隐藏着巨大的潜在风险。它并非简单的资金分散,而是一种复杂的信用博弈,其核心在于“信任”与“控制”的平衡。许多商家将其视为融资手段,却往往忽视了这种机制本身对自身造成的...
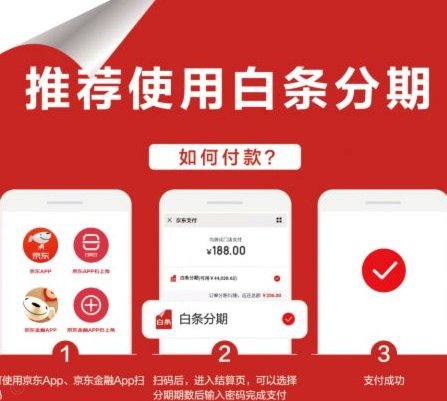
京东白条提现渠道及注意事项全解析
京东白条提现的渠道主要分为线上和线下两大类,但实际操作中需注意其功能边界。线上提现功能在京东金融APP内已逐步弱化,用户更多通过绑定银行卡进行资金划转。线下渠道则依托京东自有POS机网络,覆盖全国主要...

分期乐额度提升攻略
分期乐的额度提升机制本质上是平台对用户信用风险的动态评估。其核心逻辑在于通过多维数据模型判断用户的还款能力和消费潜力。平台会综合分析用户的注册时长、历史订单频率、平均客单价、账期选择等行为特征,同时将...