分付提现零钱会影响个人征信记录吗?深度解析!
分付的金融本质并非简单的支付工具,而是一种基于授信额度的消费信贷产品。当你进行“提现到零钱”的操作时,实质上是在将预设的信用额度进行变现,这一过程伴随着债权关系的实时生成与资金流向的转移。从底层逻辑看,这并非单纯的资产划转,而是债务规模的扩张。理解这一点是判断其对征信影响的前提,因为任何涉及信贷额度使用的行为,其核心变量都不在于操作动作本身,而在于额度的占用情况与后续的偿还履约质量。

关于征信查询的争议,关键在于区分“交易记录”与“授信状态”。提现到零钱这一单一的操作指令,通常不会像银行贷款申请那样触发实时、高频的征信硬查询;但分付作为一个成熟的互联网信用产品,其授信额度、使用规模以及逾期行为,往往通过金融数据共享机制进入征信系统的视野。如果你的分付账户存在长期大额占用、频繁提现,或是出现任何形式的还款滞后,这些数据信息会通过征信机构的聚合链路,最终体现在个人的信用报告中。
更为深层的风险在于“负债率”与“授信密度”的变化。即便你能够做到按时还款,频繁且大额地将分付额度转化为零钱现金,也会在征信画像中留下明显的负债波动痕迹。在银行进行房贷或车贷审批时,风控模型会综合评估申请人的债务压力。如果你的授信产品利用率长期处于高位,且存在大量短期消费贷转现的行为,这种高度依赖信用额度覆盖日常支出的财务特征,会被算法识别为较高的风险等级,进而通过提高负债比率的权重,间接削弱你的整体信用评分。

对于用户而言,必须警惕这种“隐形债务”带来的心理错觉。分付提现操作极高的便捷性,容易模糊资金的使用边界,导致个人财务结构中出现难以察觉的杠杆堆积。长此以往,这种分散在各类互联网金融工具中的碎片化负债,会通过改变个人的授信格局,影响到你在传统银行体系中的信用表现。维护征信的核心不在于避免单次提现动作,而在于控制整体债务规模,确保信贷的使用逻辑是基于资产支撑而非单纯的额度透支。
相关文章
得物佳物分期与信用的深度解密
得物佳物的分期提现机制本质上是平台对消费场景的金融化重构。通过将商品价值拆解为分阶段支付,平台既满足了用户对即时消费的冲动,又通过资金流的分段控制降低了交易风险。这种模式在潮玩经济中尤为显著,用户往往...
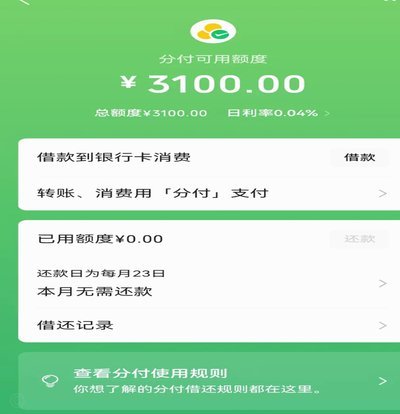
微信分付能套现吗?真相在这里
近年来,微信的分付功能因其便捷性和用户基数庞大而备受关注。但围绕“微信分付是否能套现”这一话题,却引发了不少争议和讨论。首先需要明确的是,任何形式的金融产品或服务都有其使用规则和监管要求。就目前而言,...
携程积分能否取现?深度解析变现方式
携程旅行的“拿去花”本质上是指用户通过预订酒店、机票、火车票等服务累积的积分,这些积分通常不能直接兑换成现金取现,但可以通过特定方式实现类似现金的价值。以下是深度分析: 一、积分体系的本质与限制携程...

白条贷款办理全攻略
白条贷款作为一种较为灵活的消费金融工具,近年来受到了不少消费者的青睐。然而,在申请和使用过程中,如何正确办理白条贷款成为了许多用户关注的问题。首先,了解并选择合适的白条产品至关重要。目前市场上提供白条...

微信分付能全额提现吗?
微信分付作为微信生态内的信用支付工具,其资金流转逻辑与传统信用卡存在本质差异。平台通过大数据风控系统实时监控资金流向,任何试图通过虚构交易或拆分支付完成套现的行为,都会触发算法预警机制。这种技术壁垒使...

白条套用:商业智慧与风险掌控
### 资金流转的艺术:白条套用的商业智慧与风险 在商业世界的暗流中,资金的时间价值始终是企业生存与发展的核心命题。资金的流转不仅仅是简单的支付与收款,更是一场关于效率与风险的博弈。白条套用,作为一...