2021年白条套现新路径解析
2021年白条套取现金的实践路径呈现显著分化,部分用户通过第三方平台完成资金流转,但平台方已强化对异常交易的识别。以花呗为例,其资金流转路径常借助虚拟货币或跨境支付通道,但此类操作面临多重限制。监管机构对支付通道的穿透式监管导致套现成本攀升,部分用户转向线下场景,如通过商家POS机完成资金转移。这种模式虽规避了部分风控检测,但交易链条的复杂性增加了合规风险。
资金流转的隐蔽性依赖于技术手段的迭代,如利用区块链技术构建去中心化交易网络,或通过多层嵌套的金融产品实现资金转移。但2021年平台方对用户行为的深度挖掘能力显著增强,AI算法可识别高频交易模式与异常消费路径。部分用户尝试将套现行为分散至多个账户,但系统对用户画像的动态更新使得此类策略的有效期大幅缩短。技术对抗呈现螺旋上升态势,双方在数据采集与反侦察能力上的较量持续升级。
风控机制的升级直接压缩了套现空间,蚂蚁集团等平台引入实时风险评估模型,将用户行为与信用评分体系深度绑定。当套现行为触发阈值时,系统可自动冻结账户并启动人工复核。这种防御体系的完善使套现成功率下降至个位数,但部分用户通过伪造交易场景或利用灰产工具突破检测。监管层对金融数据的跨平台共享也提升了风险预警的精准度,套现行为的隐蔽性面临前所未有的挑战。
法律风险的边际成本持续上升,2021年金融监管趋严背景下,套现行为已从灰色地带向违法红线靠拢。部分用户因套现被列为高风险客户,导致信用额度被永久冻结。司法实践中,套现行为被认定为扰乱金融市场秩序的违法行为,相关责任人可能面临行政处罚甚至刑事责任。这种制度性约束迫使部分用户转向更隐蔽的套现渠道,但法律威慑力的增强使整体套现规模呈现萎缩趋势。
用户行为的底层逻辑折射出消费观念的变迁,部分群体将套现视为应对短期资金周转的应急手段,但这种行为模式正在被更成熟的金融工具替代。年轻用户群体对消费金融产品的依赖度上升,但其风险意识与合规意识同步增强。平台方通过教育用户识别套现风险,辅以激励机制引导合规使用,这种双向调整正在重塑消费金融生态。套现行为的边际效益递减,促使用户转向更可持续的财务规划方式。
监管科技的渗透使套现行为的生存空间持续收窄,2021年金融数据治理的深化推动了套现模式的结构性调整。部分用户转向海外支付体系或新型金融产品,但跨境监管的加强使得此类尝试面临更大不确定性。平台方与监管机构的协同治理正在构建更严密的防护网,套现行为的隐蔽性与可行性均受到根本性制约。这种趋势预示着消费金融生态将向更透明、合规的方向演进,套现模式终将被更可持续的金融解决方案取代。
相关文章
如何算出真实成本
分期乐,作为一种常见的消费金融产品,其核心价值在于将高价商品或服务分解成小额、可负担的月供。然而,隐藏在便捷的支付方式背后,利息的计算与变动是消费者需要仔细考量的关键因素。实际上,“分期乐的利息是多少...
分期乐还款延期指南
面对还款期限的压力,不少使用分期乐的用户可能会遇到需要延期的情况。在这种情况下,如何妥善处理成为了一个亟待解决的问题。首先,应当及时与平台沟通,了解具体的延期政策和条件。很多金融机构在特殊情况下会给予...
羊小咩分期还款怎么操作?
分期还款对于许多消费者来说是一种非常实用的金融工具,尤其是在面对大额消费时。羊小咩作为一个虚拟角色或品牌标识,在这里我们假设它代表了一款产品或者服务的应用场景中的一种用户形象——即那些寻求灵活财务解决...
得物佳物分期与信用的深度解密
得物佳物的分期提现机制本质上是平台对消费场景的金融化重构。通过将商品价值拆解为分阶段支付,平台既满足了用户对即时消费的冲动,又通过资金流的分段控制降低了交易风险。这种模式在潮玩经济中尤为显著,用户往往...
花呗能提现吗?看完这些细节要小心!
## 花呗提现:一场信用与风险的博弈 花呗作为支付宝推出的信用支付产品,在当代年轻人中备受欢迎。这种先消费后还款的模式看似便利,实则暗含玄机。许多用户在使用过程中会产生一个疑问:如何将花呗中的额度转...
分付借给他人要注意什么?平台规则与风险解析
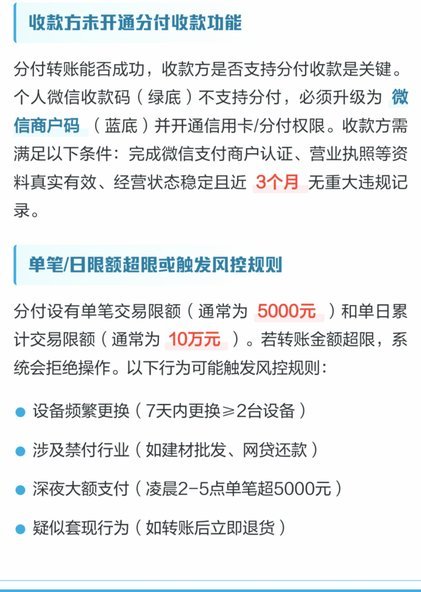
分付作为腾讯旗下的信用支付产品,其核心设计初衷在于满足用户日常消费场景的分期需求,而非信贷资金流转。试图将账户内的额度直接转借给个人,本质上已经偏离了契约规定的资金用途限制。平台系统对此有严格的监控机...