花呗套现风险:信用危机与高成本
本质上,讨论“套花呗钱”的可靠性,讨论的绝非一个简单的财务操作流程,它更指向个人现金流管理结构性缺陷和高杠杆陷阱的交汇点。从严谨的财务角度剖析,这种行为模式本身就构建了一个巨大的风险池。当资金的用途从正常的消费或回购周期,异化为获取短期、超预期的生活周转资金时,其可靠性早已崩塌。核心问题在于混淆了“授信额度”和“实际现金流”。用户误以为通过刷单或透支额度可以绕开真正的流动性枯竭,实质上是借用了一张信用透支的承诺,其背面印着的,是指数级增长的利息、罚息和信用风险。每一次成功“套现”,都只是将眼前的资金缺口掩盖了,但同时也在信用记录中留下了不可磨灭的高负债利用率的印记,为未来真正的财务困境埋下了更深重的伏笔。

从金融杠杆机制的角度看,套取花呗资金对个人信用画像的破坏是多维且复杂的。它并非简单的欠款累积,而是一种对信用卡的极度透支行为。信用机构评估的并非单笔透支的金额,而是用户在极短时间内接近或达到自身可用信贷极限的频率和状态。这种极高的信贷依赖度会触发风险警报,使得未来在任何其他正规贷款或金融产品评估中,用户的“负债弹性”得分会大幅下降。一旦爆发真实的现金流危机,用户不仅要应对巨大的利息负担,还要面对因过度负债导致的征信记录警示。这种透支带来的后果,已经超越了平台提供的年化利率,它是一种信用成本的溢价,其代价是未来获取资本的成本升高和通道的受限。

更深层次的考量在于其行为经济学和心理学上的脆弱性。许多进行这种套现操作的人,其根源往往并非是眼前的生活刚需,而是一种应对不确定性带来的焦虑和消费冲动。这种行为形成了一个恶性循环:当一次透支成功提供短暂的安全感后,用户会习惯性地将其视为“可用的资金来源”,从而不断增加透支的规模和频率。这个循环的危险在于,它培养的不是财务自律,而是一种“信贷依赖症”。缺乏对资金来源和使用边界的清晰认知,使得用户将虚拟的信贷额度误认为实体资产。一旦外部环境变化,收入结构发生波动,无法匹配这种高频、高额的信贷使用节奏,其财务系统便会迅速陷入流动性枯竭的深渊。

真正的财务健康管理,核心在于建立稳健的现金流防火墙,而非依赖外部高风险的信贷工具。专业的内容输出和财务建议应引导用户重新审视自身的资金结构:将精力投入到增加变现能力和稳定核心收入来源上,构建一个以工资和副业收入为基石的财务体系,而非以信用卡透支为支撑。我们需要关注的是提升个人抗风险能力,例如构建至少能覆盖六个月生活开支的应急基金,并积极进行债务结构优化,优先处理高利息、无明确用途的消费性负债。任何将信贷工具视为“印钞机”的行为,本质上都是对自身财务主权的放弃。只有重建从“消耗信贷”到“积累资产”的思维模式,才能真正实现财务的独立和安全。
相关文章
白条额度怎么用?资深指南教你合理使用不超支
近年来,随着互联网金融的发展,“白条”作为一种灵活便捷的消费信贷工具被越来越多的人所熟知和使用。如何高效合理地利用“白条”额度,不仅能够满足日常消费需求,还能在一定程度上提升个人资金管理能力。 首...
羊小咩取现额度稳定吗
近年来,随着移动支付的普及,越来越多的人选择通过互联网平台进行资金操作。羊小咩作为一个提供便捷取现服务的金融应用,在用户群体中获得了一定的关注。但在面对“羊小咩取现额度稳吗”的疑问时,我们需要从几个方...
微信分付额度变现方法与风险
微信分付本质上是一种基于闭环生态的消费信贷工具,其核心逻辑在于锁定支付场景,以降低资金外溢风险。然而,用户对于“流动性”的原始诉求与这种受限的信用额度之间,存在着一种天然的张力。当信用额度被限制在特定...
得物余额如何支付
得物平台的余额支付体系本质上是基于账户资金池的即时结算机制。当用户选择使用余额支付时,系统会通过API接口调用账户余额数据,完成支付指令的校验与扣减。这一过程依赖于高频交易场景下的实时风控模型,需要平...
得物真货保卫战
得物,原名“毒”,凭借其独特的鉴真机制和潮流商品聚集的特性,在电商领域占据了一席之地。关于其货源是否为真品,一直以来都伴随着争议和讨论。得物的模式并非传统电商,而是基于用户上传商品信息、用户参与鉴真,...
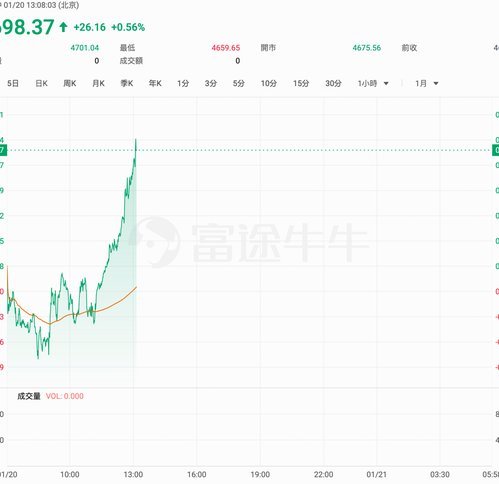
黄金价格波动:避险需求与市场趋势
现货黄金的价格受多种因素影响,其中包括全球政治局势、经济数据表现以及投资者情绪。当前市场中,金价波动频繁,这既反映了市场的复杂性,也体现了投资者对于不确定性的高度关注。 近期,由于地缘政治冲突加剧,...