白条出来查账还款怎么回事
许多用户发现白条账单突然催缴时,往往会感到措手不及,这背后通常是风控系统的自动触发机制在起作用,并非单纯的个人资金周转问题,而是平台基于大数据模型对账户使用情况的重新评估。当系统检测到还款能力下降、消费频次异常或关联账户出现风险信号时,便会启动查账流程。这种通知往往意味着原有的免息期或授信额度可能面临调整,用户需要立即核实账单明细,区分正常分期与临时被锁定的消费记录,避免将平台的风控动作误判为恶意催收。
深入分析查账的实质,其实是信贷机构对信用风险的一次主动干预。白条这类信用支付工具,其底层逻辑在于评估用户的履约意愿与能力。一旦用户的实际还款记录出现逾期苗头,或者外部征信报告显示其他负债增加,系统会自动预警。此时的查账不仅是对账目核对,更是对用户未来违约概率的测算。平台会尝试通过调整账单金额、缩短还款期限或冻结额度来降低坏账风险,这要求用户正视信用管理的严肃性,不能将信用工具视为无限额度的免费资金池,必须时刻保持对账单的敏感度。
面对突如其来的查账通知,处理不当将引发连锁反应。首先,逾期记录一旦生成,会迅速同步至征信体系,影响后续房贷车贷申请。其次,催收流程启动后,用户将频繁接到电话或短信,甚至可能面临法律层面的诉讼风险。因此,收到通知后切勿轻信第三方机构声称的“免息延期”服务,应直接通过官方渠道查询。任何试图通过非官方链接还款的行为都存在资金安全漏洞,务必核实还款账户的正规性,确保每一笔还款都直接计入官方系统,防止被中介公司二次收费或骗取个人信息。
站在长期维度,解决此类问题关键在于建立合理的财务规划。过度依赖白条等信贷产品,本身就是一种高风险行为。当收入波动或突发支出导致无法按时归还时,资金链断裂是必然结果。用户应学会量入为出,控制消费欲望,避免透支消费带来的心理依赖。定期查看账单,预留足够的应急资金,是规避查账风险的最好办法。只有当信用额度与个人真实财力匹配时,才能在突发状况下从容应对,维护良好的个人信用记录,确保持续享受便捷的金融服务而不必为债务问题焦虑。
最终,理解白条查账背后的逻辑,是为了更理性地看待信贷工具。它不是提款机,而是基于契约精神的金融借贷。每一次查账都是对过去消费行为的一次清算,提醒用户珍惜信用资产。维护好账户状态,意味着在需要资金周转时能随时获得支持。忽视查账提示的严重后果远大于当下的压力,因为信用修复的成本往往高于按时还款的成本。保持警惕并合规使用,才能避免陷入债务泥潭,实现资金流的健康周转,让信贷服务真正为生活加分。
相关文章
花呗收款商家提现手续费揭秘
很多商家在核对账单时,常会产生一种“提现手续费”的错觉。实际上,花呗支付并不是一种独立的资金结算通道,而是支付宝支付体系内的一种信用支付手段。当消费者使用花呗扫码支付时,资金流向的是商家的支付宝收款账...
微信提现实用技巧
微信提现已成为许多人日常财务管理的一部分,但你知道如何高效地进行提现操作吗?以下是六个实用的微信提现技巧,助你节省时间和成本。 ### 技巧一:绑定储蓄卡进行低费用提现使用微信支付绑定的储蓄卡往往比...
便荔卡延期:两月如何维权?
面对便荔卡包长达两个月的延期,首要任务并非盲目催促,而是进行一次深度的“故障溯源”。这种程度的延期往往超出了网络波动或结算延迟的范畴,极有可能指向后台数据同步异常或权益分配逻辑的底层错误。用户需要通过...
花呗付款后商家提现手续费揭秘
该费用结构绝非一个简单的百分比浮动,它必须从支付清算链条的多个环节进行解构分析。许多用户混淆的是支付终端侧的费用和平台方收取的服务费。核心要点在于,商家所支付的“手续费”,本质上是对平台方提供的三大核...
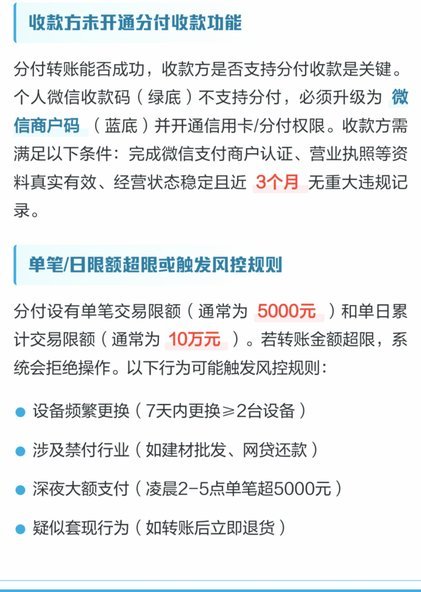
分付借给他人要注意什么?平台规则与风险解析
分付作为腾讯旗下的信用支付产品,其核心设计初衷在于满足用户日常消费场景的分期需求,而非信贷资金流转。试图将账户内的额度直接转借给个人,本质上已经偏离了契约规定的资金用途限制。平台系统对此有严格的监控机...
得物提现费:真的有吗?背后逻辑是啥?
围绕“得物余额提现要手续费吗是真的吗”这一疑问,不能用简单的“是”或“否”来定论。它本质上是一个关于资金流动性质、平台支付架构以及外部金融清算机制的复合性问题。我们必须将关注点从平台是否设置了门槛,转...