花呗套现暗藏风险
### 拿去花套现:一场危险的金融迷局
所谓“拿去花套现”,实质上是一种利用消费金融工具进行资金转移的隐蔽操作。表面上看,是通过信用卡或花呗等信用支付工具,将虚拟信用转化为实际现金流。但其本质是一种危险的金融行为,往往伴随着高风险和法律隐患。许多不法分子利用这种操作,通过伪造消费记录、虚构交易场景,将原本用于消费信贷的资金,以“套现”的名义转移出去,形成一条隐蔽的资金链。这种行为不仅破坏了金融系统的信用基础,还可能引发连锁反应,扰乱整个支付体系的正常运转。
“拿去花套现”的运作机制,往往依赖于对支付工具规则的深度挖掘和规避。例如,一些人会通过虚构交易、拆分订单、循环套现等方式,绕过银行或平台的风控系统。尤其是花呗和信用卡的套现行为,近年来逐渐演变为一种灰色产业链。一些不法分子甚至通过“拿去花”的方式,将他人信用卡信息或身份信息用于套现,进一步扩大了风险的覆盖范围。这种操作看似简单,实则暗藏杀机,一旦被发现,不仅会导致信用崩盘,还可能面临法律制裁。
“拿去”行为的隐蔽性,是这类套现操作成功的关键。许多套现者通过分散操作、借助他人联系方式或虚拟身份,试图掩盖资金的真实流向。然而,这种行为在技术上和法律上都存在致命缺陷。一方面,现代支付系统的风控技术已经越来越精准,人脸识别、行为分析等手段大大提高了识别套现行为的效率;另一方面,法律对套现行为的打击力度也在不断加大。因此,试图通过“拿去花套现”获取不义之财,无异于饮鸩止渴。
“拿去花套现”背后,往往隐藏着更深的金融需求和心理动机。一些人可能因为短期资金压力,试图通过这种方式快速获取资金;另一些人则是为了逃避债务或税务责任,将资金转移到不可追踪的渠道。无论是哪种动机,这种行为都会对个人和整个金融系统造成不可逆的伤害。金融安全不是儿戏,任何试图挑战支付系统规则的行为,最终都会付出惨痛的代价。
面对这种危险的套现行为,平台和监管机构也在不断升级技术手段。例如,支付宝和银行已经加强了对花呗和信用卡套现行为的监测,通过大数据分析和人工智能技术,识别异常交易模式。同时,法律层面也在不断完善,对套现行为的界定和处罚更加明确。这些措施都在一定程度上遏制了“拿去花套现”的蔓延。
对于普通用户而言,避免陷入这种危险的金融陷阱,首先要增强风险意识。不要轻易将个人支付信息或联系方式交给他人使用,警惕那些声称可以“代套现”的骗局。其次,要合理规划消费和还款,避免因短期资金压力而铤而走险。最后,一旦发现异常交易或资金流向,应立即与平台或银行联系,防止损失扩大。
总之,“拿去花套现”看似是一种快速获取资金的捷径,实则是一条充满风险的金融迷局。无论是个人还是平台,都应该以防范为主,避免陷入这种高风险的金融陷阱。金融安全无小事,守住支付系统的底线,才是真正的财富保障。
相关文章
花呗兑现平台:解密商家与消费者的双赢之道
花呗兑现商家平台,这一概念自推出以来便备受关注。它不仅仅是一个简单的支付工具,而是支付宝为解决线上交易与线下服务之间的桥梁问题所设计的综合性解决方案。通过引入这种模式,用户可以使用花呗进行消费分期,并...
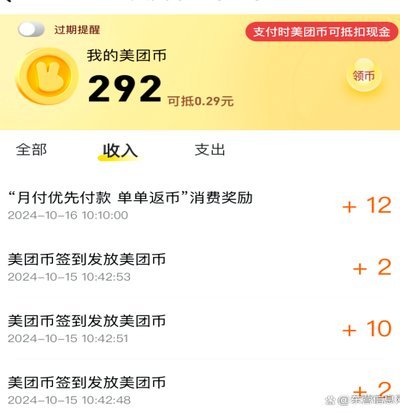
美团月付套路:是漏洞还是风险?
近期,社交媒体上频繁出现关于“美团月付可以套”的讨论,这背后不仅仅是简单的消费行为,更是金融套利行为的探讨。美团月付作为一种金融产品,旨在为用户提供便捷的分期付款方式,但在实践中,这一机制却引发了一些...
花呗逾期费用:复利如何影响手续费
花呗的复利逾期费,本质上是阿里系 当花呗逾期时,最初的几天,复利效应可能并不显著,逾期费相对较低,这使得一些用户抱有侥幸心理,认为可以稍后再还。然而,随着逾期时间的延长,本金和利息累积越多,复利累积...
多久到账?又为何“取不出来”
得物额度取现的实际体验,与官方的宣传信息之间常常存在差异,导致用户产生疑惑和不满。问题的核心在于,即便符合取现条件,并非所有用户都能享受到预计的到账时间,甚至出现无法取现的情况。这背后,涉及的是平台风...
得物:正品保障,还是“毒”?
得物App的崛起,标志着球鞋、潮流玩具、奢侈品等高价值商品交易模式的一次重要转变。最初以“毒”闻名,其核心在于建立一个基于社区的鉴定体系,试图解决假货泛滥的痛点。这种模式并非简单地依靠平台自身审核,而...
知乎“拿去花”现象背后的算法秘密
“拿去花怎么套出来知乎”这个现象,远不止是用户在寻求娱乐或进行信息传播那么简单。它本质上反映了人类认知结构在网络环境下的脆弱性,以及平台算法对信息传播效率的巧妙干预。我们观察到的“花”的出现,并非偶然...