花呗信用额度的隐秘套现术
花呗的信用额度设计本意是为用户提供临时资金周转的工具,但部分用户通过“套现”操作将信用额度转化为可支配现金流,形成资金闭环。这种行为通常表现为将花呗额度转入支付宝余额后提现至银行卡,或通过虚构交易将资金转移至关联账户。此类操作实质上是将信用工具异化为融资渠道,利用平台风控的滞后性实现资金的“二次利用”。值得注意的是,蚂蚁集团的账单系统会记录所有资金流向,这种行为虽未直接触犯法律,但已构成对平台规则的实质性违反。
从行为经济学角度看,这种操作反映了用户对信用额度的“错位认知”。部分用户将花呗视为无息贷款而非消费工具,通过反复套现制造“资金池”,实质上是将信用额度转化为短期融资杠杆。这种行为在短期内看似降低了资金成本,实则加剧了个人资产负债表的脆弱性。当用户过度依赖此类操作时,信用额度的使用效率被严重扭曲,原本用于应急的信用工具反而成为维持日常开支的“救命稻草”。
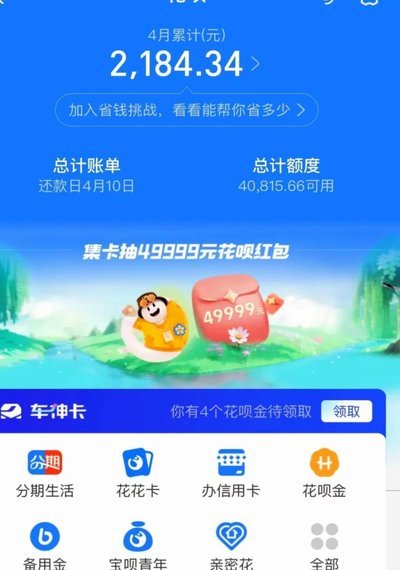
平台风控体系对此类行为的识别能力正在升级。通过大数据分析,系统能捕捉到高频转账、异常资金流向等特征,结合用户画像中的消费习惯进行动态评估。一旦发现疑似套现行为,账户可能面临额度冻结、信用评分下调甚至法律追责。这种技术手段的强化,使得“套现”操作的隐蔽性大幅降低,用户需承担更高的合规风险。
更深层的矛盾在于信用体系的双重属性。花呗作为普惠金融产品,其核心价值在于促进消费和信用积累,但被部分用户异化为资金调配工具,这种错位使用本质上是对信用体系的滥用。当信用额度被过度消耗时,不仅影响个人征信记录,更可能引发系统性风险——若大量用户通过类似方式透支信用,将导致平台风险敞口扩大,最终损害所有用户的权益。
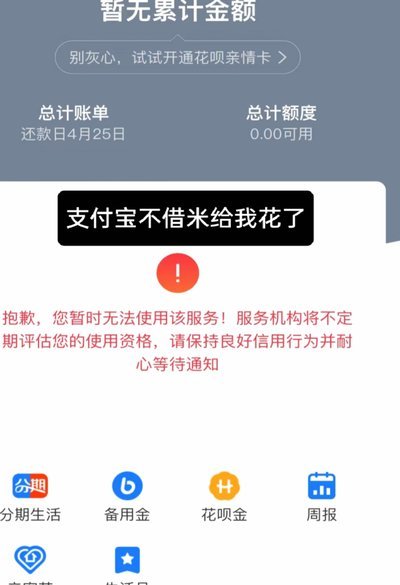
监管层面的空白为灰色操作提供了空间。目前针对信用支付工具的套现行为,尚缺乏明确的法律界定和处罚标准。这种制度缺位使得部分用户心存侥幸,认为只要不触发平台风控即可规避风险。但随着金融监管的深化,此类行为的法律风险将显著上升,用户需重新审视信用工具的本质属性,避免陷入“用信用换信用”的恶性循环。
相关文章
美团买药套现漏洞解析:哪些行为属于违规操作?
美团买药作为一个集药品购买与配送于一体的在线平台,近年来因其便捷的服务受到越来越多用户的青睐。然而,在享受其便利的同时,一些用户试图通过各种手段绕过正常流程获取现金,这不仅违反了服务条款,还可能涉及法...
掌握京东白条提现技巧,轻松高效
京东白条作为一种便捷的消费金融工具,在日常购物中扮演着重要角色。对于许多用户而言,如何高效利用其提供的各种功能和服务成为了一项不小的挑战。尤其是在提现有需求的情况下,掌握一些技巧和策略显得尤为关键。...
揭秘二维码支付背后的套现黑幕
二维码支付体系的裂变式渗透正在重塑灰色金融生态,其核心逻辑在于通过支付工具的账户分层与资金拆分实现价值转移。部分从业者利用聚合支付平台的接口漏洞,将商户收款码拆解为多个子账户,通过多设备分拆交易规避风...
2024网贷平台前十名深度解析
## 揭秘2024年网贷平台前十:深度解析与风险评估 构建一个可靠的网贷平台,并非仅仅是搭建一个借款渠道,而是对信用体系、风控技术、资金管理以及用户体验的精妙融合。在瞬息万变的金融市场中,网络借贷行...
羊小咩额度套现攻略与风险
额度套现的本质是消费行为与金融杠杆的边界试探。当用户通过羊小咩平台实现额度突破时,实质上是在测试平台风控模型的容错阈值。这种操作往往依赖于算法对消费频次、金额波动的动态评估,通过高频小额交易制造数据假...
小药店为何愿意套现
小药店愿意套现的原因,远非简单的资金需求,而是多重因素交织的结果。首先,小药店的经营本质是微利与高风险并存。药品利润空间被严格压缩,医保控费、带量采购等政策持续压价,使得小药店的盈利能力日趋疲软。同时...