拍拍贷:曾经的P2P标杆,如今的转型之路
拍拍贷作为中国P2P行业早期的标杆平台,其核心逻辑建立在去中介化的借贷撮合机制上。平台通过线上化流程将借款人与出借人直接对接,借款人需提交信用报告、收入证明等材料完成资质审核,出借人则通过风险评估模型筛选标的。这种模式在2013-2015年间实现了资本快速扩张,但同时也埋下了系统性风险的种子。平台通过大数据风控系统对借款人进行评分,却无法完全规避信息不对称带来的违约隐患,这种结构性缺陷在行业监管真空期被放大。
平台运作中存在显著的流动性悖论。当大量出借人将资金集中投放至短期标的时,平台需持续滚动募集资金以维持兑付。这种模式在初期依赖高频交易和规模效应,但一旦出现违约率攀升,资金链断裂风险会呈指数级扩散。2016年监管政策收紧后,平台被迫调整风控策略,将审核标准从"流量优先"转向"质量优先",但这种转变并未彻底解决底层资产质量的不确定性。
转型后的拍拍贷已剥离P2P业务,转向消费金融和小微金融领域。其核心逻辑从撮合借贷转向提供综合金融服务,通过大数据分析用户消费行为,设计定制化信贷产品。这种模式在降低违约率的同时,也面临数据隐私和合规性挑战。平台需在商业利益与用户权益之间寻求平衡,其转型路径反映了中国金融科技行业从野蛮生长到规范化发展的趋势。
对于用户而言,选择此类平台需警惕隐性风险。平台展示的年化收益率往往包含大量隐性成本,实际资金使用成本可能远高于表面数据。同时,平台对借款人资质的审核存在边际效应递减现象,当风控模型无法覆盖新型借贷场景时,系统性风险可能再次显现。投资者应建立动态风险评估机制,避免陷入"规模幻觉"。

当前监管框架下,平台需在合规边界内重构商业模式。通过引入第三方审计、建立风险准备金制度等方式,提升透明度和抗风险能力。这种转型不仅关乎平台生存,也影响着整个金融科技行业的生态演进。用户在参与时应保持理性,理解平台服务的本质属性,避免将金融产品视为无风险的投资工具。
相关文章
鹿优选先享卡的回收成本知多少
鹿优选先享卡作为一种金融产品,旨在为用户带来便利的同时也伴随着一定的经济风险。回收几个点的问题实质上是在探讨这种消费模式下用户的实际成本。首先需要明确的是,“回收几个点”指的是用户在提前享受商品或服务...
携程花钱提现指南:轻松到账
关于“携程上拿去花怎么提现 平台的钱”,首先要明确的是,拿去花是携程旗下的信用支付产品,主要服务于用户的信用消费。用户通过拿去花可以先用后付,享受免息期或优惠利率,但若要提现到银行卡,需要遵循一定的流...
如何轻松开通微信分付服务?
微信分付作为一种基于信用的金融服务,用户常常 进入微信主界面后,在底部导航栏点击“发现”选项卡,通常在下方菜单中可以看到“支付中心”,或者直接搜索“分付”。根据页面指引,用户可以快速完成注册流程,...
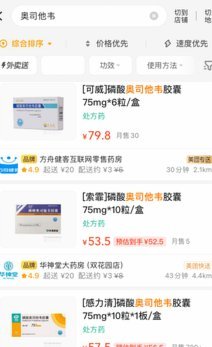
如何轻松在美团买药下单?
随着互联网技术的发展,线上购买药品已经成为很多人的首选方式。美团买药凭借其便捷的服务和广泛的药店合作网络,在众多在线购药平台中脱颖而出,成为了用户日常生活中不可或缺的一部分。它不仅提供了包括处方药、非...
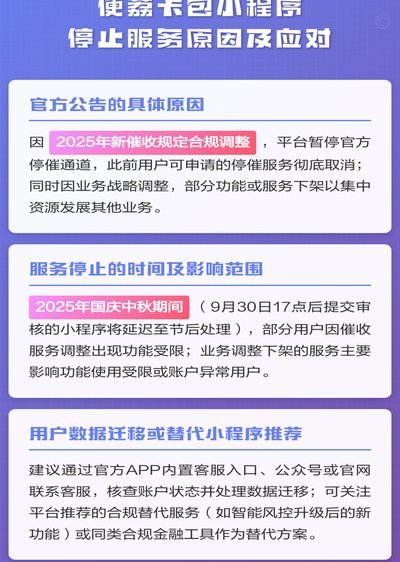
便荔卡延期:两月如何维权?
面对便荔卡包长达两个月的延期,首要任务并非盲目催促,而是进行一次深度的“故障溯源”。这种程度的延期往往超出了网络波动或结算延迟的范畴,极有可能指向后台数据同步异常或权益分配逻辑的底层错误。用户需要通过...
携程积分能否取现?深度解析变现方式
携程旅行的“拿去花”本质上是指用户通过预订酒店、机票、火车票等服务累积的积分,这些积分通常不能直接兑换成现金取现,但可以通过特定方式实现类似现金的价值。以下是深度分析: 一、积分体系的本质与限制携程...