微信分付如何实现资金转移
微信分付,顾名思义,是将账单金额以小额分摊的形式,分享给彼此之间达成协议的朋友。很多人对其机制的理解仅限于社交分享和快速结算,鲜有人知道其潜在的“借贷”功能。实际上,通过巧妙的操作,可以利用微信分付实现借款,并将款项转移到个人账户。核心在于,分付功能本质上是建立在信任的基础之上,且记录清晰。操作流程比较简单,但需要明确的是,这并非合法的借贷行为,而是利用微信功能的“变通”,风险与责任皆由操作者承担,切勿因此产生误解或误导他人。
利用分付实现借款,最常用的方式是建立一个带有共同朋友的小组,并让借款人先通过分付将需要的金额分摊给组员。金额不宜过大,建议每次分摊数额在50-200元以内,并尽可能分散到几位好友身上,以降低被发现风险。这些好友最好是彼此之间有一定信任关系,且不会过多询问分付的用途,避免引起不必要的怀疑。接下来,借款人需在每个好友分摊完账单后,立即将收到的分付记录截图保存,作为资金来源的凭证,方便后续将钱转账至个人账户。这部分操作需要耐心,并且不能操之过急,否则容易暴露意图,导致分付功能被限制甚至账号被冻结。
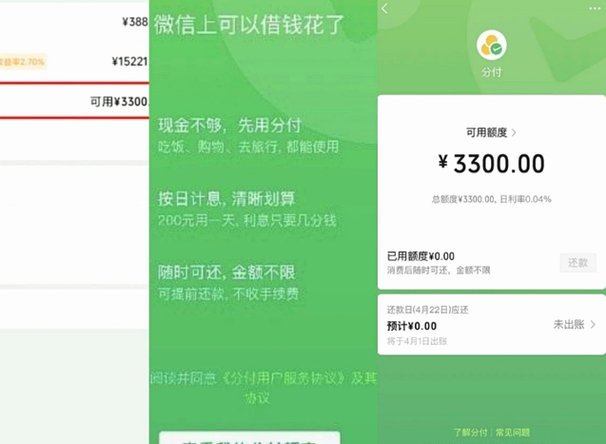
分付资金到账后的转账,是整个流程中最关键的一步。为了避免系统风控识别为异常转账,必须采取分散转账的方式,逐步将小额分付的资金转移到个人账户。例如,可以将每位好友的分付截图作为转账依据,分批次小额转账至不同账户,可以是一些长期未使用过的闲置账户,或者关联到不同支付平台的账户。这种分散转账的方式,可以有效降低系统识别风险,避免被判定为洗钱或其他非法活动。同时,务必留意每笔转账的时间间隔,避免过于密集,以防触发风控。值得注意的是,如果频繁转账金额较大,微信支付可能会要求验证账户,增加暴露风险。
除了利用分组分摊的方式,还可尝试与熟人单独进行分付借款。这种方式的成功率取决于彼此之间的信任程度以及双方对微信分付功能的理解。借款人可以向好友提出“帮忙分摊”的要求,并明确告知用途,若对方同意,便可顺利完成借款。但这种方式的风险同样存在,如果好友对借款人的信用或用途产生怀疑,可能会拒绝分付或举报相关行为。因此,选择借款对象时务必谨慎,选择那些愿意提供帮助且对微信分付功能较为熟悉的朋友。同时,也应明确告知对方该操作的潜在风险,并承担相应的责任。
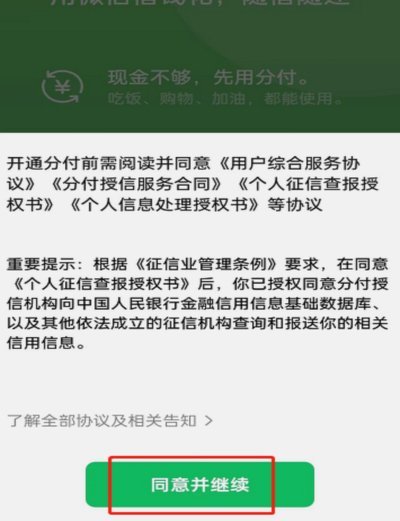
微信分付并非设计的用于借贷,任何利用其进行资金转移的行为都存在风险。这种“变通”方式依赖于微信支付的风控策略和用户的信任,一旦策略调整或信任打破,轻则分付功能被限制,重则账户被冻结,甚至可能涉及法律责任。更重要的是,这种操作会损害微信支付的正常生态,影响其他用户的体验。因此,无论出于何种目的,都应避免利用微信分付进行借贷或其他非法活动。 任何形式的借贷都应通过正规渠道进行,并签订相关协议,保障双方的权益。与其冒险利用漏洞,不如寻求合法的借贷途径。
最后,关于分付账单的截图保存,是后续纠纷或风控调查时的重要证据。务必将每笔分付账单的详细信息保存下来,包括时间、金额、参与人等。这不仅方便追溯资金来源,也能在出现争议时提供有力支持。如果微信账号被冻结或风控介入,这些截图可以作为向微信支付申诉的依据。当然,更重要的是,这种行为本身就带有一定的法律风险,因此在进行任何操作前,务必充分了解相关风险,并对自己的行为负责。 任何形式的非法或不合规行为都可能带来不可预知的后果,请务必谨慎行事。
相关文章
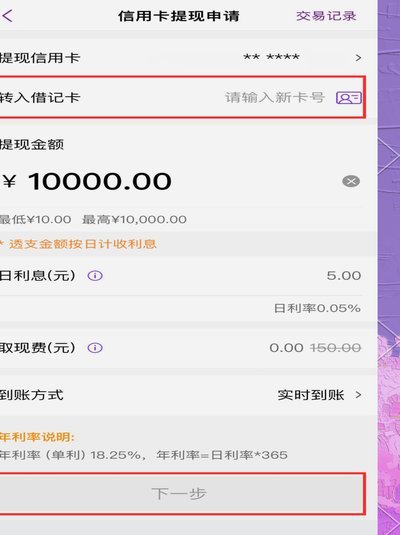
便荔卡包提现多久能到账
便荔卡包作为一种便捷的支付工具,其取现功能备受用户青睐。然而,在实际操作中,许多用户对于“便荔卡包取现额度提现中能到吗”这一问题感到困惑和焦虑。首先需要明确的是,便荔卡包的提现过程并非即时到账,而是经...
国庆熬夜的隐形危害
国庆期间的报复性熬夜现象正在演变为一种群体性行为模式,其危害远超单纯的睡眠剥夺。神经生物学研究显示,连续熬夜会破坏下丘脑-垂体-肾上腺轴的调节机制,导致皮质醇水平异常波动。这种激素紊乱不仅削弱免疫系统...

分期乐套现真相:秒到背后的风险与陷阱
“分期乐套现秒到”这个概念,在当前金融科技浪潮下,蕴含着一种高度扭曲的期望和对金融产品本质的误解。它并非指一种全新的交易模式,而是围绕着“分期付款”的消费APP,利用社交裂变和“心理锚定”效应,构建了...

花呗能提现吗?看完这些细节要小心!
## 花呗提现:一场信用与风险的博弈 花呗作为支付宝推出的信用支付产品,在当代年轻人中备受欢迎。这种先消费后还款的模式看似便利,实则暗含玄机。许多用户在使用过程中会产生一个疑问:如何将花呗中的额度转...
花呗付款后商家提现手续费揭秘
该费用结构绝非一个简单的百分比浮动,它必须从支付清算链条的多个环节进行解构分析。许多用户混淆的是支付终端侧的费用和平台方收取的服务费。核心要点在于,商家所支付的“手续费”,本质上是对平台方提供的三大核...
携程积分能否取现?深度解析变现方式
携程旅行的“拿去花”本质上是指用户通过预订酒店、机票、火车票等服务累积的积分,这些积分通常不能直接兑换成现金取现,但可以通过特定方式实现类似现金的价值。以下是深度分析: 一、积分体系的本质与限制携程...