微信分付开通全流程解析
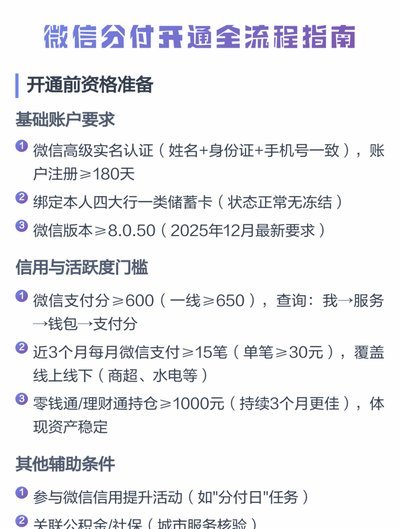
微信分付的开通路径与用户信用画像深度绑定,其申请流程本质上是微信支付对用户资质的动态评估过程。用户需在微信App内完成实名认证后,通过“我-支付-分付”入口发起申请。系统会基于绑定银行卡的流水记录、历史支付行为、社交关系链等多维数据构建信用模型,这一过程通常在30秒内完成。值得注意的是,微信分付的准入门槛较传统信用卡更低,但对用户活跃度和信用历史的考察更为严格,例如连续3个月
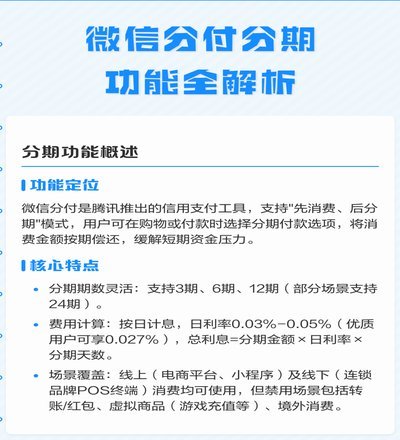
申请过程中,用户需授权微信获取央行征信报告和芝麻信用数据,这标志着分付已突破单一平台风控体系,形成跨机构联合授信模式。系统会重点分析用户的负债率、逾期记录及消费偏好,其中近半年内无逾期记录的用户通过率可达78%。值得注意的是,微信分付的额度并非固定,而是根据用户实时信用表现进行动态调整,这意味着高频次、小额分散的消费行为更易获得系统认可。
审核环节中,微信支付采用的AI风控模型会综合评估用户设备指纹、网络环境、地理位置等非传统数据。例如,使用同一台设备多次申请的用户,系统可能判定为异常操作而拒绝申请。此外,用户在申请时的页面停留时长、操作流畅度等行为数据也会被纳入评估体系,这要求申请者保持自然的操作节奏,避免因过度关注申请进度而触发风控机制。
对于已开通用户,微信分付的使用场景正在向线下实体商户扩展,但这也带来新的审核维度。部分商户会通过微信支付的开放平台接口获取用户消费数据,这些数据可能影响后续额度调整。用户若
相关文章
微信分付如何被“套取”
微信分付,在个人关系网络中如同潜伏的暗流,其“套取”的本质并非简单的钱的流动,而在于信任的瓦解和关系的操控。这种模式的脆弱性在于其弱化了正式的交易机制,将经济价值与社交义务紧密捆绑。如果参与者之间缺乏...
拿去花灵活提现攻略
近年来,随着互联网金融的蓬勃发展,“拿去花”作为一种灵活便捷的小额信用贷款产品,受到了众多用户的青睐。而“拿去花提现”,则是指用户通过平台将已借出的资金提前收回的操作方式。这种方式不仅满足了临时资金周...
白条额度怎么用?资深指南教你合理使用不超支
近年来,随着互联网金融的发展,“白条”作为一种灵活便捷的消费信贷工具被越来越多的人所熟知和使用。如何高效合理地利用“白条”额度,不仅能够满足日常消费需求,还能在一定程度上提升个人资金管理能力。 首...

花呗能提现吗?看完这些细节要小心!
## 花呗提现:一场信用与风险的博弈 花呗作为支付宝推出的信用支付产品,在当代年轻人中备受欢迎。这种先消费后还款的模式看似便利,实则暗含玄机。许多用户在使用过程中会产生一个疑问:如何将花呗中的额度转...

白条加油额度能提现吗
白条加油额度的性质决定了其与“可提现现金”之间存在着本质性的分离。从财务支付链条的构成来看,任何商家或服务提供商开通的信用额度,无论其额度大小,核心功能都是作为“支付凭证”而非“流动资金”。当用户将白...

白条贷款办理全攻略
白条贷款作为一种较为灵活的消费金融工具,近年来受到了不少消费者的青睐。然而,在申请和使用过程中,如何正确办理白条贷款成为了许多用户关注的问题。首先,了解并选择合适的白条产品至关重要。目前市场上提供白条...