美团月付取现功能如何关闭?
在数字金融工具日益普及的当下,许多用户对于账户里的信用额度总是存有疑虑。美团月付本质上是面向消费场景的信贷服务,其功能定位在于支付便利而非资金周转。若用户在账户中看到取现入口,往往伴随着特定的风控条件或贷款产品联动。直接关闭该功能的操作路径并不在常规设置菜单中,因为涉及到底层信贷协议的修改。这并非简单的开关问题,而是对用户征信与负债关系的深度调整。试图寻找关闭按钮的行为,折射出用户对资金风险管控的迫切需求,但必须明确官方对于信贷产品开放取现的规定。
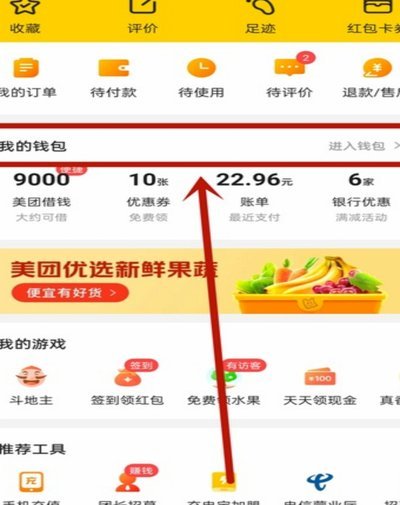
想要管理此类金融权限,通常需要在美团 APP 内部的“服务”或“钱包”板块进行探索。进入个人中心后,查找与支付相关的设置选项,这里汇集了账户限额、自动扣款及额度调整功能。关于取现权限的关闭,官方往往将其整合在信贷协议管理的总括页面中,而非单独的菜单项。这种设计旨在防止用户误操作导致不必要的服务终止。深入这一层级可以发现,大多数金融服务的关闭流程都需要经过身份验证与协议重新签署。因此,简单搜索未必能找到直接入口,反而可能触发系统的风控审核机制。
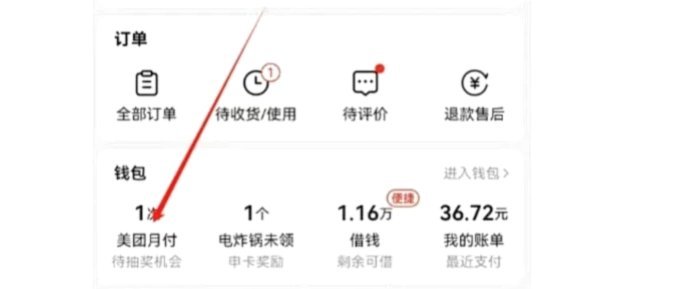
理解产品逻辑是解决问题的关键一步。信贷额度一旦开通,便意味着用户与平台建立了借贷关系。即便通过特定渠道申请限制取现功能,也可能影响后续在商户端的支付体验。这是因为底层数据打通后,消费能力与资金流向被统一监管。强行切断某一项功能可能导致账户状态异常,进而影响信用评分。对于大多数消费者而言,更重要的是审视自身的还款能力,而非单纯依赖技术屏蔽。当资金压力超出日常消费范畴时,寻求关闭渠道只是治标之策,根本在于建立健康的个人账目体系。
若确认为高风险行为或急需规避透支风险,联系在线客服是更为稳妥的途径。通过人工审核确认账户状态,有时能获得特殊的额度调整权限。但这并非所有用户都能享受的服务,平台会根据地区政策及合规要求统一执行。在咨询过程中,切勿轻信第三方机构提供的所谓“隐藏入口”,以免遭遇诈骗或泄露个人信息。正规渠道的反馈记录将成为未来维权的重要依据。官方客服会依据最新的产品规范指引处理此类请求,确保操作符合监管要求,保护用户金融安全不受二次伤害的同时,也能确保所有操作留有书面记录以备查验。
归根结底,数字钱包的管理需要理性的财务观念支撑。面对层出不穷的功能选项,保持警惕比寻找关闭按钮更为重要。每一次点击同意都涉及权利义务变更,任何取现行为都应建立在清晰的还款计划之上。当发现账户内出现不明扣款或取现提示时,及时核实资金来源与协议条款是首要任务。最终的目标不应是让系统停止服务,而是通过提升自律能力来控制欲望。在复杂的金融环境中,清晰认知自身处境比依赖技术规避更为关键,这样才能真正掌握资金的主动权。只有建立起正确的消费观,才能避免陷入被动负债的困境。
相关文章

得物额度取现背后的秘密商家要知道
得物额度取现机制的背后,隐藏着一个复杂且略显微妙的平台运营逻辑。简单来说,商家利用“额度”进行商品推广,本质上是平台将风险和收益部分承担,并以推广费用回本。而“取现”则是对这种合作成本的一种计量和回收...
美团月付取现金安全吗?
美团月付取现金服务,在满足用户“免息分期”的诉求的同时,也引发了诸多关于其可靠性的讨论。它并非一个全新的商业模式,而是依托于美团自身强大的流量和用户粘性,以及其在金融领域的布局而诞生的。要评估其可靠性...
礼品卡套现:平台与用户的困境
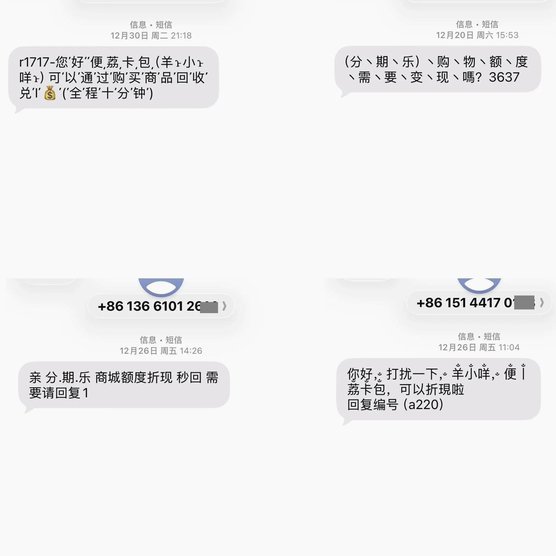
近年来,分期乐平台上的礼品卡余额套现行为逐渐成为一种隐性经济现象。这种行为表面上看似是一种资源的灵活运用,实则暗含多重风险与挑战。 首先,礼品卡余额套现的本质是用户将其未使用的消费额度转化为现金的一...
便荔卡包购物革新:智能消费新体验
便荔卡包购物的核心价值在于其对消费场景的重构能力。这种支付工具通过整合预付费与积分体系,将传统购物的线性流程转化为多维互动体验。用户在完成基础支付后,系统自动触发消费数据分析,生成个性化优惠券并嵌入后...

轻松找到借款通道
“拍拍用借款入口在哪里 出来了” 这句话反映了一个当下支付科技领域细分赛道上的热点问题——拍拍借款平台的快速扩张及其对用户运营的挑战。要理解这句话背后的含义,首先需要明确“拍拍”平台究竟是什么,以及“...
携程“拿去花”提现:消费习惯重塑与权益边界
## 携程“拿去花”提现:消费习惯的重塑与权益边界的考量 “拿去花”模式对于携程而言,并非简单的金融产品,而是一场在旅行服务场景下进行的消费习惯重塑实验。它巧妙地利用了用户对旅行服务的刚需,将预付款...