携程拿去花取现算网贷吗?揭秘真实情况
携程拿去花的本质是消费信贷产品,其设计初衷是覆盖旅行及相关场景的支付需求。当用户询问取现是否算网贷时,必须厘清官方功能与变相操作的界限。官方渠道通常不直接提供信用卡式的现金提取服务,但部分合作金融结构可能隐含资金周转属性。一旦涉及资金流转至个人银行卡,性质便发生了根本性转变,这不再仅仅是消费权益的兑现,而是借贷关系的确认。
从监管角度看,任何形式的信贷资金违规流入楼市或股市已被严格禁止,而变相取现往往处于灰色地带。如果通过第三方渠道将额度转化为现金,底层资金方通常会以消费金融公司名义放款,这就构成了典型的网贷特征。此类借贷行为会在征信报告中留下痕迹,表现为个人消费贷款记录,而非单纯的支付工具使用,其合规性和成本结构需高度警惕。
许多用户误以为只要在平台内操作就等同于日常消费,忽略了后台的协议条款。实际上,一旦触发资金提现功能,系统往往自动匹配了相应的助贷机构或银行产品。这意味着这笔款项的法律定义已明确为贷款,受相关法律法规约束。所谓的“取现”在金融监管体系下,本质上是对授信额度的提前使用,与网贷平台的放款逻辑并无二致。
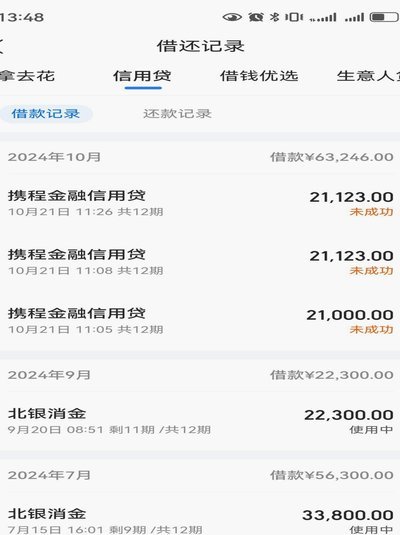
风险点在于非官方渠道的介入。若通过中介进行套现操作,不仅可能面临高额手续费,更涉及账户安全与数据泄露隐患。正规金融机构对资金流向有严格监控,频繁异常提现极易触发风控机制,导致额度冻结或封号。因此,判断是否属于网贷不能仅凭表面流程,更要看底层资金的来源与还款协议的签署对象。
理性认知金融工具的属性至关重要。用户不应将消费信贷额度视为可自由支配的现金储备,需明确其背后的资金成本与信用代价。无论是官方合规功能还是第三方变现手段,最终都指向借贷关系。保护个人信用的关键在于了解每一笔资金流动的实质,避免在模糊地带因小失大,造成不必要的财务纠纷或征信污点。
相关文章
花呗兑现平台:解密商家与消费者的双赢之道
花呗兑现商家平台,这一概念自推出以来便备受关注。它不仅仅是一个简单的支付工具,而是支付宝为解决线上交易与线下服务之间的桥梁问题所设计的综合性解决方案。通过引入这种模式,用户可以使用花呗进行消费分期,并...
诚e赊额度秒套背后的风险与利益链条解析
诚e赊额度,在数字经济浪潮中,呈现出一种颇具争议的现象。它并非简单的消费信贷模式,而是一种融合了信用卡、消费贷款和碎片化资产管理的新型金融产品。其核心在于,商家通过与平台合作,向消费者提供无需立即支付...
礼品卡套现:平台与用户的困境
近年来,分期乐平台上的礼品卡余额套现行为逐渐成为一种隐性经济现象。这种行为表面上看似是一种资源的灵活运用,实则暗含多重风险与挑战。 首先,礼品卡余额套现的本质是用户将其未使用的消费额度转化为现金的一...
便荔卡包购物革新:智能消费新体验
便荔卡包购物的核心价值在于其对消费场景的重构能力。这种支付工具通过整合预付费与积分体系,将传统购物的线性流程转化为多维互动体验。用户在完成基础支付后,系统自动触发消费数据分析,生成个性化优惠券并嵌入后...
携程拿去花2000为何用不了?
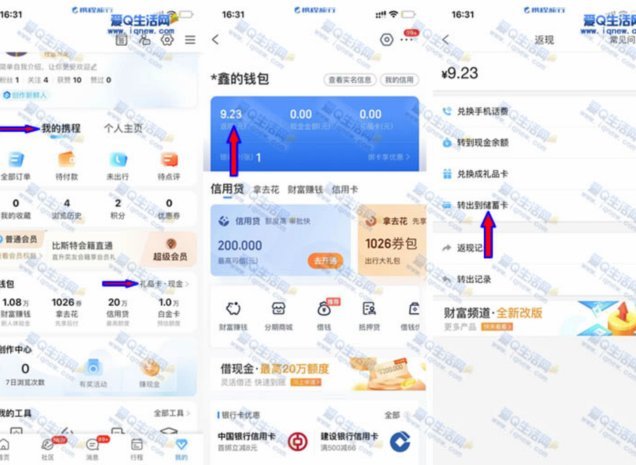
近期,不少携程用户反映遇到“拿去花2000怎么用不了”的问题,这主要是由于平台规则和账户状态的多重因素导致的。首先,需要了解的是,携程的“拿去花”是一种信用消费服务,类似于信用卡,用户可以先消费后还款...
得物提现手续费详解
近期,得物平台上的余额提现功能引起了广泛关注。对于这一功能的手续费问题,不少用户提出了疑问和担忧。首先,需要明确的是,得物并非完全免费地让用户将账户中的余额提现到银行卡中。实际上,每次提现都会收取一定...