微信分付正确使用方法及注意事项
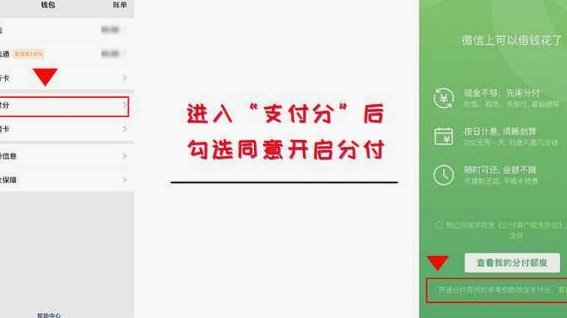
微信分付是腾讯公司为用户提供的消费信贷服务,旨在满足用户的即时消费需求。要想有效地使用这项服务,首先要明确其运作机制和规则。微信分付允许用户通过绑定银行卡或者零钱账户,在微信支付的场景下进行分期付款或...
分期乐额度如何变现获利
随着金融科技的快速发展,分期乐这类消费信贷平台逐渐成为年轻消费者日常购物和大额支出的重要工具。用户通过积累信用额度来享受先享后付的便利服务,然而,对于如何最大化利用这些信用额度进行变现或投资增值却鲜有...
便荔卡包提现的背后逻辑
“便荔卡包提现”现象,并非单纯的数字货币交易行为,而是一个复杂的生态系统,体现了当前虚拟资产市场中的信任机制、风险管理以及用户心理活动之间的深刻互动。简单地将其定义为“用户提现”本身,则忽略了其背后更...
得物分期套现风险揭秘
得物分期套现现象的本质,是一场游走在信用额度与流动性需求裂缝中的“信用套利”。在当前的交易生态中,所谓的“帮套现商家”并非单纯的零售商,而是利用信息不对陷阱进行灰色金融操作的中介。其核心逻辑是通过虚构...
得物提现多久到账解析
得物提现的周期问题,远比单纯的时间等待更复杂,它涉及到平台自身的处理机制、银行系统的响应速度以及用户的账户安全验证等多重因素。用户普遍认为提现需要“几天”的概念是相对粗略的理解。实际上,一个典型的提现...
得物球鞋渠道:从信任构建到品牌化运营路径
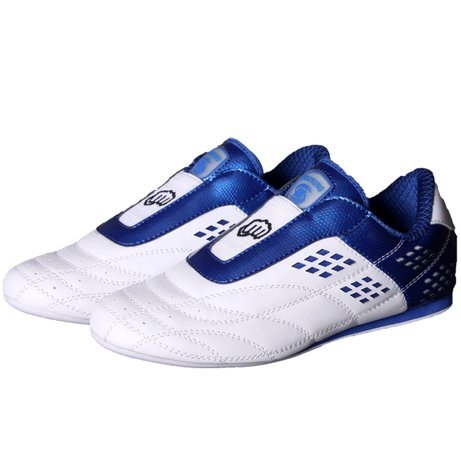
贩售球鞋的渠道本质上是在构建一个围绕稀缺性、文化认同和信任基础的交易网络。在得物这一特定的平台生态中,其核心不再是简单的“挂单”行为,而是系统地优化从商品呈现到风险转嫁的全链路机制。首先,专业的商品展...
信息套取的网贷隐忧
“套信息的网贷”现象,实质上是对金融生态的微妙扰动,而非单纯的欺诈行为。它并非简单的“恶意贷”,而是建立在传统金融体系信息缺口之上,利用了个人信用数据、社交关系、甚至消费习惯等信息碎片化,构建出“看似...
支付宝套现难度提升
支付宝的风控系统通过多维数据交叉验证构建了复杂的交易行为画像,其核心逻辑在于识别异常资金流动与用户行为偏差。当用户通过虚拟商品交易、虚假订单或第三方平台套取花呗额度时,系统会同步监测交易时间戳、IP地...
微信分付额度有多大?如何安全用钱不踩坑
微信分付本质上是一种基于个人信用的消费信贷工具,由腾讯金融体系提供资金支持,用户可以在支持分付的商户完成交易后享受分期还款的服务。它的出现填补了微信支付生态中短期借贷的场景空白,让日常消费不再需要立即...
分期乐贴心客服:高效解决用户难题
分期乐作为一款备受关注的分期付款平台,其官方电话客服在用户体验中扮演着至关重要的角色。电话客服不仅是用户解决疑难问题的主要渠道,也是平台形象的重要窗口。通过分析分期乐官方电话客服的特点和服务模式,可以...